- 手元のレシートが開業費に入るかどうかを、4つの問いで仕分ける方法がわかります。
- 開業前の経費をいつまでさかのぼれるのか、法令にどう書かれているかを解説します。
- 60ヶ月の均等償却と任意償却の違い、そして今年いくら償却するかの決め方がわかります。
開業費とは?償却・仕訳・いつまでさかのぼれるか【2026年最新】
 この記事で学べること


Google検索の「トップニュース」や対応するAI検索で、このメディアの記事を見つけやすくするための設定画面を開きます。
開業届を出したあと、あるいは出す直前に、レシートの束を前にして手が止まっていませんか。開業する前に払った講座代、パソコン、名刺、試作品の材料費。これは経費になるのか、もう遅いのか。
開業前に払ったお金の多くは「開業費」として扱え、あとから経費にできる可能性があります。開業費には、いつ・いくら経費にするかを自分で決められるという特徴もあります。
ただし、パソコンのような金額の大きいものは開業費になりません。この記事では、開業費の範囲と仕訳、償却の方法を所得税法施行令の条文にもとづいて整理し、「今年いくら償却するのがよいのか」という判断まで一緒に考えます。金額が大きい場合や迷う論点は、税理士や所轄の税務署にご確認ください。
開業費とは?繰延資産として扱う開業前の経費
開業費とは、事業を始めるまでの間に、開業準備のために特別に支出した費用のことです。所得税法施行令第7条第1項第1号が、開業費を「事業を開始するまでの間に開業準備のために特別に支出する費用」と定めています(出典: e-Gov法令検索「所得税法施行令」)。ポイントは、①開業前の支出 ②開業準備のため ③資産の取得費や前払費用ではない、の3つです。
開業費は「経費」ではなく、繰延資産という区分に入ります。繰延資産は、支出の効果が1年以上に及ぶため、いったん資産に計上し、あとから経費へ振り替えていくものです。
| 通常の経費 | 開業費(繰延資産) | |
|---|---|---|
| いつの支出か | 開業後 | 開業前 |
| 計上の仕方 | 支払った年の経費 | いったん資産として計上 |
| 経費になる時期 | その年 | 自分で決められる |
この「経費になる時期を自分で決められる」点が、開業費の大きな特徴です。根拠は所得税法施行令第137条で、第1項第1号が償却額を60ヶ月(5年)の均等償却と定める一方、第3項が、確定申告書に記載した金額をその年の償却額とすると定めています(出典: 同上)。法律が「申告書に書いた額でよい」としているため、好きな額を経費にできるわけです。これを一般に任意償却と呼びます。
あわせて期限も押さえておきましょう。2026年1月1日以後に開業した場合、開業届は開業した年分の所得税の確定申告期限まで、青色申告承認申請書は原則その年の3月15日まで、1月16日以後の開業なら開業日から2ヶ月以内です(出典: 国税庁)。
開業費に入れられるもの・入れられないもの
開業費に入るかどうかは、費用の名前ではなく、4つの問いを順番に当てはめて判定します。手元のレシートを1枚ずつこの順に通すと、迷う回数が減ります。
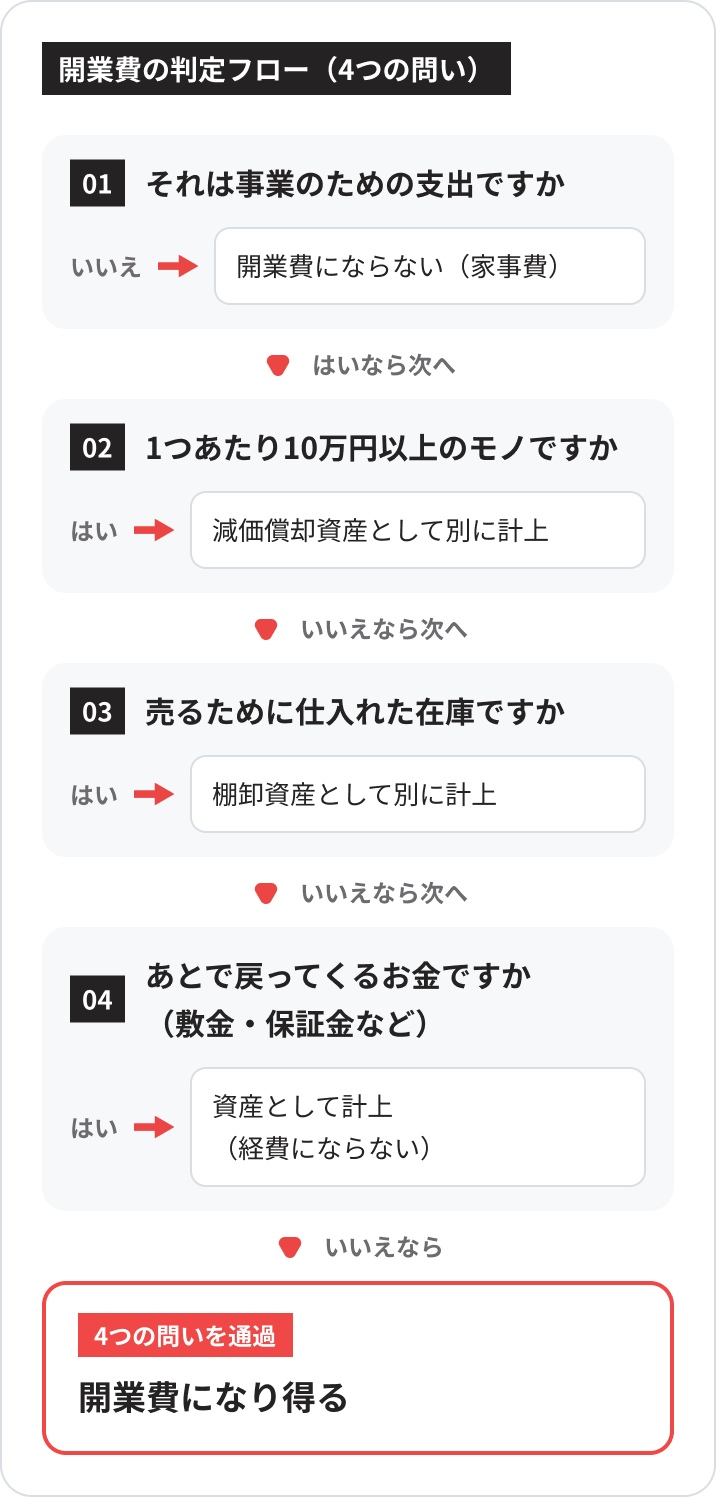
| 順 | 問い | Yesのとき | Noのとき |
|---|---|---|---|
| ① | それは事業のための支出ですか | ②へ | 開業費にならない(家事費) |
| ② | 1つあたり10万円以上のモノですか | 減価償却資産として別に計上 | ③へ |
| ③ | 売るために仕入れた在庫ですか | 棚卸資産として別に計上 | ④へ |
| ④ | あとで戻ってくるお金ですか(敷金・保証金など) | 資産として計上(経費にならない) | 開業費になり得る |
①で落ちるもの:事業と関係のない支出
生活費や事業に関係のない書籍などは開業費になりません。自宅兼事務所の家賃や通信費のように事業と生活の両方にかかわる支出は、事業に使っている割合で按分します。按分の根拠(面積比・使用時間など)を記録しておいてください。
②で落ちるもの:10万円以上の備品
パソコン、カメラ、厨房機器、車。1つあたりの取得価額が10万円以上のものは、開業費ではなく減価償却資産として扱います。10万円未満ならその年の必要経費に、10万円以上20万円未満なら3年間で均等に経費化する一括償却資産という方法も選べます。また、青色申告者には少額減価償却資産の特例があります(出典: 国税庁「No.2100 減価償却のあらまし」)。
判定は「1つあたり」です。5万円の椅子を3脚買っても、1脚が5万円なら10万円未満の扱いになります。
③で落ちるもの:仕入れた在庫
売るために仕入れた商品や材料は棚卸資産です。売れた分だけが売上原価になるため、開業費には含めません。開業日に売れ残っている分は、期首の在庫として計上します。
④で落ちるもの:戻ってくるお金
店舗や事務所の敷金・保証金は、退去時に返ってくる前提のお金なので経費になりません。資産に計上します。
一方、礼金は返ってきません。ただし開業費でもなく、所得税法施行令第7条第1項第3号ロの「権利金」にあたる別の繰延資産として扱います。ここで効くのが同令第139条の2で、同号の繰延資産で支出額が20万円未満のものは、その年の必要経費にできます(出典: e-Gov法令検索「所得税法施行令」)。20万円以上なら、5年または契約期間で償却していきます。
④を通ったもの:開業費になり得る支出
ここまで残ったものが開業費の候補です。市場調査費、打ち合わせの交通費、名刺やチラシの制作費、広告費、10万円未満の備品、セミナー参加費、ソフトウェアの利用料などが該当します。
なお、金額が小さいなら開業費にしなくてもかまいません。 合計が数万円程度なら、開業した年の経費として処理しても税額はほとんど変わらず、帳簿は簡単になります。小さく始めた方が身構える必要はありません。
開業費はいつまでさかのぼれるのか
法令に「何年前まで」という期間の定めはありません。 所得税法施行令第7条第1項第1号が求めるのは「開業準備のために特別に支出する費用」であることだけで、期間の上限は書かれていません(出典: e-Gov法令検索)。「開業の1年前まで」という説明を見かけますが、これは法令の規定ではなく実務上の目安です。
何で決まるのかというと、その支出が開業準備のためだったと説明できるかどうかです。3年前の市場調査費や開業準備のための交通費でも、当時から準備を進めていた記録があれば説明の余地はありますし、逆に半年前の支出でも、開業と結びつかないものは認められません。期間の長さではなく、事業との関連を示せるかが分かれ目です。
説明できる状態にしておくために、次の3つを揃えてください。
- 領収書・レシート・カード明細:日付・金額・内容がわかるもの
- 何のための支出かのメモ:会計ソフトの摘要欄に「○○の試作材料」と1行残す
- 準備の記録:見積書、講座の受講履歴、仕入先とのやりとりなど
領収書が出ない交通費などは、日付・行き先・目的・金額を記録に残します。記録だけで認められるかは個別の判断になるため、金額が大きいものは税理士へご相談ください。
開業費の償却期間と仕訳の書き方
開業費の償却方法は、60ヶ月の均等償却と、任意償却の2つです。どちらを選んでもかまいません。仕訳は「支出したとき」「開業したとき」「決算のとき」の3場面に分けて考えると迷いません。
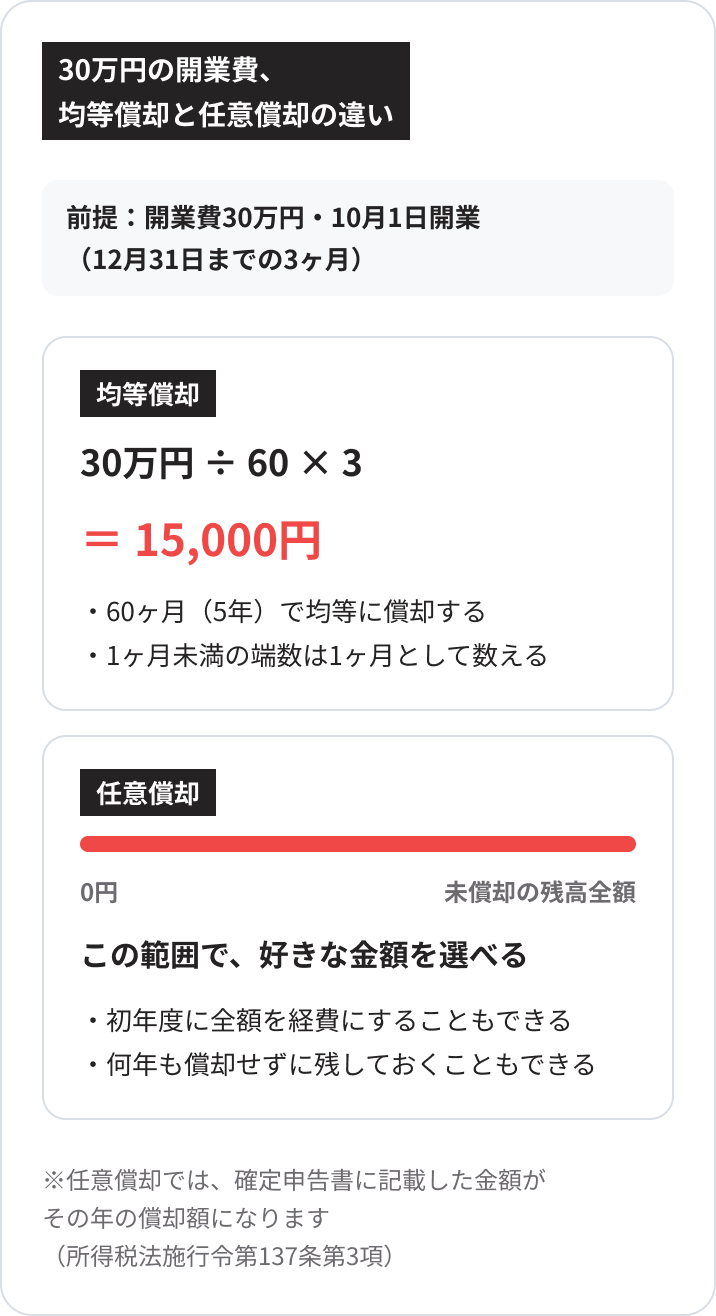
均等償却は、開業費の総額を60で割り、その年に事業を行った月数を掛けます(所得税法施行令第137条第1項第1号)。1ヶ月未満の端数は1ヶ月として数えます(同条第2項)。開業費30万円で、10月1日開業・12月31日までの3ヶ月が対象なら、その年の償却額は30万円÷60×3=15,000円です。
任意償却は、0円から未償却の残高全額まで、好きな金額を選べる方法です(同条第3項)。初年度に全額を経費にすることも、何年も償却せずに残しておくこともできます。
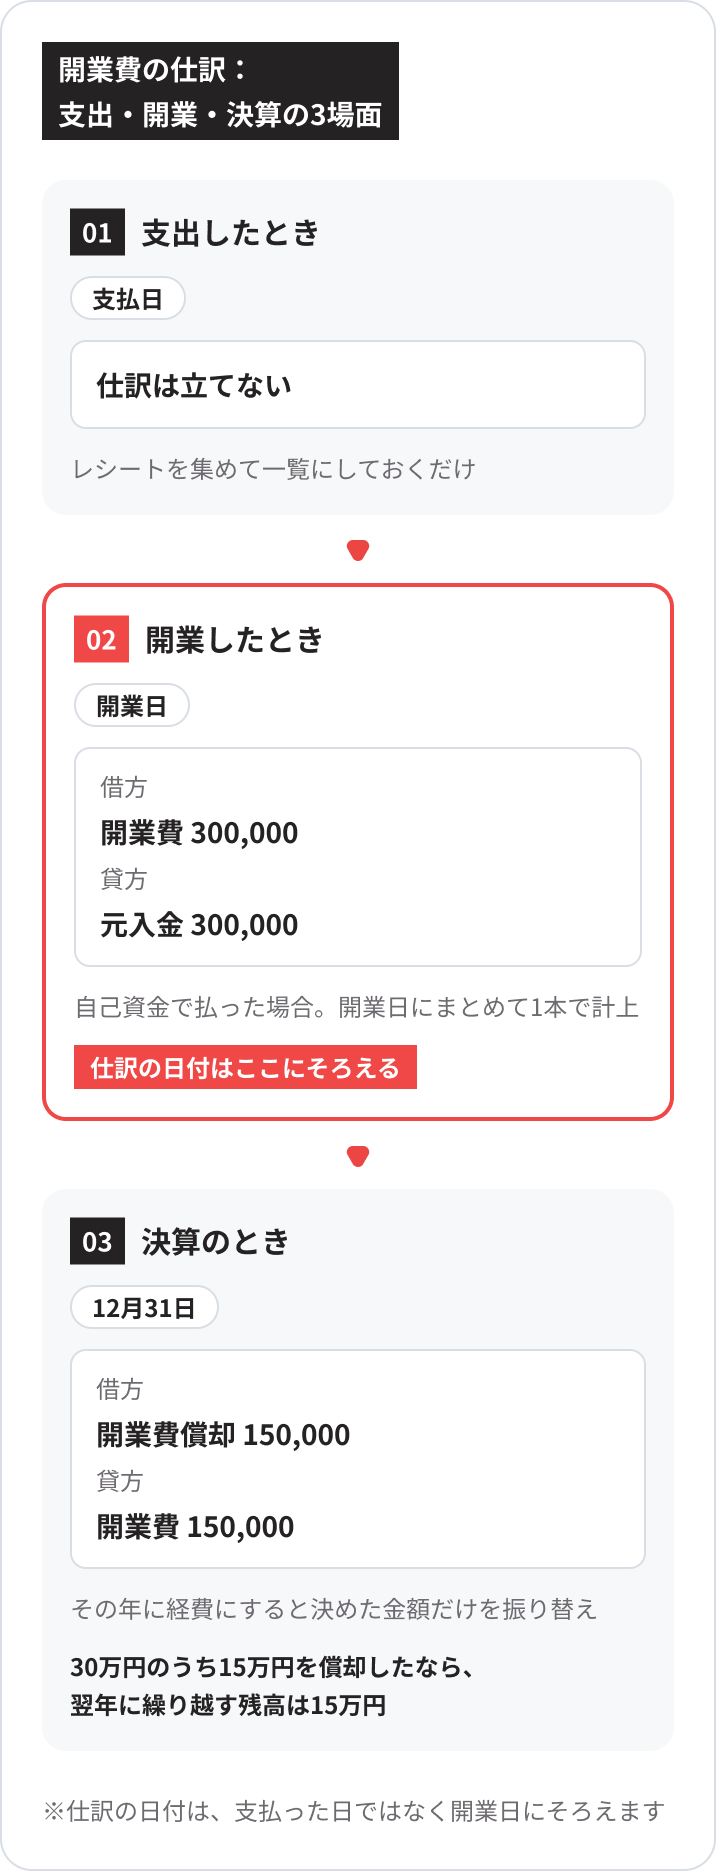
| 場面 | 日付 | 借方 | 貸方 | 補足 |
|---|---|---|---|---|
| ① 支出したとき | 支払日 | 仕訳は立てない | — | レシートを集めて一覧にしておくだけ |
| ② 開業したとき | 開業日 | 開業費 300,000 | 元入金 300,000 | 自己資金で払った場合。開業日にまとめて1本で計上 |
| ③ 決算のとき | 12月31日 | 開業費償却 150,000 | 開業費 150,000 | その年に経費にすると決めた金額だけを振り替え |
仕訳の日付は、支払った日ではなく開業日にそろえます。 開業前は事業用の帳簿がないため、開業日に「それまでの支出の合計」を1本で持ち込む形が一般的です。事業用口座から出していない支出は、相手勘定を元入金(事業主が持ち込んだ資金)とします。
帳簿の付け方で大切なのは、残高が毎年いくら残っているかを追えるようにしておくことです。30万円のうち15万円を償却したなら、翌年に繰り越す残高は15万円。記録されていれば、何年か経ってから償却することもできます。
今年いくら償却するかの決め方
償却額は、「今年の所得が、所得控除を引いたあとにいくら残るか」から逆算して決めます。任意償却は自由に選べる制度ですが、選び方を間違えると開業費の価値を減らしてしまいます。
所得税は、所得から所得控除を引いた残りにかかります。基礎控除や社会保険料控除などを引いた段階で課税所得がゼロなら、そこに償却をぶつけても、その年に減る税金はありません。開業費は使い切ればなくなるため、税金が減らない年に使うのはもったいない、という関係です。
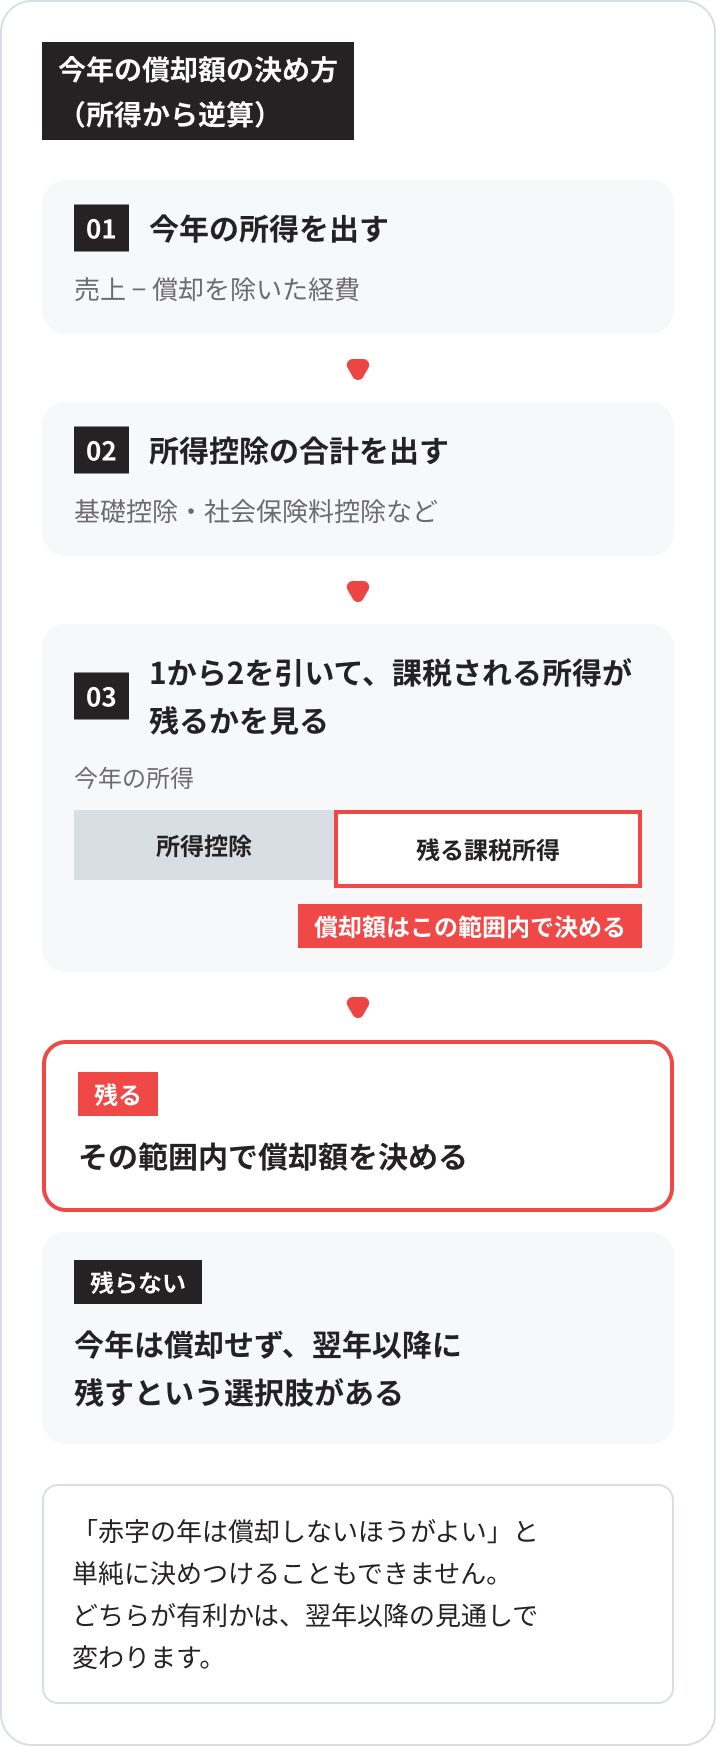
考える順番はこうなります。
- 今年の所得を出す(売上 − 償却を除いた経費)
- 所得控除の合計を出す(基礎控除・社会保険料控除など)
- 1から2を引いて、課税される所得が残るかを見る
- 残るならその範囲内で償却額を決める。残らないなら今年は償却せず翌年以降に残すという選択肢がある
青色申告なら、複式簿記で記帳し、e-Taxで期限内に申告するか電子帳簿保存の要件を満たすことで、青色申告特別控除は65万円になります(出典: 国税庁「No.2072 青色申告特別控除」)。この控除も含めて計算してから償却額を考えてください。
ただし、「赤字の年は償却しないほうがよい」と単純に決めつけることもできません。 青色申告者には赤字を繰り越せる制度があり、どちらが有利かは翌年以降の見通しで変わります。金額が大きい方は、この判断は専門家に相談する価値があります。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
実務では、今年の所得だけでなく、来年以降の所得見込みも見ながら、開業費を今年いくら償却するかを決めます。青色申告の赤字は原則3年間しか繰り越せませんが、開業費は任意償却なので、今年使わずに残しておくこともできます。たとえば、今年は赤字でも今後3年以内に十分な黒字が見込めない場合は、無理に償却して赤字を増やすより、黒字が出る年まで開業費を残しておいた方が有利なことがあります。
辰巳 景祐のプロフィールと監修記事を見る →法人の創立費と開業費はどう違うのか
法人の場合、会社ができるまでの費用が「創立費」、できてから営業を始めるまでの費用が「開業費」と2つに分かれます。法人税法施行令第14条第1項が、第1号で創立費を、第2号で開業費を定めています(出典: e-Gov法令検索「法人税法施行令」)。個人事業主には「設立」の段階がないため、創立費という区分そのものがありません。
| 個人事業主 | 法人 | |
|---|---|---|
| 設立までの費用 | 区分なし(開業準備のために特別に支出した費用は開業費として検討) | 創立費(発起人の報酬、設立登記の登録免許税など) |
| 設立後〜営業開始までの費用 | — | 開業費 |
| 対象期間の起点 | 法令上の定めなし | 会社の設立日が起点 |
| 根拠 | 所得税法施行令第7条第1項第1号 | 法人税法施行令第14条第1項第1号・第2号 |
法人は起点が登記上の設立日で決まるのに対し、個人事業主には起点の定めがありません。個人のほうが期間の面では柔軟ですが、その分、開業準備のための支出だったと説明できる材料を自分で用意する必要があります。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
個人事業の開業費の未償却残高は、法人成りしても法人へそのまま引き継ぐことはできません。また、法人成りしただけで未償却残高を自動的に全額経費にできるわけでもありません。開業費は個人側で任意償却できるため、法人成り前にどこまで償却するかを検討しておくことが大切です。
辰巳 景祐のプロフィールと監修記事を見る →開業費を数え終えたあとにやること
開業費の集計が終わったら、これから出ていくお金を「確かめてから出す」順序に切り替えます。並んだ金額はすでに戻ってこないお金ですが、これから払う内装費・設備費・仕入れ・広告費は、まだ選べます。
作ってから売るのではなく、買ってくれる人がいるとわかってから作る。クラウドファンディングは、この順序を試すテストマーケティングの手段のひとつです。先に企画を公開して支援を募り、集まった反応と資金をもとに動きます。
事例:建物の老朽化で取り壊される鍼灸院を移転オープンしたい
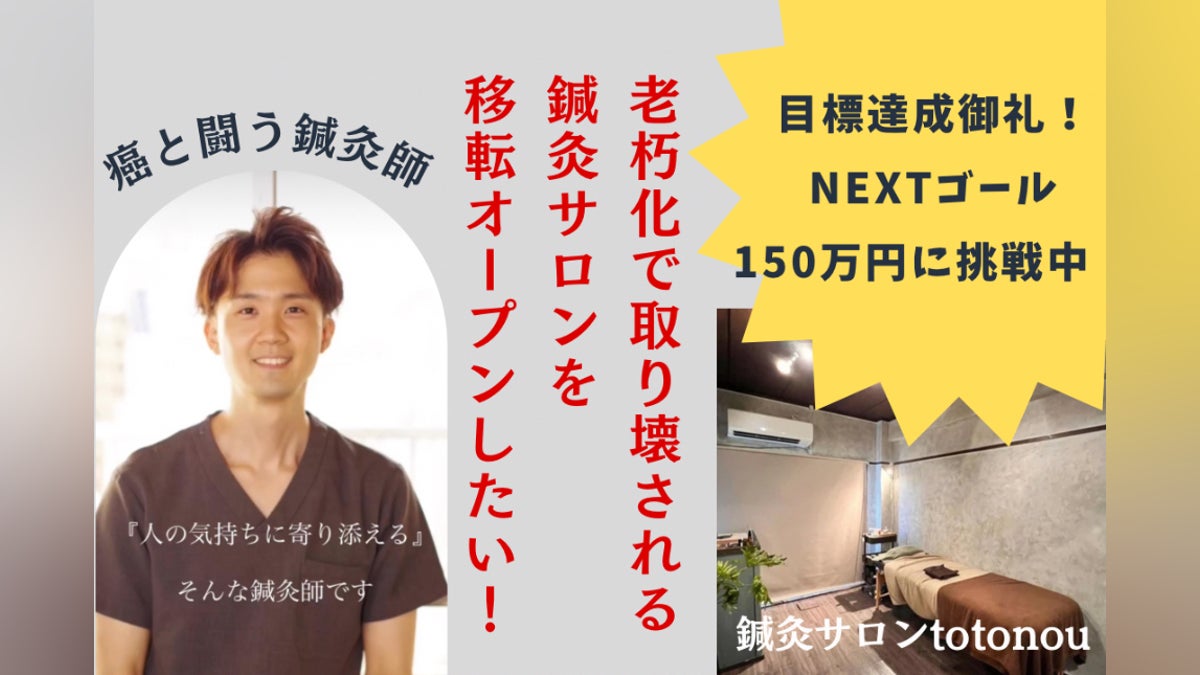
鍼灸サロンtotonouは、老朽化で取り壊しが決まった鍼灸院の移転オープンのため、目標100万円に対して1,614,245円(178人の支援・達成率161%)を集めて成立させました(2023年12月7日〜2024年1月6日・All-in方式。出典: プロジェクトページ)。注目したいのは達成率より、178人が実際にお金を払ったという事実です。移転先で施術を受ける人がいると、工事の前に見えていました。
※この支援総額は、手数料や税金を差し引く前の金額です。目標未達なら不成立の「All-or-Nothing方式」に対し、「All-in方式」は1円でも集まれば成立し、目標に届かなくても手数料が発生してリターンを届ける義務も残ります(出典: CAMPFIREヘルプ)。
内装や設備にお金を出す前に、確かめたいと思ったら
まずはアイデアを整理するところから。AIとチャットで質問に答えていくだけで、あなたの開業のアイデアが企画書とプロジェクトページのサンプルの形になります。大きなお金を出す前に、欲しい人がいるかを確かめる準備に使ってください。


開業費で多い後悔は、入れ忘れではなく「税金が減らない年に使ってしまった」です。合計を出すところで止めず、今年いくら経費にするかまで決めてしまいましょう。これから出ていくお金のうち「確かめてから出すもの」も見えてきます。
【コピー用テンプレート:開業費の棚卸しシート】
STEP 1|開業前に払ったものを全部書き出す
・【○○】/【○円】/【○年○月○日】
※レシートがないものも、日付と目的を書いて一旦並べる
STEP 2|4つの問いで仕分ける(下は開業費から外れるもの)
・事業のためでない → 外す
・1つ10万円以上のモノ → 減価償却資産へ
・売るための仕入 → 棚卸資産へ
・戻ってくるお金(敷金・保証金) → 資産へ
STEP 3|残ったものを合計する
→ 開業費の合計 =【○円】
STEP 4|今年いくら経費にするかを決める ※ここが本題
・今年の所得(売上−経費)=【○円】
・所得控除の合計(基礎控除・社会保険料など)=【○円】
・差し引いて残る所得 =【○円】
→ 今年の償却額 =【○円】/翌年以降に残す額 =【○円】
STEP 5|これから出ていく分を分ける
・すぐ払う必要があるもの:【○○】【○円】
・確かめてから出すもの:【○○】【○円】
・いつまでに確かめるか:【○年○月】まで
最後に1文でまとめる
私は【○○】の開業費が【○円】ある。今年は【○円】を経費にして、【○円】を翌年に残す。【○年○月】までに【○○】を確かめてから【○円】を出す。
記入例:私はオンライン料理教室の開業費が28万円ある(撮影用照明3万円、試作の食材費6万円、講座受講料12万円、名刺とチラシ4万円、ドメインと予約システム3万円)。今年は所得45万円で控除を引くと残らないので、償却は0円、28万円を翌年に残す。2027年3月までに「有料の体験会に10人集まるか」を確かめてから、調理台の入れ替え費用18万円を出す。
核心はSTEP 4です。今年いくら経費にするかは、自分の所得を見ないと決められません。そしてSTEP 5で「確かめてから出す」に振り分けた金額が、この先の失敗を減らします。合計額が想像より大きくても、落ち込む必要はありません。足りないのは能力ではなく、まだ確かめていないという手順だけです。なお試算は目安です。税務の判断は税理士等へご確認ください。
よくある質問
Q. 開業費に上限はありますか?
A. 開業費そのものの金額に上限はありません。ただし1つあたり10万円以上のものは減価償却資産として別に扱うため、含められません。金額が大きいほど、開業準備のための支出だったと説明できる記録が重要になります。
Q. 領収書がない支出も開業費にできますか?
A. 支出の事実を客観的に説明できる記録が必要です。クレジットカードの明細や銀行の振込記録、交通費の記録などで補える場合があります。ただし記録だけで認められるかは個別の判断になるため、金額が大きいものは税理士や所轄の税務署にご確認ください。
Q. 資格取得のためのスクール代は開業費になりますか?
A. 判断が分かれる論点です。資格そのものが個人に帰属し、事業をやめても本人に残る性質のものは認められにくいとされ、この記事で断定はできません。金額が大きい場合は、受講の目的と時期を整理して税理士にご相談ください。
Q. 開業した年に開業費を計上し忘れました。もう間に合いませんか?
A. 開業費は繰延資産として帳簿に残るため、未償却の残高があれば翌年以降に必要経費とすることが考えられます。ただし帳簿に残高が記録されていることが前提です。まだの場合は、支出の一覧と証拠書類を揃えて税理士にご相談ください。
まとめ
- 開業費は、事業を始めるまでに開業準備のために特別に支出した費用で、繰延資産として扱います。
- 入るかどうかは費用名ではなく、①事業のためか ②1つ10万円以上のモノか ③仕入れた在庫か ④戻ってくるお金か、の4問で判定します。
- さかのぼれる期間に法令の定めはありません。分かれ目は期間の長さではなく、開業準備のためだったと説明できるかです。
- 償却は60ヶ月の均等償却と任意償却の2つ。任意償却なら0円から全額まで選べます。
- 今年いくら償却するかは、所得控除を引いたあとに所得が残るかを見て決めます。
使ったお金をこの先どう回収するか、迷ったら
いきなり成功しなくて大丈夫です。まずはアイデアを整理するところから。AIとチャットで話すだけで、あなたの考えが企画書とプロジェクトページのサンプルの形になります。
本記事は2026年11月時点の情報および各出典にもとづく目安です。税制・要件は法令改正で変わり、開業費として認められる範囲や償却額の判断は個々の状況で異なります。ご自身の申告にあたっては、所轄の税務署や税理士等へ必ずご確認ください。掲載しているプロジェクトの実績は個別の事例であり、同様の成果を保証するものではありません。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
家賃・水道光熱費・通信費などの毎月発生する費用は、単に開業前に支払ったというだけで当然に開業費になるわけではなく、「開業準備のために特別に支出した費用」といえるかを個別に判断します。たとえば、開業に向けて先に借りた事業用店舗の家賃などは、開業費として扱える場合があります。一方、自宅を事務所として使っている場合は、家賃や水道光熱費などの全額ではなく、事業に使った部分だけが対象になります。法人の場合も、開業準備のための特別な支出かどうかを基準に判断します。
辰巳 景祐のプロフィールと監修記事を見る →