- 起業・開業・創業・独立の違いと、実際に決めるべきことがわかります。
- 個人事業主と法人のメリット・デメリットと、選ぶための数値ラインがわかります。
- 開業届の出し方と、資金がなくても起業する方法がわかります。
起業とは?個人事業主と法人との違いをわかりやすく解説
 この記事で学べること


Google検索の「トップニュース」や対応するAI検索で、このメディアの記事を見つけやすくするための設定画面を開きます。
起業とは、新たに自分の事業を始めることを指す言葉です。 会社を設立する「法人としての起業」と、税務署に開業届を提出して個人で事業を行う「個人事業主としての起業」の大きく2つの形があります。どちらを選ぶかで手続きや税金、社会的信用の面に違いが生まれるため、まずは自分に合う形態を知ることが最初の一歩になります。
そもそも起業とは?意味をわかりやすく解説
起業とは、新たに事業を始める行為全般を指す言葉です。雇われて働くのではなく、自分自身が事業の主体となって価値を提供し、その対価を得る立場になることを意味します。
起業という言葉自体に「法人を作らなければならない」という決まりはありません。「起業」は事業を始める行為そのものを表す大きな傘のような言葉で、そのなかに「個人事業主」と「法人」という2つの選択肢が含まれているとイメージするとわかりやすくなります。
会社員は毎月決まった給与を得られる代わりに裁量が限られ、起業家は収入が保証されない不確実性を引き受ける代わりに、何を・どう・誰に届けるかを自分で決められます。
大切なのは、起業前からアイデアや資金計画が完璧に固まっている人はほとんどいないということ。多くの人は流れを理解して一つずつ準備を進めながら、走りながら形にしていきます。
起業・開業・創業・独立の違いとは?
この4つの言葉に厳密な法的定義はありません。ニュアンスによる使い分けが一般的で、実務上は同じ場面で複数の言葉が使われることも多くあります。
| 言葉 | 主なニュアンス | よく使われる場面 |
|---|---|---|
| 起業 | 事業を新たに始める行為全般 | 幅広い場面で使う総称 |
| 開業 | 事業を開始する行為・手続き面 | 「開業届を出す」「開業日」など実務の文脈 |
| 創業 | 事業を新たに興すこと、沿革 | 「創業○年」など歴史・起点を語る文脈 |
| 独立 | 雇われる立場から離れること | 「会社員から独立する」など立場の変化 |
言葉の使い分けに正解を求めすぎるより、「自分は法人を作るのか、個人事業主としてやるのか」という実質的な選択のほうが、この先の準備に直結します。
個人事業主とは?意味・メリット・デメリット
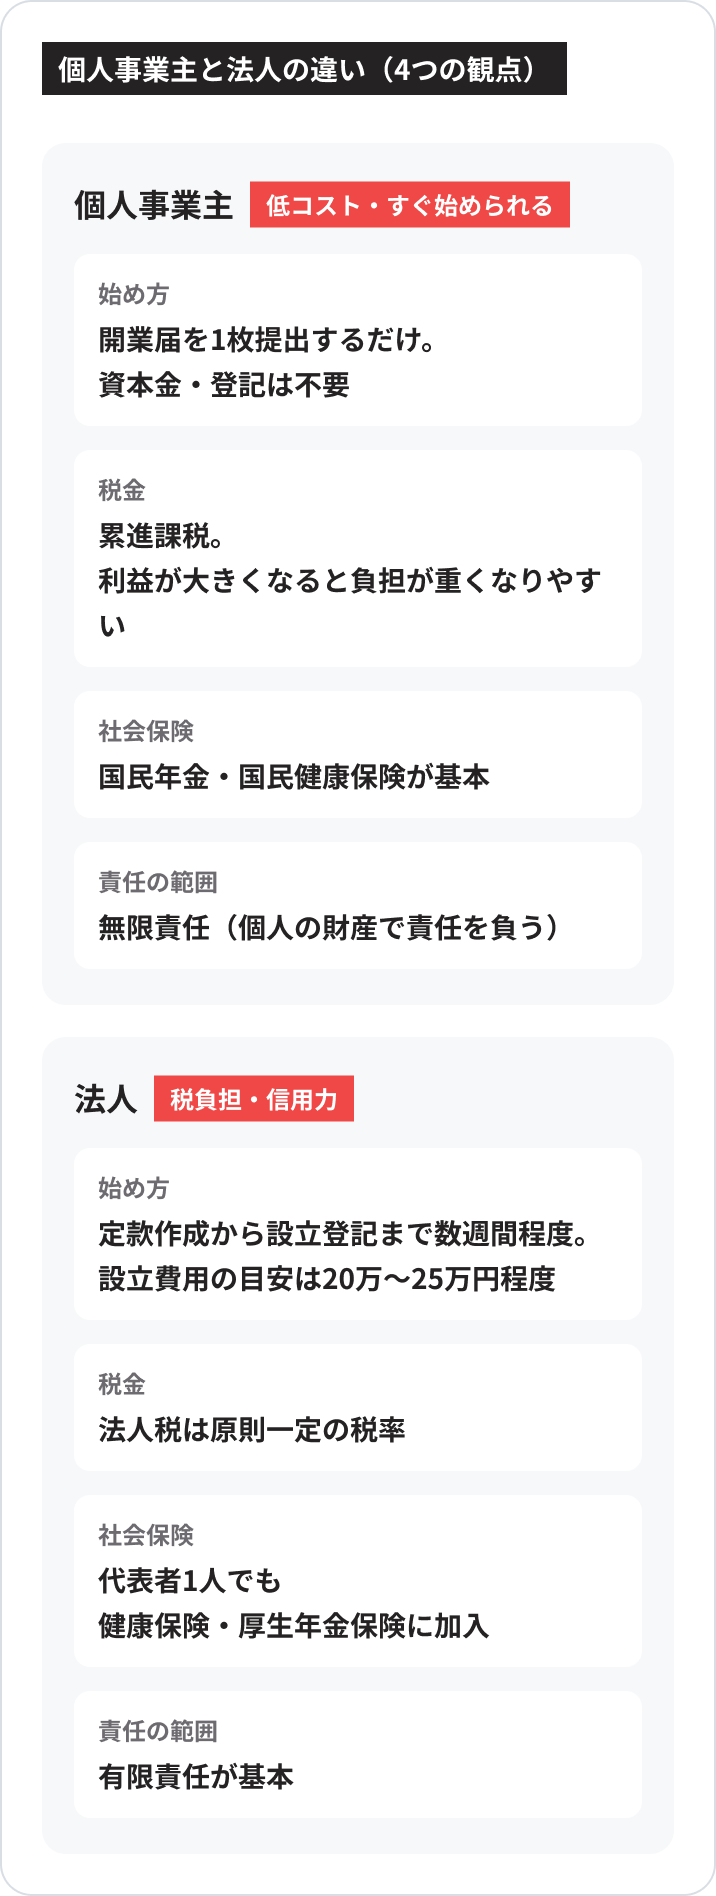
個人事業主とは、法人を設立せずに税務署へ開業届を提出して事業を行う個人のことです。特別な資本金や登記は不要で、開業届を1枚提出するだけで、その日から事業を始められます。 「まず小さく始めて、様子を見ながら大きくする」やり方に向いています。
一方でデメリットもあります。
- 社会的信用:法人に比べて信用力が低いと見なされる場合があります
- 税金:累進課税(所得税)のため、利益が大きくなると税負担が重くなりやすい
- 社会保険:国民年金・国民健康保険への加入が基本
- 責任の範囲:個人の財産で責任を負う「無限責任」となります
つまり個人事業主は、「低コスト・即日性」と引き換えに「税負担・信用力・責任範囲」で法人に劣る場面があるというトレードオフの関係にあります。まずは個人事業主として始め、事業が育った段階で法人化を検討する人も少なくありません。
会社(法人)として起業するとは?メリット・デメリット
法人とは、株式会社などの形で法律上の人格を持たせて事業を行う組織です。個人事業主が「個人」のまま事業を行うのに対し、法人は登記によって「会社」という別の人格を作り、その会社が事業主体となります。
主なメリット
- 社会的信用:取引先や金融機関からの信用を得やすい場合があります
- 税金:法人税は原則一定の税率のため、利益が大きくなるほど税負担を抑えられる可能性
- 責任の範囲:「有限責任」が基本で、個人の財産と事業の負債が原則切り離されます
主なデメリット
- 設立費用がかかる:株式会社なら登録免許税15万円〜、定款認証手数料3万〜5万円(資本金の額で変動)など。紙の定款だと印紙税4万円が必要ですが、電子定款なら不要です。 印鑑作成費も含めた実務上の目安は20万〜25万円程度
- 社会保険への加入が原則義務:代表者1人の会社でも健康保険・厚生年金保険への加入が必要
- 手続きに時間がかかる:定款作成から設立登記まで数週間程度(株式会社は代表取締役1名でも設立可能です)
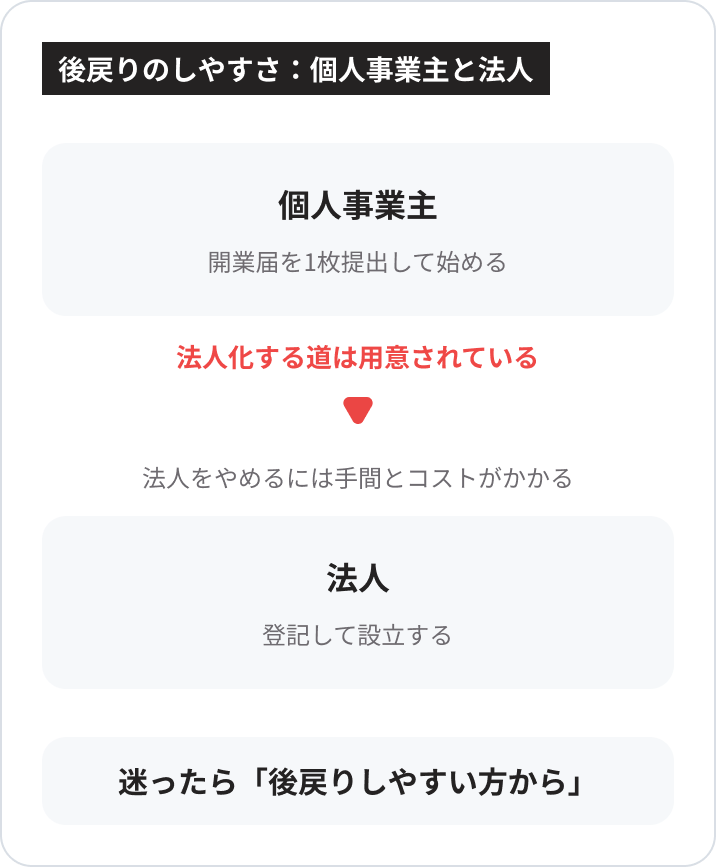
- 後戻りしにくい:解散には、個人事業の廃業に比べて手間とコストがかかります
「法人化すると後戻りできないのでは」「維持コストが心配」という不安を持つ方は少なくありません。設立費用や社会保険の強制加入は個人事業主にはない負担です。だからこそ、「まずは個人事業主として始めて、事業の状況を見ながら法人化を検討する」という段階的な進め方も現実的です。
個人事業主と法人、どちらが得?判断の目安
法人化を検討する目安として、よく参考にされる数値ラインは2つです。
- 課税所得800万円前後(税負担の逆転ライン):個人事業主の所得税・住民税は所得が増えるほど負担率が高くなる一方、法人税などの実効税率はおおむね一定です。この差が逆転し始めるのが課税所得800万円前後だといわれています
- 売上1,000万円(消費税の観点):課税売上高が1,000万円を超えた年から2年後に消費税の納税義務が生じます。この直前で法人化すると、新設法人は要件を満たせば設立から一定期間、納税が免除される場合があります
ただし、インボイス制度の開始以降、この目安がそのまま当てはまらないケースが増えています。 インボイス発行事業者として登録すると売上額にかかわらず消費税の納税義務が生じるため、取引先がインボイスを必要とするBtoB事業では、法人化による消費税免除のメリットが限定的になる場合があります。
| 判断軸 | 個人事業主のままが向く目安 | 法人化を検討する目安 |
|---|---|---|
| 課税所得 | 800万円未満 | 800万円前後を安定して超える |
| 課税売上高 | 1,000万円未満 | 1,000万円超で、かつインボイス発行の必要性が低い |
| 拡大の意向・取引先 | 自分ひとり・小規模で運営したい/法人格を求められていない | 従業員を雇い拡大したい/取引先から法人取引を求められている |
数値だけで機械的に判断せず、自分の事業の状況に照らして考えることが大切です。次のワークで整理してみてください。
起業準備の流れと開業届の出し方
個人事業主は開業届の提出のみで開業できるのに対し、法人は定款作成から設立登記まで複数の手続きが必要です。
| ルート | 手順 |
|---|---|
| 個人事業主 | ①事業内容・屋号を決める → ②事業計画を整理する → ③開業届を税務署に提出 → ④(任意)青色申告承認申請書を提出 → ⑤事業を開始 |
| 法人設立 | ①事業内容・商号を決める → ②定款を作成 → ③定款の認証(株式会社の場合) → ④資本金を払い込む → ⑤法務局で設立登記を申請 → ⑥税務署・都道府県・年金事務所等へ各種届出 |
個人事業主ルートは最短で即日〜数日で事業を始められます。一方、法人設立ルートは準備から事業開始まで数週間程度を見込んでおくとよいでしょう。


「どちらが得か」は一般論では決まりません。自分の1年目の数字と、数字以外の条件を並べると、多くの場合は答えが自然に絞られます。 以下のテンプレートをコピーして書き換えてみてください。
【コピー用テンプレート:個人事業主/法人 判断シート】
STEP 1|1年目の売上と利益をざっくり置く
・1年目の売上見込み:【○万円】/経費(仕入れ・家賃・通信・広告など):【○万円】
→ 課税所得の目安 = 売上 − 経費 =【○万円】
※初年度は控えめに見積もる
STEP 2|数値ラインと照らす
・課税所得は800万円前後を安定して超えそうか:【はい/いいえ】
・課税売上高が1,000万円を超えそうか:【はい/いいえ】
・取引先からインボイスの発行を求められそうか:【はい/いいえ】
※インボイス発行事業者として登録すると、売上額にかかわらず消費税の納税義務が生じます。「1,000万円まで免税」が前提にならない点に注意
STEP 3|数字以外の条件をチェックする(当てはまるものに✓)
□ 取引先から「法人でないと契約できない」と言われている/言われそう
□ 1年以内に人を雇う予定がある
□ 大きな借入や在庫を抱える(責任範囲を分けたい)
□ 許認可の取得に法人格が必要
□ 設立費用(20万〜25万円程度)と社会保険料の負担を今すぐ払える
→ ✓が0〜1個なら個人事業主から、3個以上なら法人設立の検討を
STEP 4|「後戻りのしやすさ」を確認する ※ここが本題
・個人事業主から法人化する場合の手間:【調べた/これから調べる】
・法人を解散する場合の手間とコスト:【調べた/これから調べる】
※法人化する道は進みやすい一方、法人をやめるには手間とコストがかかります。迷ったら「後戻りしやすい方から」が原則
STEP 5|最初の一歩と期限を決める
・選んだ形態:【個人事業主/法人/まだ決めない】
・次にやること:【例/開業届の様式をDLする/需要を確かめる/税理士に相談】
・いつまでに:【○年○月○日】
最後に1文でまとめる
私は1年目の課税所得を【○万円】と見込み、【個人事業主/法人】で始める。まず【○年○月○日】までに【○○】をやる。
記入例:私は1年目の課税所得を250万円と見込み、個人事業主で始める。まず9月末までに開業届の様式をダウンロードして記入する。
このワークの核心はSTEP4です。「どちらが得か」を突き詰めると答えが出ないまま時間だけが過ぎますが、「後戻りしやすいのはどちらか」で考えると判断がつきます。 法人化する道は用意されていますが、法人をやめるには手間とコストがかかります。迷っているなら、まず個人事業主として始めて数字が見えてから法人化を検討する——これが現実的な進め方です。なお、この試算は目安です。税務の判断は税理士等にご相談ください。
開業届の書き方・提出先・提出期限
開業届は、事業の開始等の事実があった日の属する年分の確定申告期限までに、納税地を管轄する税務署に提出します(出典: 国税庁「個人で事業を始めたとき」)。所得税法第229条に根拠があり、期限が土日祝にあたる場合は翌開庁日が期限です。期限を超えて遅れても罰則の定めはありませんが、青色申告などの税制優遇のためにも早めの提出が望ましいとされています。
記入する主な項目は、提出先の税務署名・提出日、納税地、氏名・生年月日・マイナンバー、屋号(任意)、事業の概要・所得の種類、開業日です。国税庁のWebサイトから様式をダウンロードして記入し、窓口への持参・郵送・e-Taxで提出します。青色申告を希望する場合は「所得税の青色申告承認申請書」もあわせて提出します。
メリットは青色申告特別控除などの税制優遇を受けられる点、屋号入りの銀行口座を開設しやすくなる点です。なお最大65万円の控除には、複式簿記による記帳と、e-Taxによる申告または電子帳簿保存という要件があります(満たさない場合は55万円または10万円)。デメリットは、失業保険(雇用保険の基本手当)の受給対象外になる場合がある点です。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
失業保険は再就職を目指す人の制度であるため、開業届を提出して個人事業主になると受給資格を失います。開業届を出している(または実質的に事業を始めている)にもかかわらず、それを隠して失業保険を受け取ると不正受給となり、厳しい罰則の対象になります。開業が決まったタイミングでハローワークへ開業の申告を正しく行い、受給中に開業した場合はその時点で支給をストップさせる、あるいは要件を満たして再就職手当に切り替えるなど、必ず窓口と連携して手続きを行うようにしましょう。
中野 裕哲のプロフィールと監修記事を見る →資金がなくても起業できる?補助金・クラウドファンディング
「資金がないから起業できない」と決めつける前に、使える制度を確認してみる価値はあります。
日本政策金融公庫総合研究所「2025年度新規開業実態調査」によると、開業費用の平均値は975万円、中央値は600万円。ただし「250万円未満」(20.1%)と「250万〜500万円未満」(21.7%)で4割以上が500万円未満であり、長期的に少額化の傾向にあります。開業時の資金調達額は平均1,219万円で、金融機関等からの借入が平均827万円(67.9%)、自己資金が平均279万円(22.9%)でした(出典: 日本政策金融公庫総合研究所、2025年12月5日公表)。想像よりも小さな金額から起業しているケースが少なくありません。
選択肢は、自己資金(返済不要だが金額に限りがある)、融資(まとまった額を調達できるが返済義務)、補助金(返済不要だが審査があり原則あと払い)、クラウドファンディング(資金と同時に需要検証・ファン獲得ができる)の4つです。
創業初期の個人事業主に身近な代表例は「小規模事業者持続化補助金」です。2026年度の一般型・通常枠は補助上限50万円・補助率3分の2(特例併用で最大250万円)、創業型は補助上限200万円・補助率3分の2(インボイス特例で最大250万円)。創業型は「創業後おおむね1年以内」で、「特定創業支援等事業」の支援を受けていることが要件です(出典: 中小企業庁、創業型。2026年5月時点。上限額・要件は公募要領でご確認ください)。
ただし補助金は申請すれば必ず採択されるものではなく、原則あと払いです。立て替える額は補助金の額ではなく経費の総額です。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
補助金は税務上雑収入(収益)扱いとなるため、原則として所得税や法人税の課税対象になります。例えば、設備投資で数百万円の補助金を得ても、その約3割が税金として消えてしまうため、納税資金を考慮しておかないとキャッシュに窮する補助金貧乏に陥りかねません。この税負担を回避する特例が圧縮記帳です。補助金で購入した固定資産の帳簿価格を引き下げ、補助金収入と相殺することで税金をゼロ(将来へ繰り延べ)にできます。免税ではなく税金の先送りですが、創業期の貴重な手元資金を守るためには必須の知識です。
中野 裕哲のプロフィールと監修記事を見る →開業届を出す前に「小さく試す」という選択肢
クラウドファンディングは、お金を集める手段にとどまらず、開業前に需要を確かめる手段にもなります。
自分の事業アイデアをプロジェクトページで発信し、共感した人が「支援」で応援してくれる仕組みです。この流れのなかで、①需要の検証(お金を出してでも応援したい人がどれだけいるかが可視化される)、②初期資金の確保、③ファンの獲得(支援者がそのまま開業後の最初の顧客になる)の3つを同時に得られます。
つまり、「開業届を出して、店を構えて、それから需要があるか確かめる」のではなく、「需要を確かめながら、資金を集めながら、開業に向かう」という順序を選べます。
CAMPFIREでは、2011年から2026年6月までに累計約12.4万件のプロジェクトが立ち上がり、延べ約1,500万人から約1,200億円の支援が生まれています(2026年6月時点、自社調べ、出典: CAMPFIRE。グループ他サービスを含む参考数値です)。実例を2件紹介します。
事例:喫茶店の初出店
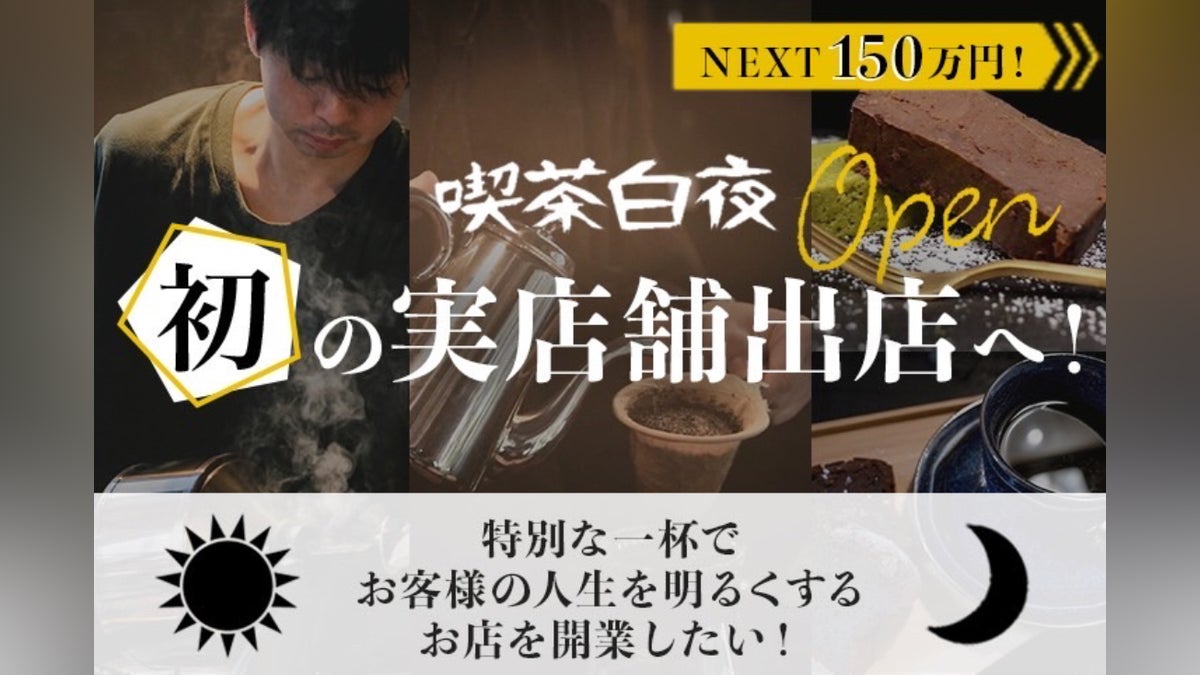
「『喫茶白夜』初の店舗出店へ!」は、目標120万円に対して120人から155万2,000円(達成率129%)を集めて成立(2024年3月31日終了)。実店舗を構える前に応援してくれる人がいるかを確かめてから出店に踏み切った例です(プロジェクトページ)
事例:専門技術を活かした新施設

宇宙技術開発会社やJAXAでの勤務経験を持つ男性が「宇宙サウナ」に挑戦し、目標150万円に対して181人から267万500円(達成率178%)を集めました(2024年8月13日終了。プロジェクトページ)
どちらも「開業してから需要があるか賭けに出る」のではなく、「先に反応を確かめてから踏み出す」という順序を取っています。
なお、クラウドファンディングは公開すれば必ず成功するものではありません。目標設定が実態と合っていない、準備期間を取らずに公開する、公開後に発信を続けない——といったつまずきが起こりやすいとされています。仮に目標に届かなくても、得られた反応や気づきは次の準備に活かせます。
よくある質問(FAQ)
Q. 個人事業主から法人化するタイミングの目安はありますか?
A. 一般的な目安として、課税所得800万円前後、または課税売上高1,000万円前後が挙げられます。ただしインボイス制度の影響で消費税免除のメリットが限定的になる場合があるため、最終的な判断は税理士など専門家への相談をおすすめします。数字以外にも、取引先の要望や雇用の予定といった条件が判断に関わります。
Q. 開業届はいつまでに、どこに提出すればよいですか?
A. 事業の開始等の事実があった日の属する年分の確定申告期限までに、納税地を管轄する税務署に提出します(出典: 国税庁)。窓口への持参、郵送、e-Taxのいずれでも提出できます。
まとめ:最初から完璧に決めなくていい
- 起業のなかに「個人事業主」と「法人」の2つの選択肢があります(起業・開業・創業・独立に厳密な違いはありません)
- 個人事業主は低コスト・即日性、法人は税負担・信用力の面で強みがあります
- 法人化の目安は課税所得800万円前後・売上1,000万円前後。ただしインボイス制度の影響があるため、最終判断は専門家に相談を
- 迷ったら「後戻りしやすい方から」。法人化する道は用意されていますが、法人をやめるには手間とコストがかかります
- 資金がなくても、補助金やクラウドファンディングを組み合わせて起業する道があります
起業は、個人事業主か法人かを最初から完璧に決める必要はありません。まずは自分に合う形を知り、必要であれば小さく試しながら進めていけます。いきなり成功しなくていい、まずは試せばいい。
個人事業主と法人、どちらで始めるか迷ったら
最初から完璧に決めなくて大丈夫です。まずは頭の中を整理するところから。AIとチャットで質問に答えていくだけで、あなたの構想が企画書とプロジェクトページのサンプルの形になります。
この記事は2026年11月時点の情報および各出典にもとづく一般的な情報提供であり、税務・法務に関する個別の判断を保証するものではありません。制度・数値は変更される場合があるため、最新情報は各公式サイトでご確認ください。具体的な判断は税理士等にご相談ください。掲載しているプロジェクトの実績は個別の事例であり、同様の成果を保証するものではありません。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
売上見込みが明確でない段階では、まずは初期費用や維持コストを低く抑えられる個人事業主からのスタートがおすすめです。法人は社会的信用が高く税制面でのメリットもありますが、設立時の登録免許税や毎年の住民税均等割(赤字でも発生)、税理士報酬などの固定費が重くのしかかります。まずは個人として開業し、ビジネスが軌道に乗って売上や利益が安定的に見込めるようになったタイミングで法人化(法人成り)を検討するのが、最もリスクの少ない確実なステップです。
中野 裕哲のプロフィールと監修記事を見る →