- 50代・シニアの起業がいま増えている実態を、公的な調査データで確認できます。
- 経験を活かせて無理なく続けられる業種の選び方(5つの基準)がわかります。
- 退職金・老後資金を守りながら事業資金をつくる「2階建て」の資金設計と、シニアが使える公的制度がわかります。
50代からの起業ガイド|何から始める?経験を活かす業種選びと資金の守り方【2026年版】
 この記事で学べること


Google検索の「トップニュース」や対応するAI検索で、このメディアの記事を見つけやすくするための設定画面を開きます。
「定年後の働き方を考えると、このままでいいのかな」——そう感じ始めていませんか。役職定年が見えてきた会社員の方、子育てが一段落した方、早期退職を検討している方。長く働いてきたからこそ、「残りの人生は自分のやりたいことを」という気持ちが芽生える一方で、「この年齢から起業なんて遅いのでは」「失敗して老後資金を失ったら」と考えると、足がすくんでしまう——その迷いは、あなただけのものではありません。
この記事では、50代・60代からの起業を、「経験を活かす業種選び」「小さく試す方法」「退職金・老後資金を守る資金設計」「シニアが使える支援制度」まで、最初の一歩から順番に解説します。結論からお伝えすると、50代からの起業は決して遅くありません。むしろ、これまで積み上げた経験・人脈・資金という"若い世代にはない資産"を活かせる、有利な挑戦です。大切なのは、老後資金を守りながら「小さく試す」こと。いきなり大きく賭ける必要はありません。まずは、これまでの経験を棚卸しする一歩から始めてみましょう。
50代からの起業は「遅い」のか?——データで見る現状
50代からの起業は、まったく遅くありません。むしろ、いま起業する人の年齢層は年々上がっており、新しく会社をつくった人の4人に1人以上が50代という時代になっています。
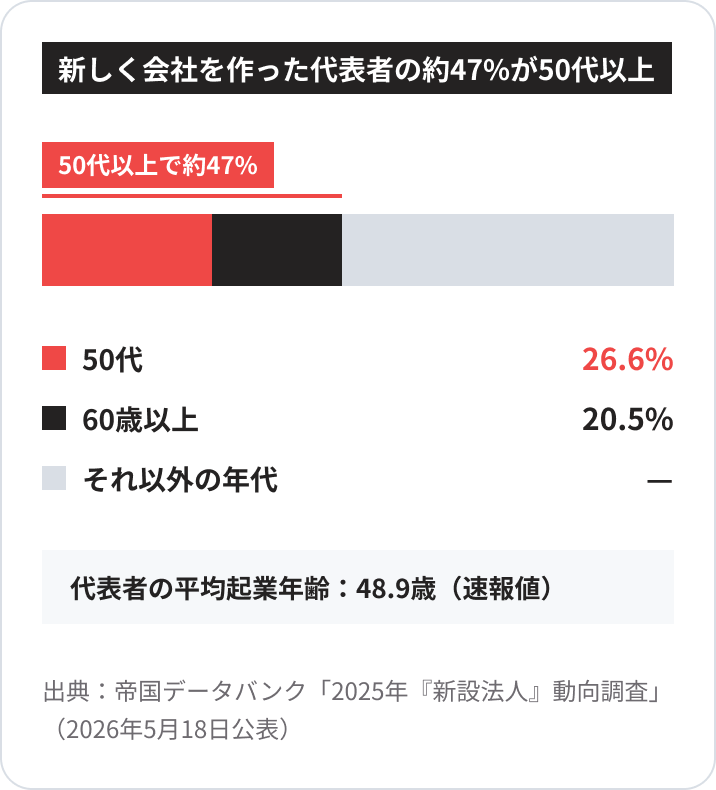
具体的な数字を見てみましょう。帝国データバンクの「2025年『新設法人』動向調査」によると、新しく設立された法人の代表者に占める50代の割合は26.6%で、7年連続の上昇でした。60歳以上も20.5%と、初めて20%台に到達しています(60代・70代・80代以上はいずれも2000年以降で最高)。代表者の平均起業年齢も48.9歳(速報値)まで上がり、2000年以降でもっとも高齢になりました(出典: 帝国データバンク「2025年『新設法人』動向調査」、2026年5月18日公表)。
50代と60歳以上を合わせると、新設法人の代表者の約47%。いまや会社をつくる人の半数近くが50代以上ということになります。若い世代の起業が縮小するなかで、経験を積んだシニア層・早期リタイア層の起業がむしろ増えているのです。
個人事業を含む開業全体で見ても、この傾向は変わりません。日本政策金融公庫「2025年度新規開業実態調査」では、開業時の平均年齢は43.9歳と調査開始(1991年度)以来もっとも高くなり、年齢構成では「50歳代」の割合が3年連続で上昇しています(図−1より約21.8%。60歳以上は6.4%)。出典: 日本政策金融公庫総合研究所「2025年度新規開業実態調査」、2025年12月5日公表。
そして注目したいのが、「なぜその事業を選んだのか」という質問への答えです。同じ調査で現在の事業に決めた理由を聞くと、「これまでの仕事の経験や技能を生かせるから」が43.8%で最多。次いで「身につけた資格や知識を生かせるから」が20.6%でした。開業者の66.4%が管理職経験を持ち、勤務経験の平均は21.1年にのぼります。つまり、いま開業している人の多くは、ゼロから何かを始めているのではなく、積み上げてきたものを持ち出して独立しているのです。
50代からの起業とは、体力や勢いで勝負する若者型の起業ではなく、長年培った経験・専門性・人脈を「事業の資産」に変えられる点に強みがある挑戦です。データが示すとおり、あなたが思っているより、同じ道を歩む同世代はずっと多いのです。
「この年齢からでも大丈夫?」——50代・シニア起業の不安と向き合う
起業に興味はあっても動けない——その理由の多くは、能力ではなく「不安」です。50代・シニアの起業でよく聞かれる不安は、大きく分けて「この年齢からでは遅いのでは」「老後資金を失うのが怖い」「失敗しても取り返せない」の3つ。そして、そのどれもが「守りを固めて、小さく試す」ことで軽くできます。
1つ目は、「もう遅いのでは」という年齢への引け目です。 けれども前の章のデータが示すとおり、新設法人代表者の平均起業年齢は48.9歳、50代以上は約47%を占めます。50代・60代は、起業の世界ではもはや珍しくありません。むしろ「経験の蓄積」という点では、20代・30代より有利な面すらあります。
2つ目は、退職金や老後資金を失うことへの恐怖です。 これは50代の起業で最も大きな、そして正当な不安です。だからこそこの記事では、後半で「老後資金と事業資金をきっちり分ける資金設計」を詳しく解説します。全財産を賭ける必要はありません。失っても生活が破綻しない範囲で、しかも返済不要のお金を使って始める方法があります。
3つ目は、「失敗したら取り返す時間がない」という不安です。 確かに、若い頃と比べて再チャレンジや再就職のハードルは上がります。だからこそ、いきなり大きく始めるのではなく、「小さく試して、確かめながら進む」ことが何より大切です。最初の一歩を小さくすれば、たとえうまくいかなくても痛手は小さく、方向転換もできます。
ここで正直にお伝えしておきたいのは、起業にリスクがまったくないわけではない、ということです。先ほどの公庫の調査では、開業時に苦労したこととして「資金繰り、資金調達」を挙げた人が56.9%と最も多く、次いで「顧客・販路の開拓」が49.9%でした。また、開業の総合的な満足度は74.8%と高い一方で、項目別に見ると「仕事のやりがい」に満足している人が84.4%なのに対し、「事業からの収入」に満足している人は28.3%にとどまります。
やりがいは得られても、収入面は思うようにいかないことがある——この現実を知ったうえで始めるほうが、あとで落胆せずにすみます。メリットだけを見て飛び込むのではなく、リスクを正しく理解し、備えたうえで進むこと。それが50代の起業を成功に近づけます。「確信が持てないから動けない」——その気持ちは、確信を"作りにいく"方法を知れば、前に進む力に変わります。
50代・シニアが起業で有利な3つの強み
50代・シニアの起業には、若い世代には真似できない3つの強みがあります。それは「①長年の経験・専門性」「②築いてきた人脈」「③資金の余力」です。これらは一朝一夕には手に入らない資産であり、50代からの起業を有利にする土台になります。
1つ目の強みは、20〜30年かけて培った経験と専門性です。 会社員として身につけた業務スキル、業界知識、マネジメント経験。これらは、同じ分野で独立したり、その知見を必要とする人に教えたりする形で、そのまま事業になります。前章のとおり、開業者が事業を決めた理由の最多は「これまでの仕事の経験や技能を生かせるから」(43.8%)。経験を活かした起業は、収益化までの距離が近く、続けやすいのが特徴です。
2つ目の強みは、これまで築いてきた人脈です。 長く働いてきた人ほど、取引先・同僚・顧客とのつながりを持っています。最初の顧客や協力者を、この人脈から得られることは大きなアドバンテージです。ゼロから信用を積み上げる若い起業家に比べ、スタートダッシュがしやすいのです。
3つ目の強みは、資金の余力です。 退職金や長年の貯蓄があるため、若い世代より開業資金を準備しやすい傾向があります。参考までに、公庫の調査では開業費用の平均値は975万円、中央値は600万円で、「250万円未満」(20.1%)と「250万〜500万円未満」(21.7%)を合わせると4割以上を占めます。開業費用は長期的に少額化の傾向にあり、必ずしも大金が必要なわけではありません。
ただし、この資金の余力は諸刃の剣でもあります。「使える資金があること」と「使い切っていいこと」は違います。 この点は後半の資金設計の章で詳しく扱います。
50代からの起業の始め方【5ステップ】
50代からの起業は、大きく分けて5つのステップで進めると迷いにくくなります。「①やりたい → ②何をやるか決める → ③売れるか確かめる → ④ファンをつくる → ⑤資金を集める」という流れです。いきなり資金調達や開業届の話に飛びつくのではなく、まずは自分のこれまでを整理するところから始めるのがポイントです。
大切なのは全体の順番です。順番を間違えると、「業種は決めたけれど本当に需要があるのか分からない」「退職金を投じたのに何を売るか固まっていない」といった、50代には致命的になりかねない手戻りが起きてしまいます。ここでは、最初の3ステップ(やりたい・決める・確かめる)を具体的に見ていきます。残りの「④ファンをつくる」「⑤資金を集める」は、このあとのクラウドファンディングと資金の章で詳しく扱います。
STEP1 これまでの経験・人脈を棚卸しする
最初のステップは、新しいアイデアを探すことではなく、すでに自分が持っているものを書き出すことです。50代からの起業では、これまでの20〜30年のキャリアや人生経験こそが、最大の事業の種になります。
たとえば、次のような視点で書き出してみてください。
- 仕事の専門性:経理・人事・営業・企画・技術・管理職経験など、これまでの職務で身につけた専門スキル
- 業界の知識と人脈:特定の業界で長く働いて得た知見、取引先や顧客とのつながり
- 生活の経験:子育て、介護、地域活動など、暮らしの中で培った知恵や同世代ならではの視点
- 人からよく相談されること:あなたが自然に頼られているテーマは、他人にとって価値のある専門性です
未経験のまったく新しい分野でゼロから始めるより、経験のある分野で始めるほうが、収益化が早く、失敗しにくいのが実情です。「長年の夢だったから」という理由だけで未経験分野に飛び込むのは、50代にとってはリスクの高い選択になりがちです。
「自分には特別な強みなんてない」と感じる人ほど、一度すべてを書き出してみることをおすすめします。頭の中だけで考えると過小評価しがちですが、言葉にすると「この経験は意外と人に求められるかも」という発見が、きっと出てきます。
STEP2 業種・アイデアの方向を決める
強みが見えてきたら、次はどんな業種・ビジネスの形にするかの方向を決めます。ここで大切なのは、「儲かりそうな業種」から選ぶのではなく、「自分の経験を活かせて、無理なく続けられる業種」から選ぶことです。
50代の業種選びで失敗しないために、次の5つの基準でチェックしてみましょう。
- 初期費用・固定費を抑えられるか:大きな初期投資が必要な業種は、老後資金を脅かすリスクが高くなります
- これまでの経験・専門性を活かせるか:STEP1で書き出した強みとつながっているか
- 体力的に長く続けられるか:立ち仕事・重労働中心の業種は、年齢とともに負担が増します
- 在宅・小規模でも成り立つか:自宅を拠点にできれば固定費を大きく減らせます
- 副業・スモールスタートから試せるか:いきなり本業にせず、小さく始められるか
この5基準を多く満たす業種ほど、50代・シニアが無理なく起業しやすい傾向があります。具体的にどんな業種があるかは、次の章で比較表とともに紹介します。方向性がいくつか浮かんだら、まだ1つに絞り込まなくても大丈夫。次のステップで「実際に需要があるか」を確かめながら決めていきましょう。
STEP3 在職中・副業から小さく試して需要を確かめる
3つ目のステップは、本格的に始める前に「小さく試して、需要があるかを確かめる」ことです。これは50代の起業を成功させるうえで、最も重要でありながら、多くの人が飛ばしてしまう工程です。
「良いアイデアだと思ったのに売れなかった」という失敗の多くは、自分の"やりたい"と、世の中の"欲しい"がずれていることから起こります。だからこそ、いきなり退職したり、在庫を仕入れたり、店舗を借りたりする前に、反応を確かめるのです。特に50代は、失敗時のリカバリーが難しいからこそ、この「確かめる」工程が命綱になります。試す方法にはいくつかあります。
- 在職中に始める:会社員としての安定収入と社会保険を保ったまま、就業規則を確認したうえで週末やスキマ時間に小さく始める
- 副業・クラウドソーシングで実績を作る:コンサルやWebライティングなどは、案件を受けながらスキルと自信、実績を積める
- SNSで発信して反応を見る:商品やサービスのアイデアに、どれだけ共感が集まるかを確かめる
- クラウドファンディングで需要を検証する:販売前に「欲しい」という人を集められるかを試せる(後の章で詳しく解説)
「小さく試す」ことの一番の価値は、失敗しても痛手が小さいこと、そして確信を持って次に進めることです。反応が良ければ自信を持って本格化できますし、いまひとつなら軌道修正すればいいだけ。試すことは遠回りではなく、老後資金を守りながら成功に近づく最短ルートです。


50代の起業で最も深刻な失敗は、退職金や貯蓄を事業に注ぎ込みすぎることです。そして、この線引きは事業を始める前のいましか決められません。 走り出したあとは「あと少し足せば」という気持ちが必ず働くからです。以下のテンプレートをコピーして、自分の数字で書き換えてみてください。
【コピー用テンプレート:守りと攻めの資金ライン シート】
STEP 1|「守るお金」を確定する
・毎月の生活費(家族分を含む):【○万円】
・何ヶ月分を守るか:【○ヶ月】 ※最低でも12ヶ月分
・年金・再雇用・配偶者の収入など、事業以外の毎月の収入:【○万円】
→ 守るお金 = 毎月の生活費 × 【○ヶ月】=【○万円】
(別口座に移して「触らない」と決める)
STEP 2|「攻めるお金」の上限を出す
・退職金:【○万円】/貯蓄:【○万円】/その他:【○万円】
→ 手元資金の合計=【○万円】
→ 攻めに回せる上限 = 手元資金の合計 − 守るお金 =【○万円】
※この上限を1円でも超えたら、それは老後資金です
STEP 3|「攻めるお金」の中身を決める
・初期費用(設備・仕入れ・広告など):【○万円】
・軌道に乗るまでの運転資金(○ヶ月分):【○万円】
・返済不要で補える分(補助金・クラウドファンディング):【○万円】
→ 自己資金から実際に出す額 =【○万円】
→ STEP 2の上限に収まっているか:【はい/いいえ】
STEP 4|「やめる基準」を先に決める
・判断する時期:【○年○月】
・続ける条件:【例/月商○万円、継続してくれるお客様が○人】
・いったん止める条件:【例/攻めるお金の残りが○万円を切ったら】
※調子が良いときには決められません。いま決めておく項目です
STEP 5|家族に説明する
・誰に話す:【○○】/いつ話す:【○月○日】
・伝える3点:守るお金/攻めるお金/やめる基準
最後に1文でまとめる
私は生活防衛資金【○万円】を別口座で守り、【○万円】までを事業に使う。【○年○月】までに【○○】に届かなければ、いったん立ち止まる。
記入例:私は生活防衛資金420万円を別口座で守り、200万円までを事業に使う。2027年9月までに月商30万円に届かなければ、いったん立ち止まる。
このワークの核心はSTEP4です。「うまくいかなかったらどうしよう」という不安は、消そうとしても消えません。けれど「どうなったら止めるか」を先に決めておけば、その不安はあらかじめ管理された想定内のことに変わります。守る額と止める基準が決まっていれば、思い切って踏み出せます。なお、この試算は目安です。退職金の受け取り方や税務上の扱い、融資の可否といった判断は、税理士や日本政策金融公庫の窓口など専門家にご相談ください。
50代・シニアにおすすめの起業の業種・アイデア
50代・シニアにおすすめの起業の業種は、「これまでの経験・専門性を活かせる」「初期費用が少ない」「体力的な負担が大きすぎない」という条件を満たすものです。特に、知識や経験そのものを商品にできるコンサルティングや講師業、パソコン1台で始められる在宅ワークは、リスクを抑えて小さく始められるため人気があります。
代表的な業種を、特徴とともに比較してみましょう。
| 業種 | 活かせる強み | 初期費用の目安 | 特徴・向いている人 |
|---|---|---|---|
| コンサルティング・顧問・アドバイザー | 専門知識・業界経験・人脈 | 低(自宅・PC中心) | 特定分野で長く働いた経験がある人。中小企業や個人事業主向けに支援 |
| 講師・オンライン講座・スクール | 専門スキル・教える経験 | 低〜中 | 知識や技術を人に伝えたい人。オンラインなら場所を選ばない |
| Webライティング・編集・翻訳など在宅ワーク | 文章力・専門分野の知識 | 低(PCのみ) | 在宅で自分のペースで働きたい人。副業から始めやすい |
| 教室・サロン(料理・手芸・アロマ・書道等) | 趣味・特技・資格 | 中(自宅開業なら低) | 好きなことを仕事にしたい人。自宅開業で固定費を抑えられる |
| 同世代・地域向けサービス(家事代行・見守り等) | 生活経験・共感力・地域の人脈 | 低〜中 | 同世代の悩みがわかる人。共感を強みにできる |
いずれも、「経験を活かす」「在宅・小規模で始められる」「体力負担が小さい」という50代の条件に合った業種です。一方で、初期投資の大きい飲食店やフランチャイズ、体力を要する業種は、始める前に「本当にその規模が必要か」「小さく試せないか」を慎重に検討しましょう。
なお、業種によっては許認可や資格が必要なものもあります(例:有料職業紹介事業は厚生労働大臣の許可が必要、飲食業は保健所の営業許可が必要など)。始めたい業種が決まったら、必要な手続きを事前に確認してください。判断が難しい場合は、行政書士など専門家への確認をおすすめします。
50代女性の起業で人気の業種・成功のポイント
50代女性の起業では、子育てや仕事で培った「生活者としての視点」と「同世代への共感力」が最大の武器になります。大手企業や若い世代には気づきにくい、同世代ならではの悩みや不便に寄り添えることが、差別化の源泉になるのです。
特に人気があるのは、次のような業種です。
- 教室・オンライン講座:料理、手芸、フラワーアレンジメント、書道など、長年続けてきた趣味や技術を活かせる
- エステ・ウェルネス・自宅サロン:エイジングケアや更年期の体調変化など、同世代に寄り添うサービスは支持を得やすい。自宅開業なら家賃負担も抑えられる
- ハンドメイド・ネットショップ:自分の作品や、ニッチな商品を全国に販売できる。副業から段階的に事業化しやすい
- コンサル・コーチング:会社員時代の人事・労務・営業などの経験を、中小企業や個人向けに提供する
なお、開業者に占める女性の割合は2025年度に25.7%と、調査開始以来の最高水準を4年連続で更新しています(出典: 日本政策金融公庫総合研究所「2025年度新規開業実態調査」)。
成功のポイントは、「共感される小ささ」から始めることです。最初から大きな店舗や在庫を抱えるのではなく、自宅・オンライン・副業といった小規模な形でスタートし、需要を確かめながら広げていく——この進め方が、家庭や生活との両立を保ちながら、リスクを抑えて続けるコツです。
気になるお金の話|起業資金と「老後資金を守る」資金設計
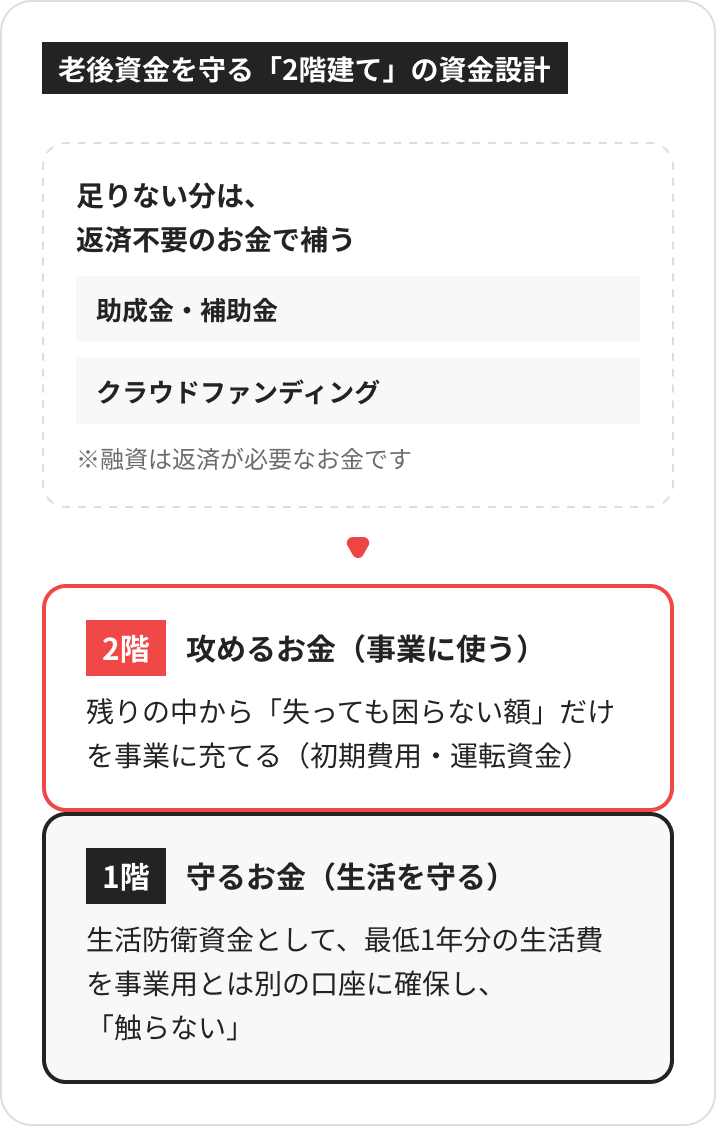
50代からの起業でお金の面で最も大切なのは、「老後資金と事業資金を、はっきり分けて管理すること」です。まとまった退職金や貯蓄があるからこそ、それを全部つぎ込んでしまう失敗が起きやすいのが50代の特徴です。守り(自分の生活を守る資金)と攻め(事業に使う資金)を2階建てで設計するのが、後悔しないための鉄則です。
起業に必要な資金は業種によって大きく異なります。在宅ワークやコンサルなら数万円〜数十万円で始められますが、店舗を構える業種なら数百万円かかることもあります。だからこそ、STEP1〜3で「小さく始められる形」を選んでおくことが、資金面でも効いてくるのです。
資金の全体像を理解するために、代表的な資金調達の方法を「返済が必要か」で整理してみましょう。
| 資金調達の方法 | 返済 | 特徴 | 50代・シニアにとっての位置づけ |
|---|---|---|---|
| 自己資金(貯蓄・退職金) | 不要 | すぐ使えるが、失うと老後に直結 | 生活防衛資金を除いた範囲だけを充てる |
| 融資(日本政策金融公庫・銀行等) | 必要 | まとまった額を調達できるが返済義務や審査がある | シニア向けの優遇もある。返済計画は慎重に |
| 助成金・補助金 | 不要 | 返済不要。ただし後払い・審査あり | 老後資金を守りながら攻めを補える有力な選択肢 |
| クラウドファンディング | 不要※ | 支援と引き換えに商品等を返す形。需要検証も兼ねる | 資金・需要検証・ファンづくりを同時にできる |
※購入型クラウドファンディングは、支援へのお礼として商品やサービス(リターン)を提供する形が一般的で、金銭の返済義務はありません。
ポイントは、返済が必要な融資だけに頼らず、返済不要の助成金・補助金やクラウドファンディングを組み合わせること。こうすれば、老後資金を大きく取り崩さずに事業を始められます。
退職金・老後資金はどこまで使っていい?
退職金・老後資金は、「失っても生活が破綻しない範囲」までしか事業に使わないのが原則です。具体的には、まず生活防衛資金(最低でも1年分程度の生活費)を事業用とは別の口座に確保し、その残りの中から事業に充てる額を決めます。
50代・シニアの起業で最も多い失敗が、退職金の大半を初期投資に一括で投入してしまうことです。事業がすぐに軌道に乗るとは限らず、売上が安定するまでの運転資金が尽きれば、生活費にまで手をつけることになりかねません。若い頃と違い、一度失った老後資金を働いて取り戻す時間は限られています。
だからこそ、次の3つを守ってください。
- 生活防衛資金を先に分ける:事業がどうなっても最低1年は生活できるお金を、別口座で「触らない」と決める
- 事業資金は"失っても困らない額"に絞る:そのうえで、初期費用を抑えられる業種・始め方を選ぶ
- 返済不要の資金を活用する:不足分は、次に紹介する助成金・補助金やクラウドファンディングで補う
「攻めるお金」と「守るお金」を分けておけば、たとえ事業がうまくいかなくても、老後の生活は守られます。この安心感こそが、思い切って挑戦するための土台になります。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
50代の起業は目先だけでなく先を見据えた資金の準備が必要です。前述したように50代は経験や人脈、専門性が高いので金融機関から融資を受けるために必要な信頼を勝ち得やすいです。自己資金だけでなく、融資や補助金等の資金調達手段も併用して進めていくと余裕を持った資金繰りができます。
中野 裕哲のプロフィールと監修記事を見る →50代・60代でも使える助成金・補助金・融資(2026年)
50代・60代でも使える公的な資金支援は複数あります。返済が必要な「融資」と、返済不要の「助成金・補助金」があり、老後資金を守る観点では返済不要の制度を優先的に検討するのがおすすめです。ただし、いずれも要件や募集時期が年度で変わるため、最新の公式情報で確認してください。
融資の例:日本政策金融公庫「新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)」
新たに事業を始める方、または事業開始後おおむね7年以内の方のうち、女性・35歳未満・55歳以上のいずれかに該当する方が利用できる融資制度です。融資限度額は7,200万円、返済期間は設備資金20年以内・運転資金10年以内(据置期間はいずれも5年以内)で、原則として特別利率Aが適用されます(出典: 日本政策金融公庫。最新の要件・利率は公式サイトでご確認ください)。年齢を理由に門前払いされるわけではなく、シニアの起業を後押しする公的な仕組みがあるのです。なお、この制度はかつて「女性、若者/シニア起業家支援資金」という独立した名称でしたが、2024年4月に「新規開業・スタートアップ支援資金」へ統合・再編されています。古い名称で検索すると情報が見つかりにくいことがあるためご注意ください。融資は返済義務があるため、返済計画は慎重に立てましょう。
返済不要の例:補助金
小規模事業者持続化補助金、新事業進出・ものづくり商業サービス補助金など、国や自治体の補助金は年齢を問わず利用できます(参考: 中小企業庁。上限額や要件は年度ごとの公募要領でご確認ください)。返済不要である一方、審査があり、原則「後払い(先に支払い、後から補助)」である点に注意が必要です。また、補助金は課税対象になる場合があります。税務上の取り扱いは税理士等の専門家にご確認ください。
※補助金は申請すれば必ず採択されるものではありません。対象要件や申請時期は制度ごとに異なります。具体的な申請可否や税務上の取り扱いは、専門スタッフや税理士や行政書士等の専門家にご確認ください。
「売れるか不安」を味方にする——クラウドファンディングという選択肢
クラウドファンディングとは、インターネットを通じて、自分のアイデアや商品に共感してくれた人から資金を集める方法です。50代・シニアの起業にとっては、「資金調達」「需要の検証(テストマーケティング)」「ファンづくり」を同時にできる、相性のよい選択肢です。
なぜ50代の起業と相性がよいのでしょうか。理由は、これまで見てきた不安のほとんどに応えられるからです。
- 老後資金を守れる:購入型クラウドファンディングは、支援のお礼に商品やサービスを渡す形で、借金にはなりません。返済に追われる心配がありません
- 「売れるか」を先に確かめられる:販売前に「欲しい」という人がどれだけ集まるかがわかります。反応を見てから本格的に仕入れ・生産すれば、在庫リスクを抑えられます
- 共感でファンができる:50代・シニアの「経験に裏打ちされたストーリー」は共感を呼びやすく、応援してくれる最初のお客さんが生まれます
これは、STEP3で解説した「小さく試す」を、資金集めと同時に実現する方法だといえます。いきなり退職金を投じて在庫を抱えるのではなく、まず反応を確かめ、確信を持ってから前に進む——この順番が、50代の起業のリスクを大きく下げます。
CAMPFIREのビジネス・起業カテゴリでは、累計で約4,900件のプロジェクトが立ち上がり、約136,000件の支援が集まっています(2025年11月時点、自社調べ、出典: CAMPFIRE ビジネス・起業カテゴリ)。初期費用は0円で、プロジェクトが成立した場合にのみ成功報酬手数料(17%+税、決済手数料5%を含む)がかかる仕組みです。1つのプロジェクトに1人の担当者がつき、応募前の相談から達成までサポートを受けられます。
ひとつ、始める前に知っておきたい点があります。CAMPFIREには、目標金額を達成したときだけ成立する「All-or-Nothing方式」と、支援が1円でも集まれば成立する「All-in方式」があります。All-in方式では、目標に届かなくても成立扱いとなり、手数料が発生し、支援者へのリターンを届ける義務も残ります。 どちらの方式で挑戦するかは、最初に決めておきましょう(出典: CAMPFIREヘルプセンター「CAMPFIRE掲載時の手数料」)。
実例:42年の行政経験を持ち出して、定年後に観光農園へ(82人が支援)
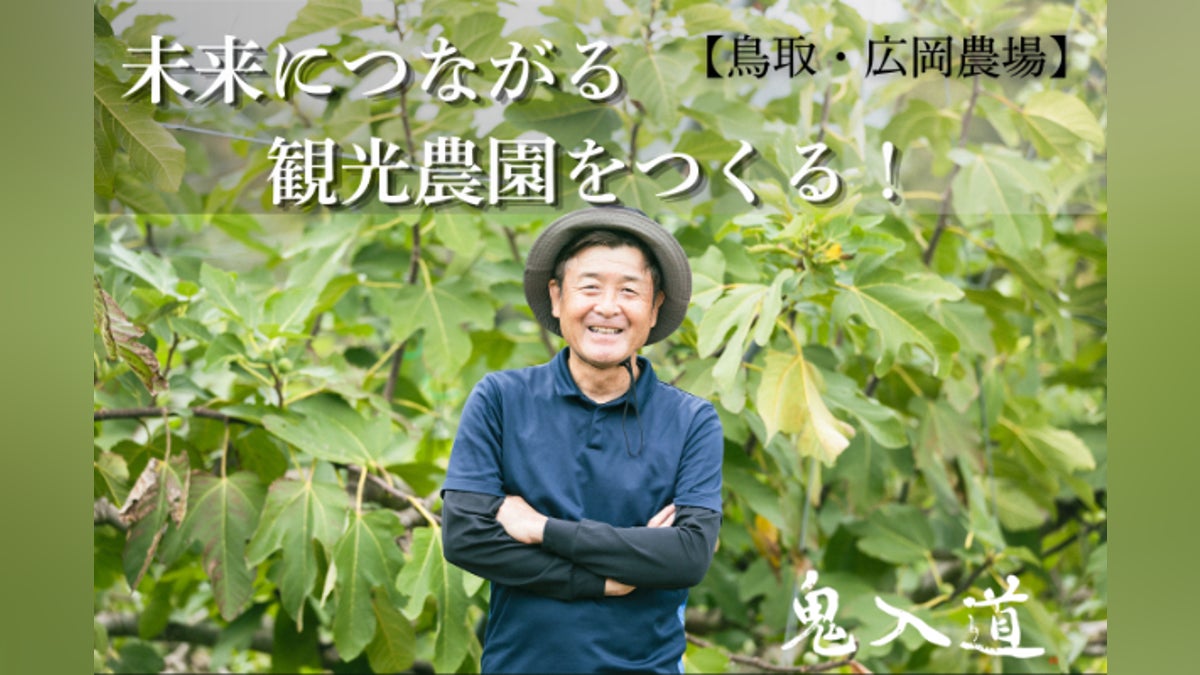
鳥取市役所に42年間勤め、2024年3月に定年退職した男性は、株式会社鬼入道を立ち上げ、鳥取市・空山の広大な農場で観光農園づくりに挑んでいます。梅・柿・いちじく・梨などを栽培し、収穫体験やバーベキューを通じて「農と食のテーマパーク」をつくるという構想です。
このプロジェクトは、目標金額150万円に対して82人から1,535,000円(達成率102%)を集め、成立しました(2026年7月15日募集終了)。人気を集めたリターンは10,000円のコース(応援メッセージ、梅ジュース付きなど)でした。
この事例で注目したいのは2点です。
1つは、未経験の分野でありながら、選んだ理由が過去の経験に根ざしていること。この男性が農業に確信を持ったきっかけは、危機管理部長として5年間にわたり災害対応にあたった経験でした。被災地の現状を見るなかで、持続可能な地方の基盤として農業を産業化する必要性を実感したといいます。「やりたいこと」だけでなく「これまで見てきたもの」が事業選択の根拠になっている——これは、STEP1の棚卸しがそのまま形になった例だといえます。
もう1つは、規模の取り方です。事業構想そのものは大きくても、クラウドファンディングの目標金額は150万円と、無理のない水準に設定されています。いきなり全額を自己資金で賄うのではなく、まず82人の応援者を集めて反応を確かめる——この順番が、老後資金を守りながら踏み出す形になっています。 → プロジェクトページを見る
なお、誰でも必ず目標を達成できるわけではありません。ただし支援が集まらなくても、「いまの見せ方では需要が足りない」という早い段階での学びになります。プロジェクトには準備の時間と手数料が必要なので、資金計画に織り込んでおきましょう。
「撤退の数字を先に決めておく」——実践者の考え方
美容院、設計事務所、福祉施設、ヘアケアブランドなど複数の事業を手がける株式会社ディアローグホールディングス代表・井口智明さん(51歳)は、新規事業への向き合い方をこう語っています。
「やり方としては、何でもかんでもひとまずやるんですよ。その中で『行けそうだ』と思ったものをしっかりやっているので……1年間に10個くらいはあります。やる時に撤退の数字を決めてあるので、その数字を達成しなかったら潔くやめる。それだけです。」
(出典: CAMPFIRE Academy「新規事業のテストマーケティングにクラファンは不可欠・井口智明インタビュー」)
たくさん試せるのは、思い切りがいいからではありません。始める前に「やめる数字」を決めてあるからです。この考え方は、老後資金を守りたい50代にこそ効きます。「うまくいかなかったらどうしよう」という不安は、消そうとしても消えません。けれど「どうなったら止めるか」を先に決めておけば、その不安は管理された想定内のものに変わります。前章のチャレンジワークで、あなた自身の「やめる基準」を決めてみてください。
50代・シニア起業でよくある失敗と、後悔しないためのコツ
50代・シニアの起業でよくある失敗は、「退職金の一括投入」「未経験分野へのいきなりの挑戦」「固定費のかけすぎ」の3つにほぼ集約されます。逆に言えば、この3つを避けるだけで、後悔のリスクは大きく下がります。いずれも、これまで解説してきた「守りの資金設計」と「小さく試す」で防げるものです。
失敗1:退職金・老後資金の一括投入 最も多く、最も深刻な失敗です。前章のとおり、生活防衛資金を分けずに全額を事業に投じると、うまくいかなかったときに生活まで破綻します。退職金は「事業資金」と「生活資金」に明確に分ける——これを最初に徹底してください。
失敗2:未経験分野へのいきなりの挑戦 「長年の夢だったから」と、経験のない分野でいきなり大きく始めるのは危険です。たとえば飲食業の経験がない人が、いきなり店舗型のカフェを開くと、業界特有のノウハウや商習慣が分からず苦戦しがちです。挑戦したい分野が未経験なら、まずは副業や小規模な形で経験を積み、需要を確かめてから広げましょう。
失敗3:固定費のかけすぎ 立派な事務所、多くの人材、大量の在庫。最初から規模を大きくすると、毎月出ていく固定費が経営を圧迫します。まずは自宅を拠点に、業務はツールや外注を活用して「一人」で小さく始めるのが鉄則です。
このほかにも、注意しておきたい点があります。長く会社員をしてきた方ほど、「会社員マインド」からの切り替えに苦労することがあります。これまでは組織の一員として指示に沿って動けましたが、起業後はすべてを自分で判断・決断しなければなりません。また、家族の理解も欠かせません。事業計画やお金の使い方について、配偶者や家族と事前によく話し合っておくことが、精神的な支えにもなります。
正直にお伝えすると、50代の起業は、失敗したときのリカバリーが若い世代より難しいのは事実です。だからこそ、「守りを固め、小さく試し、経験を活かす」という基本を守ることが、何より大切なのです。逆にこの基本さえ守れば、50代・シニアの起業は、豊富な経験と資金余力を武器にできる、むしろ有利な挑戦になります。
なお、法人にするか個人事業主で始めるか、退職金や事業所得の税務上の扱いといった判断は、個々の状況で最適解が変わり、専門的な知識が必要です。判断に迷う場合は、税理士など専門家に相談することをおすすめします。
よくある質問(FAQ)
Q. 50代・60代からの起業は遅すぎますか?
A. 遅くありません。帝国データバンクの2025年「新設法人」動向調査では、新しく会社をつくった代表者に占める50代の割合が26.6%で7年連続の上昇、60歳以上も20.5%と初めて20%台に到達しました。平均起業年齢も48.9歳まで上昇しています(出典: 帝国データバンク)。50代以上を合わせると代表者の約47%で、いまや一般的です。むしろ経験・人脈・資金という点で有利な面もあります。
Q. 50代・シニアの起業にはどんな業種が向いていますか?
A. これまでの経験・人脈を活かせて、初期費用を抑えられる業種が向いています。具体的にはコンサルティング・顧問、講師・オンライン講座、Webライティングなどの在宅ワーク、教室・サロン、同世代向けサービスなどです。体力的な負担が小さく、自宅・小規模で始められる業種を選ぶのがポイントです。
Q. 50代・60代でも使える融資や補助金はありますか?
A. あります。日本政策金融公庫の「新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)」は55歳以上の方も対象です(出典: 日本政策金融公庫)。国や自治体の補助金(小規模事業者持続化補助金など)も年齢を問わず利用できます。制度は年度で変わるため、公式情報での確認が必要です。
まとめ|50代からでも遅くない。まず「試す」一歩から
- 50代からの起業は遅くない——新設法人代表者の4人に1人以上が50代、50代以上で約47%。経験・人脈・資金という強みを活かせる挑戦です
- 経験を棚卸しし、5ステップで進める——「①やりたい→②決める→③試す→④ファン→⑤資金」の順番が手戻りを防ぎます
- 老後資金は守りながら攻める——生活防衛資金を分け、返済不要の補助金・クラウドファンディングで攻めを補うのが後悔しないコツ
- 「やめる基準」を始める前に決める——不安は消すものではなく、管理するものです
- 小さく試して、確信を持ってから進む——退職金を投じる前に需要を確かめれば、失敗のリスクを大きく下げられます
50代・60代からの起業は、勢いだけの若者型ではなく、これまでの人生でつくってきた資産を活かす、あなたにしかできない挑戦です。完璧な計画がなくても大丈夫。いきなり成功しなくていい、まずは試せばいい。最初の一歩は、これまでの経験を言葉にすることからです。
「この年齢から、何ができるだろう」と迷ったら
まずは頭の中を整理する一歩から。AIとチャットで話すだけで、あなたの経験やアイデアが、企画書とプロジェクトページのサンプルの形になります。あなたの経験は、きっと誰かの役に立ちます。
この記事は2026年10月時点の情報および各出典にもとづく目安です。制度・要件は年度や個別の状況で異なります。融資・補助金・税務・法人化など個別の制度利用や手続きの判断にあたっては、必ず各制度の最新の公式情報を確認し、税理士・行政書士・中小企業診断士等の専門家にご相談ください。掲載しているプロジェクトの実績は個別の事例であり、同様の成果を保証するものではありません。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
50代からの起業はご自身の「強み」を活かす方向で考えましょう。20代30代と比較すると、これまで培ってきた経験や人脈、専門性に優位性があります。今までのキャリアをきちんと棚卸をして小さく試し需要を見極めていきましょう。
中野 裕哲のプロフィールと監修記事を見る →