- 女性の起業の現状データと、よくある3つの不安への向き合い方がわかります。
- 起業の始め方を5ステップで確認し、在宅・低コストで始めやすい業種を比較できます。
- 助成金・補助金・融資・クラウドファンディングの違いと、自己資金がなくても使える選択肢を解説します。
女性の起業ガイド|何から始める?業種選びから資金調達まで【2026年版】
 この記事で学べること


Google検索の「トップニュース」や対応するAI検索で、このメディアの記事を見つけやすくするための設定画面を開きます。
「いつか自分で何かを始めてみたい」——そう思いながら、なかなか一歩を踏み出せずにいませんか。会社員として働きながら、子育てをしながら、あるいは「このままでいいのかな」という漠然としたモヤモヤを抱えながら。気持ちはあるのに、「何から始めればいいのか」「私にできるのか」「お金はどうすれば」と考えると、動けなくなってしまう。それは、あなただけではありません。
この記事では、女性の起業を「業種選び」「小さく試す方法」「助成金・融資・クラウドファンディングなどの資金調達」まで、最初の一歩から順番に解説します。結論から言えば、女性の起業は、今のあなたが持っている経験やスキルを活かし、「小さく試す」ことから始められます。しかも資金面には、自己資金がなくても使える返済不要の選択肢もあります。いきなり大きな成功を目指す必要はありません。まずは、頭の中のアイデアを形にする一歩から始めてみましょう。
女性の起業、いま何が起きている?(現状とデータ)
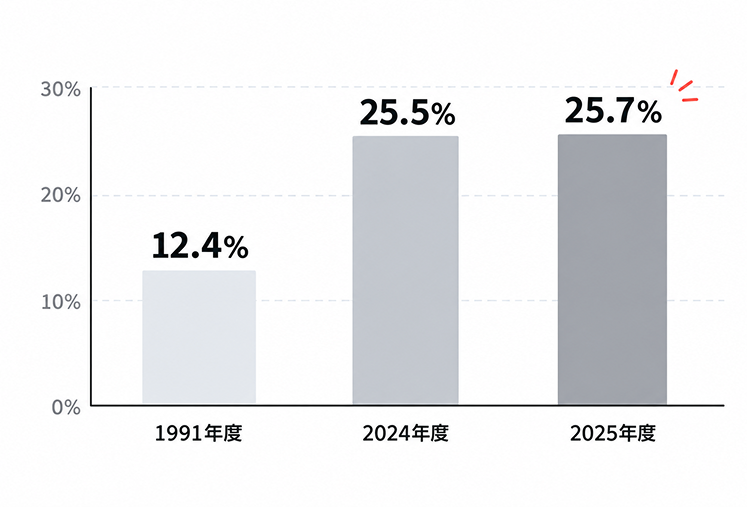
女性の起業は、いま確実に広がっています。日本政策金融公庫の調査では、新しく開業した人に占める女性の割合は年々増え、約4人に1人が女性という水準に達しました。「起業は男性がするもの」というイメージは、すでに過去のものになりつつあります。
具体的な数字を見てみましょう。日本政策金融公庫「2025年度新規開業実態調査」によると、開業者に占める女性の割合は25.7%で、調査開始以来の最高水準を4年連続で更新しました(出典: 日本政策金融公庫「2025年度新規開業実態調査」、2025年12月5日公表)。1991年度の調査開始当初の女性割合は12.4%だったので、30年あまりで倍以上に増えた計算です(2024年度は25.5%。出典: 日本政策金融公庫「2024年度新規開業実態調査」、2024年11月27日公表)。
では、女性はどんな動機で起業しているのでしょうか。同じ調査の2024年度データによると、開業動機の上位は「自由に仕事がしたかった」(56.9%)、「仕事の経験・知識や資格を生かしたかった」(46.0%)、「収入を増やしたかった」(45.1%)でした(出典: 日本政策金融公庫「2024年度新規開業実態調査」)。つまり多くの人が、自分の裁量で、これまでの経験を活かして働きたいという思いから起業を選んでいます。特別な野心や一発逆転ではなく、「自分らしく働く手段」として起業を選ぶ——これがいまの起業のリアルな姿です。
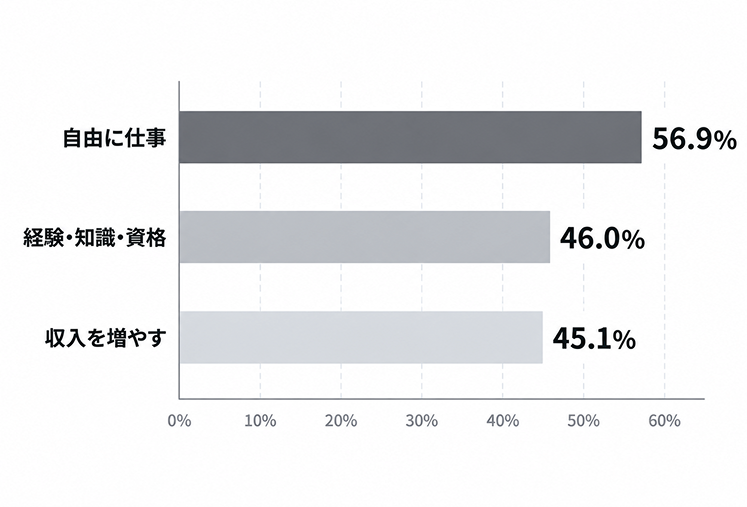
なお、これらの動機データは男女を分けた集計ではなく、開業者全体の傾向です。
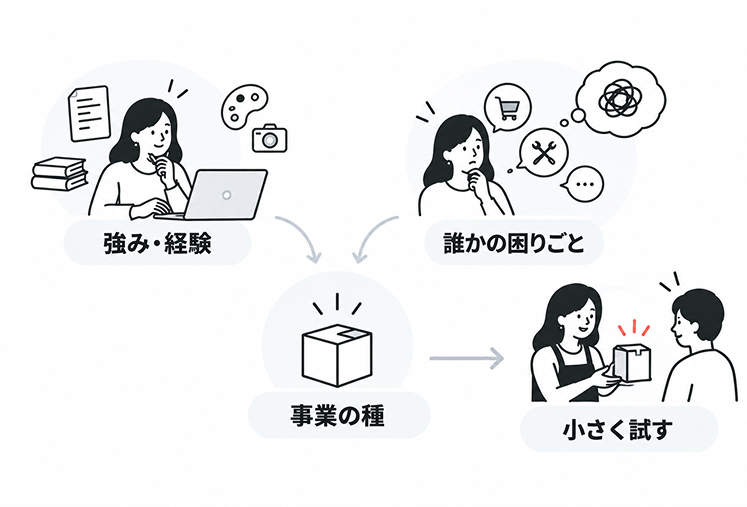
女性の起業とは、性別による特別な事業形態ではなく、自分の経験・スキル・生活実感を事業の種にできる点に強みがある挑戦です。家事や育児で培った段取り力、接客や事務の経験、趣味として続けてきたこと。それらはすべて、事業のアイデアにつながります。
「私にもできる?」——女性の起業でよくある不安と向き合う
起業に興味はあっても動けない。その理由の多くは、能力の問題ではなく「不安」です。女性の起業でよく聞かれる不安は、大きく分けて「家庭・仕事との両立」「お金・借金への恐怖」「身近にお手本がいない」の3つ。そして、そのどれもが「小さく試す」ことで軽くできます。
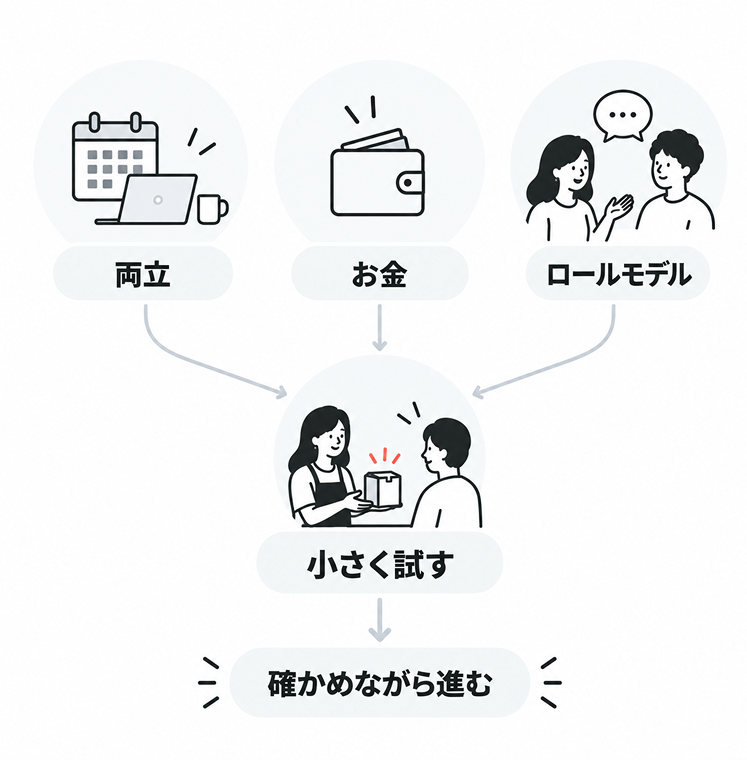
一つずつ見ていきましょう。
1つ目は、家事・育児・本業との両立への不安です。 「時間が取れるだろうか」「家族に迷惑をかけないか」という心配は当然のものです。ただ、起業は必ずしも「今の生活を捨てて専念する」ものではありません。後で紹介するように、在宅でできる業種を選んだり、副業・週末起業から始めたりすれば、生活のリズムを保ったまま少しずつ進められます。
2つ目は、お金や借金への恐怖です。 「失敗して借金だけが残ったら」という不安は、一歩を止める最も大きな要因かもしれません。でも、起業のすべてに大きな元手が必要なわけではありません。初期費用をほとんどかけずに始められる業種もありますし、返済不要の助成金・補助金や、クラウドファンディングのように借金にならない資金調達の方法もあります(詳しくは後半で解説します)。
3つ目は、身近にロールモデルがいないという不安です。 「周りに起業した女性がいないから、イメージが湧かない」という声はよく聞かれます。しかし前の章で見たように、いまや開業者の約4人に1人は女性です。あなたが思っているより、同じ道を歩いている人はずっと多いのです。
ここで正直にお伝えしておきたいのは、起業にリスクがまったくないわけではない、ということです。思ったように売上が立たないこともありますし、時間や労力もかかります。だからこそ、最初から大きく賭けるのではなく、「小さく試して、確かめながら進む」ことが何より大切です。「確信が持てないから動けない」——その気持ちは、確信を「作りにいく」方法を知れば、前に進む力に変わります。
「一人で考えていると不安ばかりが大きくなる」というときは、頭の中にあるものを一度、紙やスマホに書き出してみてください。不安もアイデアも、言葉にして整理するだけで次にやるべきことが見えてきて、気持ちがずいぶん軽くなります。
女性の起業の始め方【5ステップ】
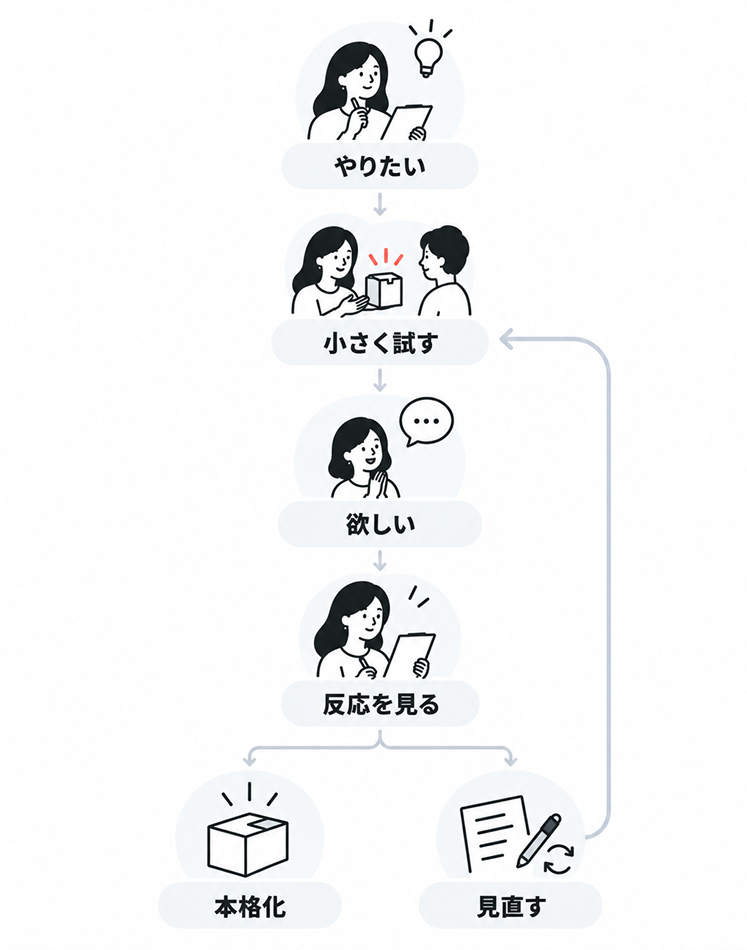
女性の起業は、大きく分けて5つのステップで進めると迷いにくくなります。「①やりたい → ②何をやるか決める → ③売れるか確かめる → ④ファンをつくる → ⑤資金を集める」という流れです。いきなり資金調達や開業届の話に飛びつくのではなく、まずは自分の内側を整理するところから始めるのがポイントです。
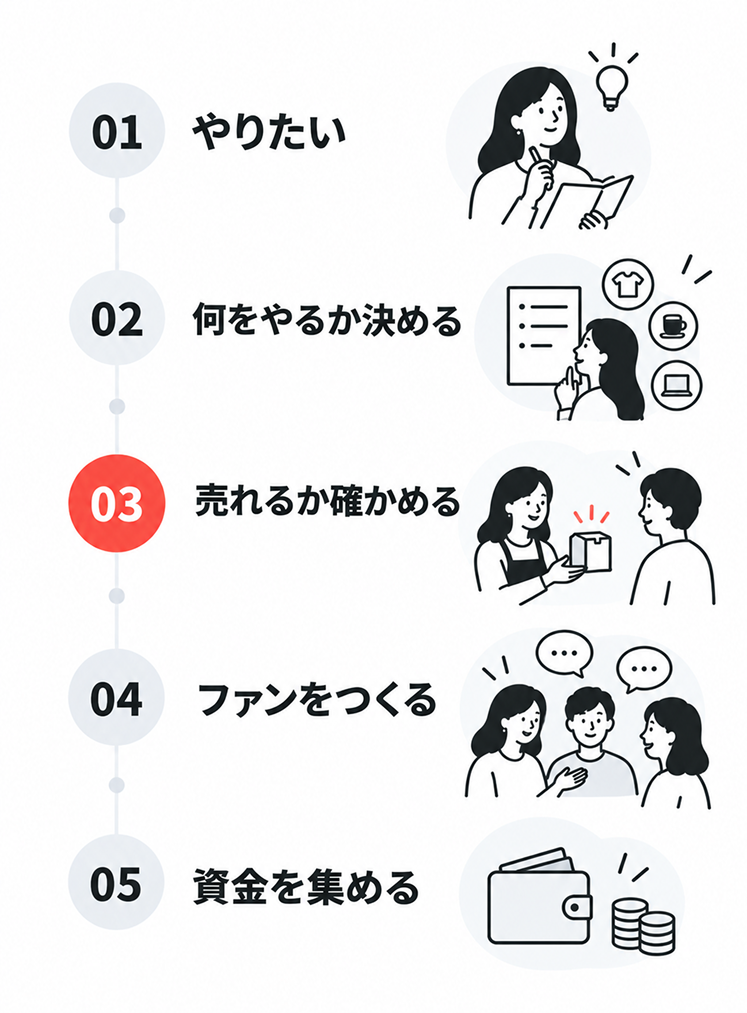
多くの情報サイトは「おすすめの業種」や「助成金の一覧」といった個別のトピックを解説していますが、大切なのは全体の順番です。順番を間違えると、「業種は決めたけれど本当に需要があるのか分からない」「資金は借りたけれど何を売るか固まっていない」といった手戻りが起きてしまいます。ここでは、最初の3ステップ(やりたい・決める・確かめる)を具体的に見ていきます。残りの「④ファンをつくる」「⑤資金を集める」は、この後のクラウドファンディングと資金調達の章で詳しく扱います。
STEP1 自分の「強み・経験」を棚卸しする
最初のステップは、特別なアイデアを探すことではなく、すでに自分が持っているものを書き出すことです。起業というと「何かすごい才能や新しい発明が必要」と思いがちですが、実際には日常の経験こそが事業の種になります。
たとえば、次のような視点で書き出してみてください。
- 仕事の経験:事務、経理、接客、営業、企画、デザインなど、これまでの職務で身につけたスキル
- 家庭・生活の経験:料理、片付け、時短の工夫、子育て、介護など、暮らしの中で培った知恵
- 好き・得意なこと:趣味として続けていること、人から褒められること、つい時間を忘れてやってしまうこと
- 人からよく相談されること:あなたが自然に頼られているテーマは、他人にとって価値のある専門性です
前の章で見た公庫の調査でも、開業動機の上位に「経験・知識や資格を生かしたかった」(46.0%)が入っていました。経験を活かした起業は、収益化までの距離が近く、続けやすいのです。逆に、まったく未経験の分野でゼロから始めると、学習に時間がかかり挫折しやすくなります。
「自分には強みなんてない」と感じる人ほど、一度すべてを書き出してみることをおすすめします。頭の中だけで考えると過小評価しがちですが、言葉にすると「これは意外と人に求められるかも」という発見が、きっと出てきます。


以下のテンプレートをコピーし、【ここに入力】の中を自分の言葉で書き換えてください。すべてを決め切る必要はなく、現時点の「たたき台」で構いません。思いつかない項目は空欄でも大丈夫です。
【コピー用テンプレート:強み棚卸し&事業の種シート】
STEP 1|仕事の経験を書き出す
・これまでの職務で身につけたスキル:【ここに入力】
・仕事で「これは得意」と思えること:【ここに入力】
・持っている資格・専門知識:【ここに入力】
STEP 2|家庭・生活の経験を書き出す
・暮らしの中で培った知恵・工夫:【ここに入力】 (料理/片付け/時短/子育て/介護など)
・続けている趣味・好きなこと:【ここに入力】
・人から褒められること:【ここに入力】
STEP 3|求められていることを書き出す
・人からよく相談されること:【ここに入力】
・身近な人が困っていること:【ここに入力】
・「あったらいいのに」と自分が感じたこと:【ここに入力】
STEP
4|掛け合わせて事業の種をつくる
STEP1〜3を見比べて、重なりそうな組み合わせを1つ選ぶ。
・選んだ組み合わせ:【強み・経験】×【誰の、どんな困りごと】
・提供できそうな商品・サービス:【ここに入力】
STEP 5|自分の状況に合う始め方を決める
・使える時間:【平日の午前だけ/子どもが寝たあと2時間/ 週末のみなど】
・かけられる初期費用:【○万円以内】
・まず試す方法:【副業として受注/SNSで発信/ クラウドソーシングで実績づくり/クラウドファンディングなど】
■ 最後に1文でまとめる
私は、【強み・経験】を生かして、【誰の、どんな困りごと】を 【提供できそうな商品・サービス】で解決する。 まずは【使える時間】の中で、【まず試す方法】から始める。
記入例:私は、事務職8年と2人の子育てで身につけた段取り力を生かして、共働き家庭が抱える「家事の段取りが決まらない」という困りごとを、オンラインでの家事シェア相談サービスで解決する。まずは子どもが寝たあとの2時間の中で、SNSでの発信から始める。
ここで作った1文は仮置きで構いません。STEP3「小さく試して需要を確かめる」で、実際の反応を見ながら更新していきましょう。
STEP2 業種・アイデアの方向を決める
強みが見えてきたら、次はどんな業種・ビジネスの形にするかの方向を決めます。ここで大切なのは、「儲かりそうな業種」から選ぶのではなく、「自分の状況で無理なく続けられる業種」から選ぶことです。
業種選びで失敗しないために、次の5つの基準でチェックしてみましょう。
- 初期費用・固定費を抑えられるか:最初から大きな投資が必要な業種はリスクが高くなります
- 特別な資格や許認可がなくても始められるか(後述の注意点も参照)
- 自分の得意・経験を活かせるか:STEP1で書き出した強みとつながっているか
- 家事・育児と両立しやすい働き方ができるか:在宅か、時間の融通が利くか
- 副業・スモールスタートから試せるか:いきなり本業にせず、小さく始められるか
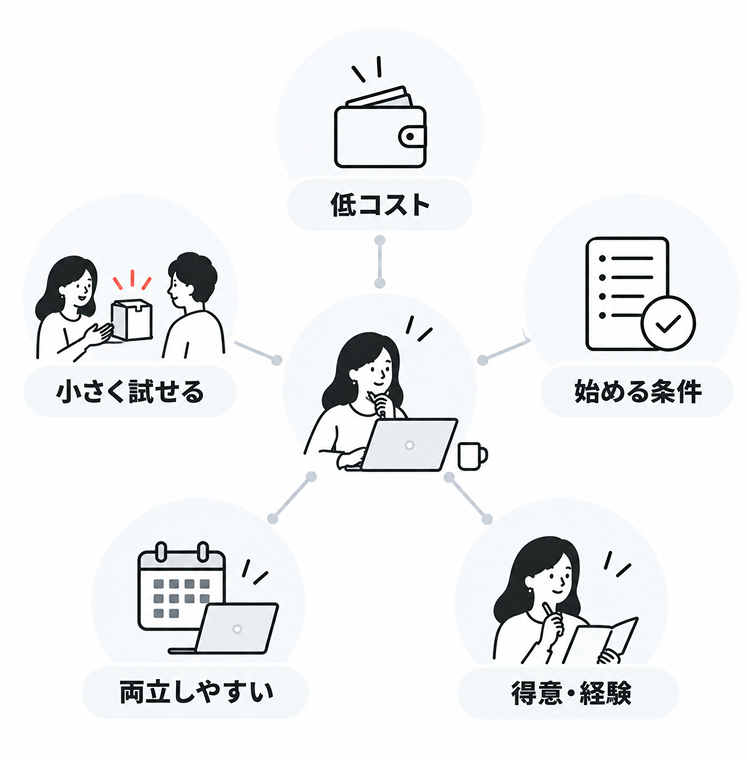
この5基準を多く満たす業種ほど、無理なく起業しやすい傾向があります。具体的にどんな業種があるかは、次の「女性におすすめの起業の業種・アイデア」の章で比較表とともに紹介します。方向性がいくつか浮かんだら、まだ1つに絞り込まなくても大丈夫です。次のステップで「実際に需要があるか」を確かめながら決めていきましょう。
STEP3 小さく試して需要を確かめる
3つ目のステップは、本格的に始める前に「小さく試して、需要があるかを確かめる」ことです。これは起業を成功させるうえで、最も重要でありながら、多くの人が飛ばしてしまう工程です。
「良いアイデアだと思ったのに売れなかった」という失敗の多くは、自分の「やりたい」と、世の中の「欲しい」がずれていることから起こります。だからこそ、いきなり在庫を仕入れたり店舗を借りたりする前に、反応を確かめるのです。試す方法にはいくつかあります。
- 副業・週末起業として始める:本業や家庭を維持したまま、まずは小規模に受注してみる(勤務先の就業規則で副業が認められているかを事前に確認しましょう)
- クラウドソーシングで実績を作る:Webライティングやデザインなどは、案件を受けながらスキルと自信を積める
- SNSで発信して反応を見る:商品やサービスのアイデアに、どれだけ共感が集まるかを確かめる
- クラウドファンディングで需要を検証する:販売前に「欲しい」という人を集められるかを試せる(次章で詳しく解説)
「小さく試す」ことの一番の価値は、失敗しても痛手が小さいこと、そして確信を持って次に進めることです。反応が良ければ自信を持って本格化できますし、反応がいまひとつなら軌道修正すればいいだけ。試すことは遠回りではなく、むしろ成功への最短ルートです。
女性におすすめの起業の業種・アイデア
女性におすすめの起業の業種は、「在宅でできる」「初期費用が少ない」「家事・育児と両立しやすい」という条件を満たすものです。特に、パソコン1台で始められるネット系の仕事や、自分のスキル・作品を活かせる業種は、リスクを抑えて小さく始められるため人気があります。
代表的な業種を、始めやすさの観点で比較してみましょう。
| 業種 | 主な内容 | 初期費用の目安 | 在宅・両立 | 向いている人 |
|---|---|---|---|---|
| Webライティング/編集 | 記事・広告文の執筆 | ほぼ0円 | ◎ 在宅可 | 文章が好き・事務経験がある人 |
| SNS運用代行/Web制作 | 企業のSNS運用・簡単なサイト制作 | ほぼ0円〜 | ◎ 在宅可 | SNSや発信が得意な人 |
| ハンドメイド/ネットショップ | アクセサリー・雑貨等の制作販売 | 数万円〜 | ○ 在宅中心 | ものづくり・作品づくりが好きな人 |
| 教室・セミナー(オンライン可) | 料理・語学・ヨガ・講座など | 数万円〜 | ○ 時間調整可 | 教える・伝えることが得意な人 |
| 家事代行/各種代行 | 家事・買い物などの代行 | 少額 | △ 外出あり | 家事スキルを活かしたい人 |
| フランチャイズ | 本部の仕組みを使って開業 | 数十万円〜 | △ 業態による | サポートを受けながら始めたい人 |
※初期費用はあくまで一般的な目安です。実際は事業内容によって大きく変わります。
この中でも、Webライティングやハンドメイド、オンライン教室は「自分の得意」を直接お金に変えやすいため、最初の一歩として選ばれやすい業種です。一方でフランチャイズは、本部のノウハウやサポートを受けられる反面、加盟料やロイヤリティといった費用が発生し、運営ルールにも従う必要があります。「サポートがほしいか」「自由にやりたいか」で向き不向きが分かれます。
業種を選ぶうえで、必ず確認しておきたい注意点があります。 それは、事業によっては法律で資格や許認可が必要な場合があるということです。たとえば飲食物の製造・販売には食品衛生法に基づく営業許可と食品衛生責任者の設置、美容業には美容師免許と美容所の開設届、中古品の売買には古物営業法に基づく古物商許可が求められます。無許可で営業すると法律違反となり、罰則の対象になることもあります。開業前に「自分の事業に資格・許認可が必要か」を必ず確認し、判断に迷う場合は商工会議所や各自治体の窓口、専門家に相談しましょう。
まだ「自分にどの業種が合うか」が絞りきれなくても大丈夫です。気になる業種をいくつか挙げて、それぞれ小さく試してみるのが一番の近道です。
気になるお金の話|女性の起業に必要な資金と調達方法
女性の起業にかかる資金は業種によって大きく異なりますが、資金調達の方法は「返済が必要なもの」と「返済が不要なもの」の2種類に大きく分けられます。この違いを理解し、自分に合った方法を組み合わせることが、無理のない資金計画の基本です。
まず、実際に開業した人がどれくらいの資金を用意しているのかを見てみましょう。日本政策金融公庫「2025年度新規開業実態調査」によると、開業時の資金調達額は平均1,219万円でした。その内訳は「金融機関等からの借り入れ」が平均827万円(67.9%)、「自己資金」が平均279万円(22.9%)です(出典: 日本政策金融公庫「2025年度新規開業実態調査」、2025年12月5日公表)。ただしこれは全業種の平均であり、在宅・スモールビジネスならもっと少ない資金で始められるケースも多くあります。
資金調達の主な方法を、返済の有無で整理すると次のようになります。
| 調達方法 | 返済 | 特徴 | 向いている場面 |
|---|---|---|---|
| 助成金 | 原則不要 | 条件を満たせば受給。雇用関連が多く後払い | 従業員の雇用・環境整備をするとき |
| 補助金 | 原則不要 | 事業の取り組みに対して支給。審査・後払い | 設備投資・販路開拓をするとき |
| 融資(公庫・自治体) | 必要 | まとまった額を確保しやすい。開業前でも利用可 | 開業時にまとまった資金が要るとき |
| クラウドファンディング | 不要 | 支援者から資金を集める。需要検証も兼ねる | 販売前に反応を確かめたいとき |
ポイントは、助成金・補助金は「後払い」で支給まで時間がかかるため、開業準備の当座資金には使いにくいこと。開業時のまとまった資金には融資が現実的で、原則返済不要の助成金・補助金やクラウドファンディングと組み合わせると、自己資金の負担を抑えられます。なお、助成金・補助金は原則として課税対象になる点や、税務上の扱いは制度ごとに複雑なため、正確な判断は税理士など専門家に確認することをおすすめします。
自己資金がなくても資金調達はできる?
自己資金がなくても、資金調達ができる可能性はあります。原則返済不要の助成金・補助金や、クラウドファンディングのように自己資金の有無を問わない方法があるほか、融資でも制度によっては自己資金要件が設けられていない場合があるためです。
ただし、自己資金なしで融資を受ける場合は注意も必要です。自己資金は「これまでコツコツ準備してきた」という計画性の証でもあるため、それがない分、事業の実現性を事業計画書でしっかり示すことが求められます。融資担当者の不安を払拭できるよう、「誰に・何を・どうやって売り、どう返済するのか」を具体的な数字で説明できるようにしておきましょう。
なお、融資制度の自己資金要件は制度によって変わります。「自己資金がないと絶対に借りられない」わけでも「誰でも借りられる」わけでもありません。最新の条件は、必ず各制度の公式情報や窓口で確認してください。融資に不安がある場合は、まず返済のいらないクラウドファンディングで一部を集めたり、需要を確かめたりしてから融資を検討する、という順番も有効です。
女性が使える助成金・補助金・融資(2026年)
女性の起業では、女性を対象にした、あるいは女性を優遇する資金調達制度を利用できる場合があります。代表的なのが、日本政策金融公庫の融資制度と、各自治体による創業支援です。制度は年度や地域で内容が変わるため、必ず最新情報を確認してください。
代表的な制度を紹介します。
日本政策金融公庫「新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)」:新たに事業を始める方または事業開始後おおむね7年以内の方のうち、女性の方(または35歳未満・55歳以上の方)が対象です。融資限度額は7,200万円で、設備資金・運転資金に使えます。基本は特別利率Aが適用され、技術・ノウハウの新規性がある場合などはさらに優遇された利率が設定されます(出典: 日本政策金融公庫「新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)」)。自己資金要件などの詳細条件は、申し込み前に支店へ確認するのが確実です。
自治体による女性向け創業支援:たとえば東京都では、女性・若者・シニアによる地域に根ざした創業を、地域の金融機関を通じた低金利・無担保の融資などで支援する制度があります。お住まいの都道府県・市区町村でも同様の制度がないか、自治体の公式サイトで確認してみましょう。
雇用・両立支援に関する助成金:従業員を雇用したり、育児・介護と仕事の両立環境を整えたりする場合に活用できる助成金があります。「1人で始める」段階では対象外のことも多いですが、人を雇うフェーズになったら検討する価値があります。
制度を探すときは「女性限定」にこだわりすぎず、小規模事業者持続化補助金のような性別を問わず使える制度も含めて幅広く検討するのがコツです。
※補助金は申請すれば必ず受け取れるものではなく、審査・採択の過程があります。対象要件や申請時期は制度ごとに異なるため、具体的な申請可否や税務上の取り扱いは、専門スタッフや税理士等の専門家にご確認ください。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
補助金が後払いであることに加えて、もう一つ順番の落とし穴があります。補助金は、採択された後に行う交付申請で交付決定が下りて、はじめて経費が対象として認められるのが原則です。採択の連絡が来た時点で発注してしまい、交付決定前の発注だったために対象外になった、というご相談は毎年あります。何にお金が使いたいと決まっているなら、早い段階で専門家に相談し、申請から発注、支払い、補助金入金までのスケジュールを一緒に考えてもらうといいでしょう。
中野 裕哲のプロフィールと監修記事を見る →「売れるか不安」を味方にする——クラウドファンディングという選択肢
クラウドファンディングとは、インターネットを通じて、あなたのアイデアや商品に共感してくれる人から少しずつ資金を集める方法です。ほかの資金調達と大きく違うのは、「資金集め」「需要の確認」「ファンづくり」の3つを同時にできること。起業で最初にぶつかる「売れるか不安」という壁を、むしろ味方にできる仕組みです。
前半で「小さく試して需要を確かめる」ことの大切さをお伝えしました。クラウドファンディングは、まさにこの「試す」を実現する手段です。商品を大量に作ってから「売れなかった」となるのではなく、販売する前に「欲しい」という人がどれだけいるかを確かめられる——これがテストマーケティング(試験的な市場調査)としての価値です。反応が集まればそのまま資金と最初のお客様になり、反応が薄ければ在庫を抱える前に見直せます。
具体的なメリットを整理すると、次の通りです。
- 返済不要・担保不要:融資と違い、集まった資金を返す必要がありません。担保や過去の実績がなくても挑戦できます(参考: CAMPFIREアカデミー「クラウドファンディングで起業資金を調達する方法」)。
- 需要検証ができる:本格展開の前に、市場の反応を確かめられます。
- ファン・応援者ができる:資金を出してくれた人は、そのまま事業の最初の応援者になります。共感を軸にした事業と特に相性が良い方法です。
実際、クラウドファンディングは起業時の資金調達手段として広がっています。CAMPFIREのビジネス・起業カテゴリーでは、これまでに累計約4,900件のプロジェクトが立ち上がり、約136,000件の支援が集まっています(2025年11月時点、自社調べ、出典: CAMPFIRE「起業・ビジネスのクラウドファンディング起案なら」)。「アイデアはあるけれど、いきなり大きな投資は怖い」という人にとって、リスクを抑えて第一歩を踏み出せる選択肢になっています。
事例紹介:【クラファンレポート】夢の舞台裏:女優たちがカフェバーで紡ぐ新たな物語『7Story』
インタビュー:中川ミコさん
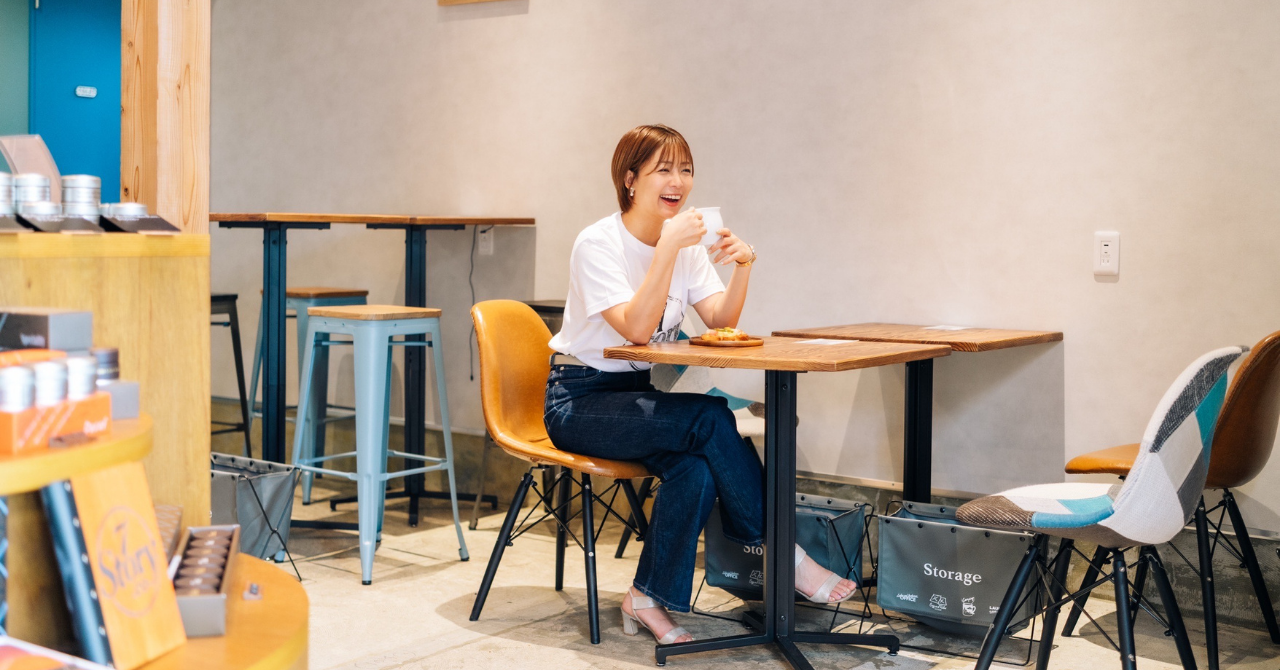
女優たちが働くカフェバー「7Story.co shinjuku」では、クラウドファンディングを通じて開業資金を集めながら、お店の世界観やストーリーに共感する支援者とのつながりを広げました。
”まだまだこれから出来上がっていく未完成のお店を、支援してくださった方々と一緒にこのストーリーを楽しんでいきたいと思っています。”(中川さん)
なお、クラウドファンディングは誰でも必ず目標を達成できるわけではありません。目標未達に終わるプロジェクトもあります。ただし、仮に支援が集まらなかったとしても、それは「今の見せ方では需要が足りない」という早い段階での学びになり、在庫や設備を抱えてから売れないと気づくよりはるかに低コストです。
実際にどんなプロジェクトが支援を集めているのかは、CAMPFIREアカデミーの実施事例で、プロジェクトオーナー本人の言葉とともに見ることができます。同世代・同じような立場から始めた人の挑戦を眺めてみるだけでも、「自分にもできそう」という手応えのヒントが見つかります。
自分のアイデアで、プロジェクトなんて作れるかな?と思ったら
最初から完璧なページを作る必要はありません。まずはアイデアを言葉にするところから。AIとチャットで質問に答えていくだけで、あなたの想いが企画書やプロジェクトページのサンプルの形になります。頭の中にあるものを、一度「見える形」にしてみましょう。
起業した女性のリアル|働き方と両立、続けるコツ
起業を長く続けるコツは、「無理なく続けられる規模で始め、少しずつ広げていく」ことです。最初から完璧を目指したり、生活のすべてを事業に注ぎ込んだりすると、家庭や体調とのバランスを崩し、続けられなくなってしまいます。
家事・育児や本業と両立しながら事業を営んでいる人は少なくありません。だからこそ、時間の使い方を最初に設計しておくことが大切です。たとえば「平日の午前中だけ」「子どもが寝たあとの2時間」というように、事業に充てる時間をあらかじめ決めておくと、生活のリズムを保ちやすくなります。在宅でできる業種や、オンライン完結の仕事を選んでおくと、両立のハードルはさらに下がります。
続けるうえで、もう一つ知っておいてほしいのは「一人で抱え込まない」ことです。起業は孤独になりがちですが、同じように挑戦する仲間や、相談できる窓口を持っておくと、迷ったときに前へ進みやすくなります。自治体の創業支援窓口や商工会議所、女性起業家向けのコミュニティなど、頼れる場所は意外とたくさんあります。
よくある質問(FAQ)
Q. 主婦や未経験でも起業できますか?
A. できます。自宅でできる在宅ワークや、これまでの経験・スキルを活かした小規模な起業から始める人は多くいます。特別な資格や実績がなくても、副業・週末起業でリスクを抑えて試しながら進めることが可能です。まずは自分の経験の棚卸しから始めてみましょう。
Q. 自己資金がなくても起業や資金調達はできますか?
A. 可能な場合があります。原則返済不要の助成金・補助金や、クラウドファンディングなど、自己資金の有無を問わない調達方法があるためです。融資でも制度によっては自己資金要件がない場合があります。たとえば日本政策金融公庫の創業融資は、2024年4月の制度見直しで自己資金要件が撤廃されました。ただし条件は制度で変わるため、各制度の最新情報を必ず確認してください。自己資金がない場合は、事業計画書で実現性を具体的に示すことがより重要になります。
Q. 女性が使える助成金や融資にはどんなものがありますか?
A. 日本政策金融公庫の「新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)」や、各自治体による女性向けの創業支援などがあります。ただし制度は年度や地域で内容が変わるため、公式情報での確認が欠かせません。「女性限定」以外の一般制度も含めて幅広く探すのがおすすめです。
Q. 女性起業家はどれくらいいるのですか?
A. 増えています。日本政策金融公庫「2025年度新規開業実態調査」では、開業者に占める女性の割合は25.7%と、調査開始以来の最高水準を4年連続で更新しました(出典: 日本政策金融公庫「2025年度新規開業実態調査」)。いまや開業者の約4人に1人が女性です。
まとめ|完璧じゃなくていい。まず「試す」一歩から
ここまで、女性の起業について、現状のデータから業種選び、資金調達までを解説してきました。最後に、大切なポイントを振り返ります。
- 女性の起業は広がっている:開業者の約4人に1人が女性。「経験を活かして自由に働きたい」が主な動機です
- 不安は「小さく試す」ことで軽くできる:両立・お金・ロールモデルの不安は、規模を抑えて始めれば乗り越えられます
- 始め方は5ステップ:やりたい→決める→試す→ファン→資金。まずは強みの棚卸しから
- 業種は「在宅・低コスト・両立可」で選ぶ:自分の得意とつながる業種が続けやすい
- 資金は返済不要の選択肢もある:助成金・補助金・クラウドファンディングを融資と組み合わせれば、自己資金の負担を抑えられます
女性の起業に、完璧なスタートは必要ありません。いきなり成功しなくていい。まずは試せばいい。大切なのは、頭の中で考え続けることではなく、小さくても一歩を踏み出すことです。その一歩は、あなたのアイデアを言葉にすることから始まります。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
「一人で抱え込まない」という点に、実務家として付け加えさせてください。相談先は、悩んでから探すのではなく、悩む前に関係を構築しておいた方が役に立ちます。値段を決める前、契約書に判を押す前、まとまった仕入れをする前。この3つは、後からやり直しがきかない場面です。こういったときに自分の事業を理解してくれている専門家に相談できることほど心強いことはないですよね。自治体の創業支援窓口や商工会議所は無料で使えますし、実は早い段階でご相談いただくほど、選べる手が多く残っています。
中野 裕哲のプロフィールと監修記事を見る →このアイデア、実現できるかな?と思ったら
まずはアイデアを整理するところから始めてみませんか。AIとチャットで質問に答えていくだけで、あなたの想いが企画書とプロジェクトページのサンプルの形になります。一人で抱え込まず、まずは「見える形」にしてみましょう。それが、あなたの起業の確かな第一歩になります。
※本記事で紹介した助成金・補助金・融資などの制度内容および税務上の取り扱いは、2026年9月時点の情報をもとにしています。制度は年度・地域によって変更される場合があるため、利用の際は必ず各制度の公式情報でご確認ください。税務・法務・許認可・補助金に関わる具体的な判断は、税理士・社会保険労務士・行政書士・司法書士等の専門家へのご相談をおすすめします。
監修者
中野 裕哲
税理士・起業コンサルタント®
💬 監修者からのひとこと
資金調達のご相談では「融資か補助金か」で迷われる方が多いのですが、順番としては先に「開業に必要な初期費用」と「黒字化するまでの毎月の経費」を足した必要資金を出し、自己資金と比べることです。自己資金で足りるなら調達そのものが不要ですし、足りない分の大きさで初めて手段の選び方が変わります。また、補助金は後払いのため資金に余裕がないのであれば融資をお勧めしています。ただ、調達手段を比べる前に、まず不足額を確定させるほうが先だと、いつもお伝えしています。
中野 裕哲のプロフィールと監修記事を見る →