- 起業時に使える融資が、日本政策金融公庫・自治体の制度融資・民間金融機関の3ルートに分かれることがわかります。
- 自己資金がない場合に何を見られるのか、担保や保証人がどう扱われるのかを、公的機関の案内にもとづいて確認できます。
- 借りていい額を、毎月返せる額から逆算して決める手順を解説します。
起業の融資は自己資金なしでも可能?借入額の決め方まで解説
 この記事で学べること


Google検索の「トップニュース」や対応するAI検索で、このメディアの記事を見つけやすくするための設定画面を開きます。
「開業資金が足りない。でも、借金を背負うのは怖い」。そう感じているなら、その感覚はまっとうです。融資は返す前提のお金であり、事業がうまくいかなくても返済義務は残ります。
ただ、その怖さの中身を分けると、3つの違う不安が混ざっています。「返せなかったらどうなるのか」「そもそも自分に貸してもらえるのか」、そして「売れるかわからないのにお金を借りていいのか」です。
この記事では、3つを順番にほどいていきます。たどり着くのは「あなたがいくら借りるべきか」という1つの数字です。
起業にいくら必要かは、業種と「借りる前提かどうか」で大きく変わります
起業に必要な資金は、開業費用の平均が975万円、中央値が600万円です(日本政策金融公庫総合研究所「2025年度新規開業実態調査」2025年12月5日公表。出典: 日本政策金融公庫)。ただし、この平均値だけを見て「1,000万円必要なのか」と受け取る必要はありません。同じ調査では、250万円未満が20.1%、250万〜500万円未満が21.7%で、4割を超える人が500万円未満で開業しています。
この調査の数字を読むときの注意点
この調査は、日本政策金融公庫の融資先を対象にした調査です。つまり「融資を受けて開業した人たち」の平均であり、起業した人全体の平均ではありません。
同じ公庫の別の調査では違う風景が見えます。「2025年度起業と起業意識に関する調査」(2026年2月10日公表)では、借入をしていない人が起業家で83.5%、パートタイム起業家で91.6%、起業家の開業費用は「かからなかった」が32.2%、「50万円未満」が29.4%という結果でした(出典: 日本政策金融公庫)。
つまり起業は「1,000万円借りて店を出す」型と「手元のお金だけで小さく始める」型に大きく分かれています。どちらの型なのかによって、この先の話の重みが変わります。
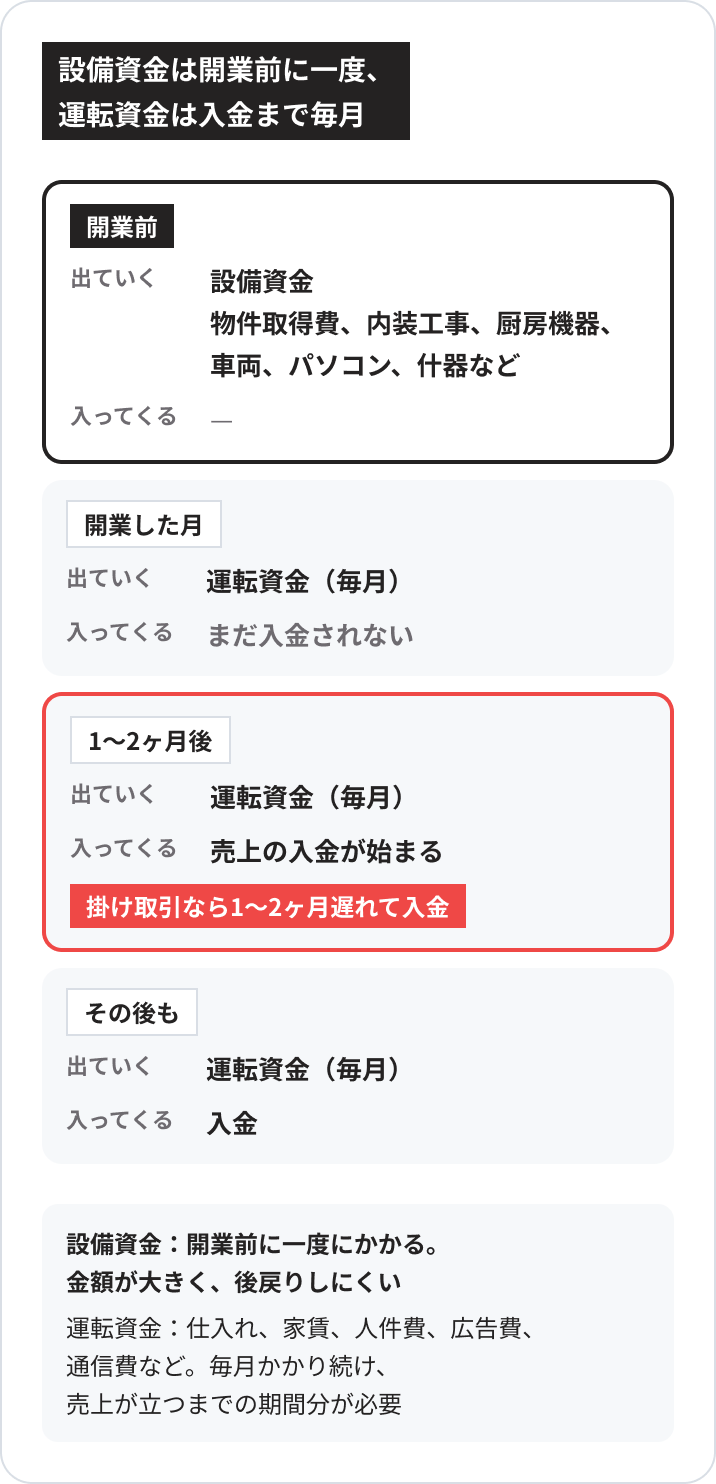
まず「設備資金」と「運転資金」に分けて見積もる
必要額を考えるときは、2つに分けると精度が上がります。
| 区分 | 内容 | 特徴 |
|---|---|---|
| 設備資金 | 物件取得費、内装工事、厨房機器、車両、パソコン、什器など | 開業前に一度にかかる。金額が大きく、後戻りしにくい |
| 運転資金 | 仕入れ、家賃、人件費、広告費、通信費など | 毎月かかり続ける。売上が立つまでの期間分が必要 |
見落としが起きやすいのは運転資金のほうです。売上が入金されるまでには時間差があり、掛け取引なら1〜2ヶ月遅れて入金されます。開業した月から黒字になる前提で運転資金を見積もると、資金が尽きます。
起業時に使える融資は、大きく3つのルートに分かれます
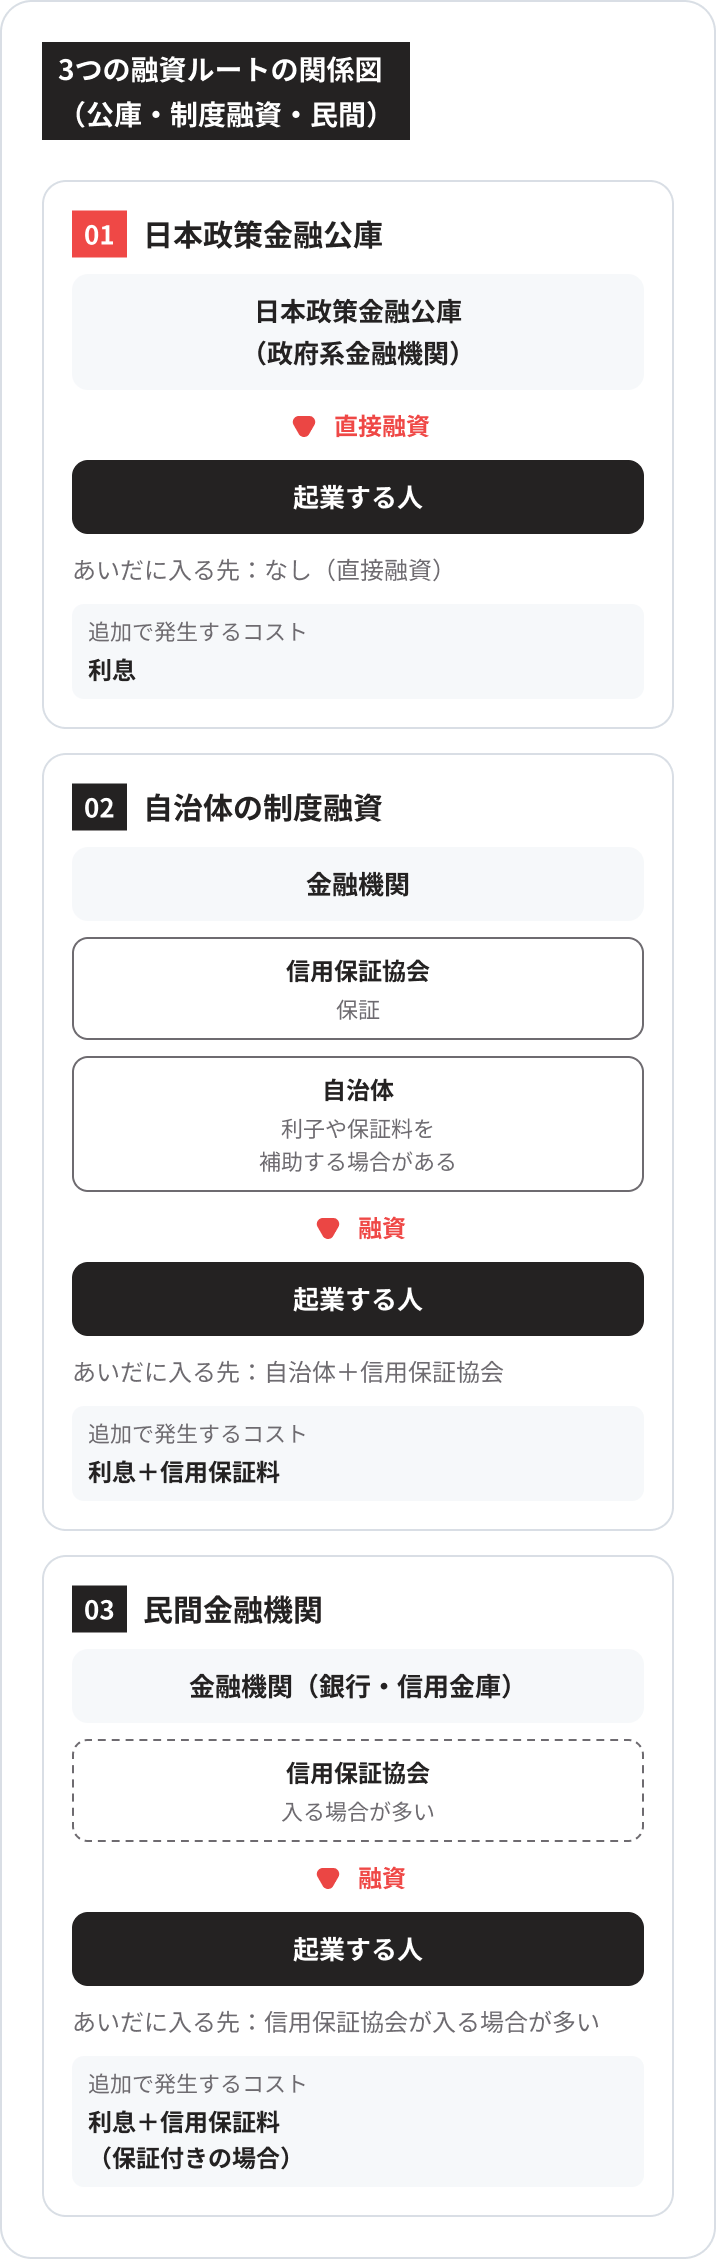
起業時の融資ルートは、日本政策金融公庫・自治体の制度融資・民間金融機関の3つです。実績のない創業期に最初の選択肢になりやすいのは前の2つで、いずれも公的な性格を持つ仕組みです。3つの違いは、お金を出す主体と、あいだに誰が入るかにあります。
| 日本政策金融公庫 | 自治体の制度融資 | 民間金融機関(銀行・信用金庫) | |
|---|---|---|---|
| お金を出す主体 | 日本政策金融公庫(政府系金融機関) | 金融機関 | 金融機関 |
| あいだに入る先 | なし(直接融資) | 自治体+信用保証協会 | 信用保証協会が入る場合が多い |
| 創業期の利用しやすさ | 創業者向けの制度が用意されている | 自治体が利子や保証料を補助する場合がある | 実績のない創業期は難易度が上がりやすい |
| 手続きの相手 | 公庫の支店 | 自治体・金融機関・信用保証協会の3者 | 金融機関 |
| 追加で発生するコスト | 利息 | 利息+信用保証料 | 利息+信用保証料(保証付きの場合) |
「新創業融資制度」という名前で探している人へ
インターネットで検索すると、いまも「新創業融資制度」という名前の解説記事が出てきます。ただし、この名前の制度は現在ありません。2024年3月末で取扱いが終了し、内容は「新規開業・スタートアップ支援資金」に引き継がれています。
現行の制度の内容は次のとおりです(出典: 日本政策金融公庫)。
| 項目 | 内容 |
|---|---|
| 制度名 | 新規開業・スタートアップ支援資金 |
| 対象 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 返済期間 | 設備資金20年以内/運転資金10年以内(いずれも据置期間5年以内) |
| 担保・保証人 | 「お客さまのご希望を伺いながらご相談させていただきます」 |
利率は、2026年10月1日現在、無担保で税務申告を2期終えていない方の基準利率が年3.85〜5.45%、有担保の場合の基準利率が年3.05〜5.25%です。さらに、創業期の方(新たに事業を始める方または事業開始後税務申告を2期終えていない方)は、原則として各種融資制度に定める利率から0.65%(雇用の拡大を図る場合は0.9%)引き下げられる「創業支援貸付利率特例制度」の対象となります。要件に応じて特別利率が適用される場合もあり、利率は金融情勢によって変動するため、申込前に必ず最新の数字を確認してください(出典: 日本政策金融公庫)。
なお、融資限度額の7,200万円は「上限」であって「目安」ではありません。この数字を見て借入額を考え始めると、判断を間違えます。適正額の決め方は後半で扱います。
制度融資は、3者が関わるぶん時間と保証料がかかります
制度融資は、自治体・金融機関・信用保証協会の三者が連携して実行する融資であり、信用保証料が別途かかるという点で公庫の直接融資と異なります。
信用保証協会は、実績のない事業者が金融機関から借りるときに、その債務を保証する公的な機関です。創業者向けには創業関連保証(保証限度額3,500万円)などがあり、再挑戦支援保証・スタートアップ創出促進保証と併用しても合計3,500万円が限度とされています(出典: 全国信用保証協会連合会)。
ここで必ず知っておきたいことがあります。保証は、あなたのための保険ではありません。独立行政法人中小企業基盤整備機構が運営するJ-Net21の解説では、返済できなくなって信用保証協会が立て替え払い(代位弁済)をしたあとも、「借入金自体はなくならない」と明記されています。信用保証協会が金融機関に代わって返済した場合でも、借入金がなくなるわけではありません。その後は、事業者が信用保証協会に返済していくことになります。保証料も借入をした事業者が負担します(出典: J-Net21、全国信用保証協会連合会)。
なお自治体によっては、利子や保証料の一部を補助する制度を設けている場合があります。内容は自治体ごとに異なるため、お住まいの自治体の商工担当窓口で確認してください。
担保や保証人はどうなるのか、いちばん怖いところを先に確認します
創業期の融資について、日本政策金融公庫は「創業期の方(新たに事業を始める方や事業開始後税務申告を2期終えていない方)は、原則として無担保・無保証人で各種融資制度をご利用いただけます」と案内しています(出典: 日本政策金融公庫 創業支援Q&A)。ただし、制度そのものの案内ページでは担保・保証人の欄が「お客さまのご希望を伺いながらご相談させていただきます」となっており、無担保・無保証と断定はされていません。
この2つの記述は矛盾しているわけではありません。原則としてはそう運用されているが、個別の条件は相談のうえ決まる、と読むのが正確です。「絶対に無担保で借りられます」と書いてある記事を見かけたら、その根拠がどこにあるのかを確認してください。
「保証人」と「担保」は何が違うのか
| 内容 | 返済できなくなったとき | |
|---|---|---|
| 担保 | 不動産などの資産を、返済の裏づけとして差し出す | その資産を失う可能性がある |
| 保証人(連帯保証人) | 本人が返せない場合に、代わりに返す義務を負う人 | その人に請求が行く |
| 経営者保証 | 法人の借入に対して、代表者個人が保証人になること | 法人が返せない場合、代表者個人に請求が行く |
法人で起業する場合に問題になりやすいのが、3番目の経営者保証です。法人と個人を分けたつもりでも、代表者が保証人になっていれば事業の失敗がそのまま個人の債務になります。
これに対して信用保証協会には、「経営者が会社の連帯保証人となる必要がない保証制度」としてスタートアップ創出促進保証があります(出典: 全国信用保証協会連合会)。公庫にも要件を満たす場合に経営者保証を不要とする「経営者保証免除特例制度」があり、上乗せ利率はありませんと明記されています(出典: 日本政策金融公庫)。ただしどの制度にも対象要件があり、「制度がある」ことと「あなたが使える」ことは別です。窓口で必ず確認してください。
整理すると、借入の怖さの正体は「事業がうまくいかなくても返済義務は残る」という一点です。ただし創業期は原則として無担保・無保証人での利用が案内されており、法人なら経営者保証を外せる制度もあります。怖さがゼロになるわけではありませんが、輪郭がはっきりすれば次に決めるべきことが見えてきます。それが「いくら借りるか」です。
自己資金なしでも融資は受けられるのでしょうか
自己資金がなくても申込自体はできますが、「受けられます」と言い切れる制度はありません。日本政策金融公庫は創業支援のQ&Aで、「自己資金は重要な要素のひとつですが、それ以上に創業計画全体がしっかりしているかが重要になります」と案内しています(出典: 日本政策金融公庫 創業支援Q&A)。
この一文は2つのことを同時に言っています。自己資金は見られる。ただし、それだけで決まるわけではない、ということです。
実際の自己資金の割合
2025年度新規開業実態調査では、開業時の資金調達額は平均1,219万円で、その内訳は金融機関等からの借入が827万円(67.9%)、自己資金が279万円(22.9%)でした(出典: 日本政策金融公庫)。公庫の創業支援Q&Aでも、自己資金の割合は平均で2割程度と案内されています。
「自己資金は総額の2〜3割必要」「融資額は自己資金の2〜4倍まで」といった目安も見かけますが、出典が示されていないものがほとんどです。公庫が公表しているのは上の実績値と「創業計画全体が重要」という考え方であり、合格ラインの数値は公表されていません。
自己資金が少ない場合に、何を厚くするか
自己資金の額そのものは、いまからすぐには変えられません。変えられるのは創業計画の中身のほうです。
| 見られる要素 | 自己資金が少ない場合にできること |
|---|---|
| 経験 | これまでの仕事の経験が、始める事業とどうつながるかを具体的に書く(2025年度調査では、事業を決めた理由の1位が「これまでの仕事の経験や技能を生かせるから」43.8%) |
| 売上と必要額の根拠 | 「たぶん売れる」ではなく確かめた事実を書き、見積書など金額の裏づけを揃える |
| 返済の見通し | 毎月の返済額を、収支計画のどこから払うのかを説明できるようにする |
| お金の流れの記録 | 通帳の記録を整理しておく。自己資金がどう貯まったかは確認の対象になります |
自己資金が少ないという事実は、隠すより先に伝えたほうが話が進みます。融資は、金額を大きく見せる交渉ではなく、返せる計画かどうかを一緒に確認する手続きです。
いくら借りるかは、「返せる額」から逆算して決めます
借入額は、借りられる上限から決めるのではなく、毎月返せる額から逆算して決めます。必要額の全部を借りるのでもありません。融資限度額は7,200万円ですが、これは制度の上限であって、あなたにとっての適正額とは関係がない数字です。
なぜ「必要額 − 自己資金」で決めてはいけないのか
多くの人が最初にやるのは、必要額から自己資金を引いて、その差額を借入希望額にする計算です。この計算には、返済が入っていません。
たとえば600万円を10年で借りると、元本だけで月5万円、これに利息が乗ります。この額を毎月の利益から払い続けられるかどうかが、借入額の本当の上限です。売上ではなく、家賃も仕入れも生活費も引いたあとに残る額から払います。
返済が始まる時期をずらせる「据置期間」
創業期に助けになるのが据置期間です。新規開業・スタートアップ支援資金では、設備資金・運転資金ともに5年以内の据置期間が設定できます(出典: 日本政策金融公庫)。据置期間中は利息のみを払い、元本の返済が始まらないため、売上が立つまでの助走期間を確保できます。
ただし据置期間を長く取ると元本を返す期間が短くなり、据置明けの月々の返済額は大きくなります。「最初が楽になる」と「あとが重くなる」はセットです。
3つの選択肢を並べて考える
借入額を考えるとき、選択肢は「いくら借りるか」だけではありません。
| 選択肢 | 向いている状況 | 確認すること |
|---|---|---|
| 計画どおり借りる | 毎月の返済額を、収支計画のなかから無理なく払える見通しが立っている | 据置明けの返済額でも成り立つか |
| 借りる額を減らす | 返済額が重いが、設備を中古にする・規模を小さくするなど調整の余地がある | 削ったことで売上が落ちないか |
| いまは借りない(時期を延ばす) | 売上の根拠がまだ自分の言葉で説明できない | 何を確かめれば判断できるようになるか |
3つ目を選択肢として持っておくことが大切です。新規開業・スタートアップ支援資金は「事業開始後おおむね7年以内」も対象で、開業してからでも相談できます。
借りたあとに何が起きるのか、開業した人の数字で確認します
融資を受けて開業した人の実感は、総合的な満足度が74.8%である一方、収入への満足度は28.3%という結果になっています(日本政策金融公庫総合研究所「2025年度新規開業実態調査」。出典: 日本政策金融公庫)。やりがいへの満足度は84.4%と高く、「やってよかったが、収入は期待ほどではない」という姿が浮かびます。
| 満足度の項目 | 割合 |
|---|---|
| 仕事のやりがい | 84.4% |
| 総合的な満足度 | 74.8% |
| 収入 | 28.3% |
この数字は、開業をやめたほうがいいという意味ではありません。開業の価値はお金だけで測られていないことと、収入の見通しは慎重に立てたほうがいいことを同時に示しています。
同じ調査で、開業時にもっとも苦労したことの1位は「資金繰り、資金調達」56.9%、2位は「顧客・販路の開拓」49.9%でした。
この2つはつながっています。顧客が想定どおりに集まらないから資金繰りが苦しくなる。つまり資金繰りの問題の多くは、借入額ではなく売上の見込みの問題として現れます。だとすれば、借りる前に確かめるべきなのは「本当にお金を払ってくれる人がいるか」のほうです。
借りる前に、「売れるか」を小さく確かめる方法があります
借入額を決める前に、その商品やサービスにお金を払う人が実際にいるかを、小さく確かめる方法があります。先に需要を確かめてから借入額を決めると、創業計画書の収支計画を「想像」ではなく「確かめた事実」で書けるようになります。
公庫の創業計画書は、書き方の解説が創業の動機・取扱商品・資金計画・収支計画の4つのテーマで構成されています(出典: 日本政策金融公庫)。多くの人が書けずに止まるのが収支計画の売上欄です。根拠がないまま数字を置くと、面談でその根拠を聞かれて答えられません。
先にお金を払う人を集めるという順序
需要を確かめる方法のひとつが、クラウドファンディングです。これは寄付ではなく、商品やサービスを先に提示して、共感した人から先に代金を受け取る仕組みです。集まった金額と人数が、そのまま「この価格でこの内容なら、これだけの人が払う」という事実になります。
ただし、いいことばかりではありません。次の点は必ず確認しておきましょう。
- 募集方式で結果が変わります。 目標未達なら不成立の「All-or-Nothing方式」に対し、「All-in方式」は1円でも集まれば成立し、目標に届かなくても手数料が発生してリターンを届ける義務も残ります。
- 手数料がかかります。 CAMPFIREの場合、利用手数料12%と決済手数料5%の合計17%です(出典: CAMPFIREヘルプ)。集まった金額がそのまま手元に残るわけではありません。
- 準備の時間がかかります。 ページの作成、リターンの設計、発送の段取りが必要です。
実例:176人が開業前の古着屋に支援した
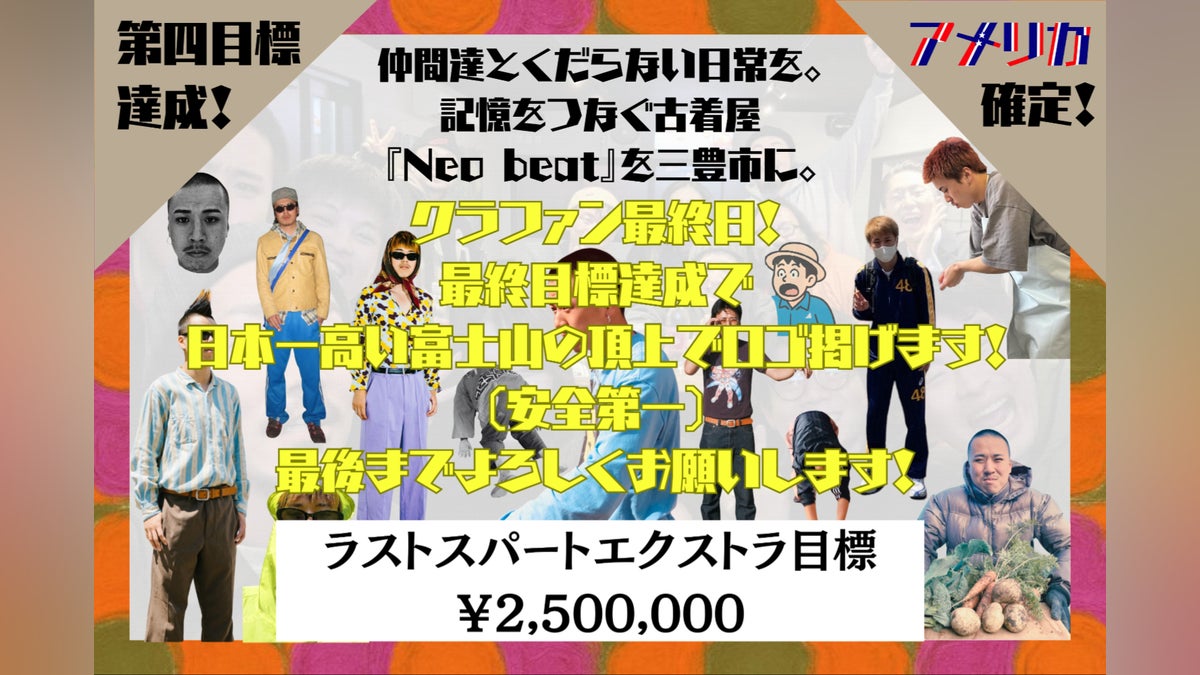
香川県三豊市仁尾町で古着屋『Neo beat』を開業した方は、実店舗の開業にあたり、目標金額80万円に対して220万円(176人の支援・達成率275%)を集めて成立しました(2026年3月1日〜4月5日・All-in方式。出典: プロジェクトページ)。店舗は2026年7月3日に開店しています。なお、この220万円は手数料が引かれる前の支援総額です。実際に手元に残る額は、前述の手数料17%とリターンの原価・送料を差し引いた金額になります。
ここで注目したいのは達成率ではなく、176人が、まだ開いていない店に対して実際にお金を払ったという事実です。開業前に176人の支持を確認できていれば、「最初の月にどれだけの人が来るか」を、想像ではなく手元の数字から語ることができます。
CAMPFIREでは2011年6月から2026年6月までに累計約12.4万件のプロジェクトが立ち上がり、延べ約1,500万人から約1,200億円の支援が生まれています(2026年6月30日時点、自社調べ、machi-ya・FAAVO・BOOSTER・EXODUSなどグループ他サービスを含む参考数値。出典: CAMPFIRE)。ただし誰でも達成できるわけではなく、準備の時間と手数料も必要です。
「このアイデアに本当に需要があるのか、まだ確かめていない」と感じたら
まずはAIに相談してみませんか。チャットで質問に答えていくだけで、あなたのアイデアが企画書とプロジェクトページのサンプルになります。
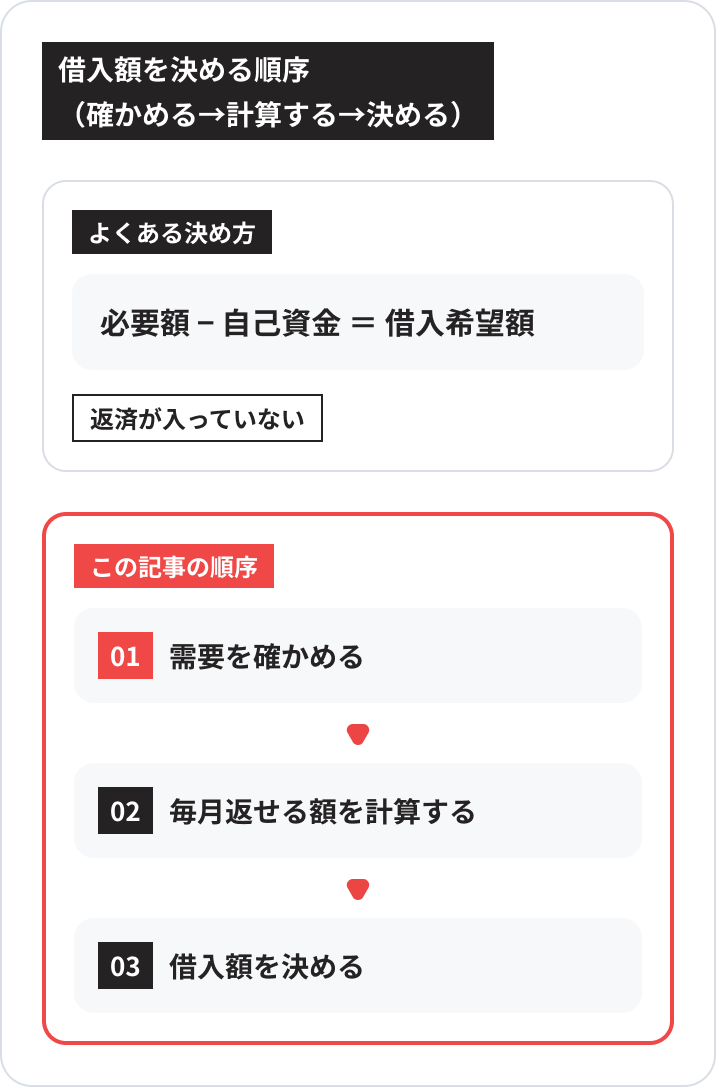


ここまでで、開業時にもっとも苦労したことが資金繰りであること、そして返済は利益のなかから払うものだということを見てきました。だからこそ、借入額は「必要だから」ではなく「返せるから」で決めます。このワークでは、毎月返せる額から出発して、借りていい上限額を自分で出します。
【コピー用テンプレート:借りていい額の逆算シート】
STEP 1|開業に必要な額を2つに分けて書く
・設備資金(物件・内装・機器など):【○円】
・運転資金(売上が立つまでの毎月の支出 × 何ヶ月分):【○円】
※運転資金は最低3ヶ月分。掛け取引があるならもっと長く見る。
STEP 2|いま出せる自己資金を書く
・自己資金:【○円】
※親族からの借入は、返す約束があるならここに入れない。
STEP 3|開業後、毎月の「残る額」を見積もる
→ 月の売上見込み【○円】−(仕入れ+家賃+人件費+光熱費など)【○円】− 自分の生活費【○円】= 毎月残る額【○円】
※自分の生活費を引き忘れる人がとても多い。ここで必ず引く。
STEP 4|毎月返せる額を決める ※ここが本題
・毎月返せる額 = STEP 3で残った額の【半分まで】:【○円】
※全額を返済に充てない。売上が落ちた月に耐えられなくなる。
→ 借りていい上限 = 毎月返せる額 ×【返済月数(10年なら120)】=【○円】
※これが、あなたが借りていい額の上限。利息は別にかかるので、この額より少なめに申し込む。
STEP 5|STEP 1とSTEP 4を比べて、進め方を決める
・必要額 −自己資金 =【○円】 / 借りていい上限 =【○円】
→ 上限のほうが大きい:計画どおり進める
→ 上限のほうが小さい:借りる額を減らす/規模を小さくする/売れるかを確かめてから決める
※上限を超えるなら、物件契約・内装発注の前に判断する。契約後は戻れない。
最後に1文でまとめる
私は【○○】を始める。必要額は【○円】、自己資金は【○円】。毎月返せるのは【○円】なので、借りていい上限は【○円】。【○年○月】までに【○○】を確かめて、最終的な額を決める。
もしSTEP 4の答えが想定よりずっと小さかったとしても、落ち込む必要はありません。足りないのは能力ではなく、売上の根拠です。いまわかったのは「この規模では始められない」ではなく、「この規模で始めるには先に何を確かめる必要があるか」です。
なお、この試算はあくまで目安です。税務や返済計画の判断は、税理士や金融機関の窓口へご確認ください。
申込から融資実行までの流れと、準備しておくもの
日本政策金融公庫の場合、申込から融資まで平均的には3週間程度と案内されています。ただし条件によっては時間がかかる場合があるとされています(出典: 日本政策金融公庫 創業支援Q&A)。物件の契約日や仕入れの時期から逆算して、余裕を持って行動しましょう。
| 段階 | やること | 目安 |
|---|---|---|
| 事前相談 | 窓口に相談し、制度と必要書類を確認する | 申込の前 |
| 書類の準備 | 借入申込書・創業計画書・見積書・通帳の写しなど | 1〜2週間 |
| 申込 | オンラインまたは支店で申し込む | — |
| 面談 | 創業計画の内容について担当者と話す | 申込後 |
| 結果・契約 | 結果の連絡を受け、契約手続きを行う | 申込から平均3週間程度 |
公庫は全国152支店に「創業サポートデスク」を設置しており、創業計画の立て方や融資制度について相談できます。オンライン相談にも対応しており、「創業の手引」もWebサイトで配布されています(出典: 日本政策金融公庫)。
面談で聞かれるのは、創業計画書に書いた数字の根拠です。売上と必要額をその金額とした理由を自分の言葉で説明できるようにし、見積書や家賃の資料など裏づけになるものを揃えておくとよいでしょう。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
開業前の支出がすべて税務上の「開業費」になるわけではありません。開業準備のために支出した広告宣伝費、名刺・チラシの制作費、市場調査費、打ち合わせの交通費などは開業費として任意償却できますが、内装・設備は原則として固定資産、商品仕入れは販売時の売上原価(期末在庫は棚卸資産)として扱うなど、支出内容によって処理が異なります。領収書・請求書・通帳等を支出日・内容・支払先が分かる形で残し、創業計画書の資金計画と税務上その年に経費になる金額は分けて整理しましょう。
辰巳 景祐のプロフィールと監修記事を見る →よくある質問
Q. 親族から借りたお金は、自己資金に含まれますか?
A. 返済義務のある借入金は、一般に自己資金とは区別して扱われます。贈与として受け取ったものか、返済が必要な借入かで扱いが変わります。金額の出どころがわかる通帳の記録を残したうえで、事実をそのまま窓口に伝えて確認してください。
Q. 信用情報に延滞の記録があると、創業融資は受けられませんか?
A. 返済の状況は審査で確認される情報のひとつですが、記録があるかどうかだけで結果が決まると公表されているわけではありません。心配な場合は、事前に信用情報機関へ開示請求して自分の記録を確認し、事実を隠さずに窓口へ相談してください。
Q. 補助金と融資は、どちらを先に考えるべきですか?
A. 補助金は原則としてあと払いのため、補助対象経費の支払時点では補助金を資金として充てることはできず、入金までの立替資金が必要です。創業期の制度には小規模事業者持続化補助金<創業型>(補助上限200万円)などがあり、現在の創業型では、開業届の提出・法人設立後であれば、要件を満たすことで申請時点でまだ事業活動を開始していない事業者も対象となり得ます。ただし、補助率や要件は公募の回ごとに変わり、必ず採択されるものでもありません(出典: 中小企業庁)。必要な資金は自己資金・融資等で確保し、補助金は採択・事業完了後に受け取る資金として考えるのが現実的です。
Q. 法人と個人事業主では、融資の受けやすさは変わりますか?
A. 新規開業・スタートアップ支援資金は、法人・個人のどちらも対象です。違いが出やすいのは保証の部分で、法人の場合は代表者個人が保証人になるかどうかという論点があります。経営者保証を不要とする制度もあるため、どちらの形態で始めるかは融資だけでなく、税務や社会保険も含めて検討してください。
まとめ
- 開業費用は平均975万円、中央値600万円ですが、4割を超える人が500万円未満で開業しています。まず設備資金と運転資金に分けて見積もってください。
- 融資ルートは日本政策金融公庫・自治体の制度融資・民間金融機関の3つです。「新創業融資制度」は2024年3月末で取扱いが終了し、現在は「新規開業・スタートアップ支援資金」に引き継がれています。
- 創業期は原則として無担保・無保証人での利用が案内されていますが、条件は相談のうえ決まります。信用保証協会が立て替えても、借入金自体はなくなりません。
- 自己資金がなくても申込はできます。公庫は「自己資金は重要な要素のひとつですが、それ以上に創業計画全体がしっかりしているかが重要」と案内しています。
- 借りていい額は、融資限度額でも必要額でもなく、毎月返せる額から逆算した金額です。
- 開業した人の収入への満足度は28.3%、開業時の苦労の1位は資金繰りです。だからこそ、借りる前に「売れるか」を確かめる価値があります。
「いくら借りればいいか」で迷ったら
いきなり満額を借りなくて大丈夫です。まずはアイデアを整理して、売れるかを小さく確かめるところから。AIとチャットで話すだけで、あなたの考えが企画書とプロジェクトページのサンプルの形になります。
本記事は2026年11月時点の情報および各出典にもとづく目安です。融資制度の要件・融資限度額・利率・返済期間は、法令改正や金融情勢、金融機関の判断によって変わります。自治体の制度融資は地域によって内容が異なります。審査の結果や融資の可否を保証するものではありません。借入額や返済計画、税務上の取り扱いを含め、手続きにあたっては日本政策金融公庫の支店・自治体の商工担当窓口・信用保証協会や、税理士等の専門家へ必ずご確認ください。掲載しているプロジェクトの実績は個別の事例であり、同様の成果を保証するものではありません。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
借入金は、借りたときに売上や利益になるものではないです。反面、返済時も元本部分は経費にならず、経費になるのは利息部分です。そのため、借入金の入金・元本返済による現金の増減と利益の増減は一致しないです。また、減価償却費のように利益を減らしてもその時点では現金が出ていかない費用もあります。返済計画は利益だけでなく、税金や設備投資なども含めた実際のキャッシュフローで確認しましょう。
辰巳 景祐のプロフィールと監修記事を見る →