- 開業資金の相場と、「設備・運転・生活防衛」の3つに分けた見積り方がわかります。
- 融資・補助金・クラウドファンディングの違いと、自己資金がない場合の打ち手を確認できます。
- 借りる前に需要を試して確信を作る方法を、実例とともに解説します。
開業資金はいくら必要?融資・補助金・自己資金なしの集め方【2026年最新】
 この記事で学べること


Google検索の「トップニュース」や対応するAI検索で、このメディアの記事を見つけやすくするための設定画面を開きます。
「開業したい。でも、資金が足りない」「借金を背負って、もし失敗したら」。開業を目前にして、お金の壁の前で足が止まっていませんか。
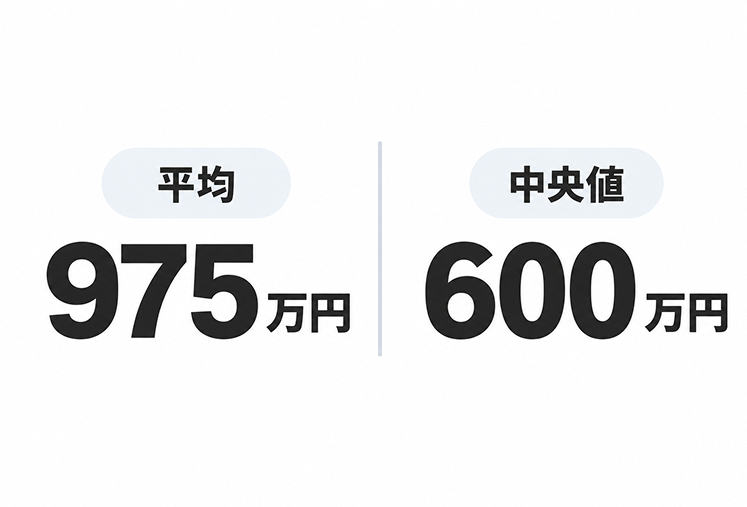
実は、開業に必ずしも大金が必要なわけではありません。日本政策金融公庫「2025年度新規開業実態調査」によると、開業費用の平均は975万円ですが、より実態に近い中央値は600万円です(出典: 日本政策金融公庫「2025年度新規開業実態調査」、2025年12月5日公表)。
大切なのは「いきなり大きく借りて勝負すること」ではなく、「必要な額を正しく見積もり、返済不要の資金も組み合わせ、借りる前に需要を確かめること」です。
開業資金はいくら必要?「3階建て」で見積もる
開業資金は、「設備資金」「運転資金」「生活防衛資金」の3つに分けて見積もるのが基本です。多くの人は設備資金だけを見て「大きすぎる」と諦めますが、大切なのは総額を把握し、削れる階と削れない階を見極めることです。
| 階層 | 内容 | 具体例 | 圧縮できるか |
|---|---|---|---|
| 1階:設備資金 | 開業時に一度だけかかる初期投資 | 物件取得費、内外装工事費、機材・什器、PC | ◎ 居抜き物件・中古機材・自宅開業で大きく圧縮可 |
| 2階:運転資金 | 開業後、継続的にかかる費用 | 家賃、仕入れ、人件費、水道光熱費、広告費 | △ 最低半年分は確保したい |
| 3階:生活防衛資金 | 事業とは別の、自分と家族の生活費 | 生活費、住宅ローン、税金・社会保険料 | ✕ ここは削らない |
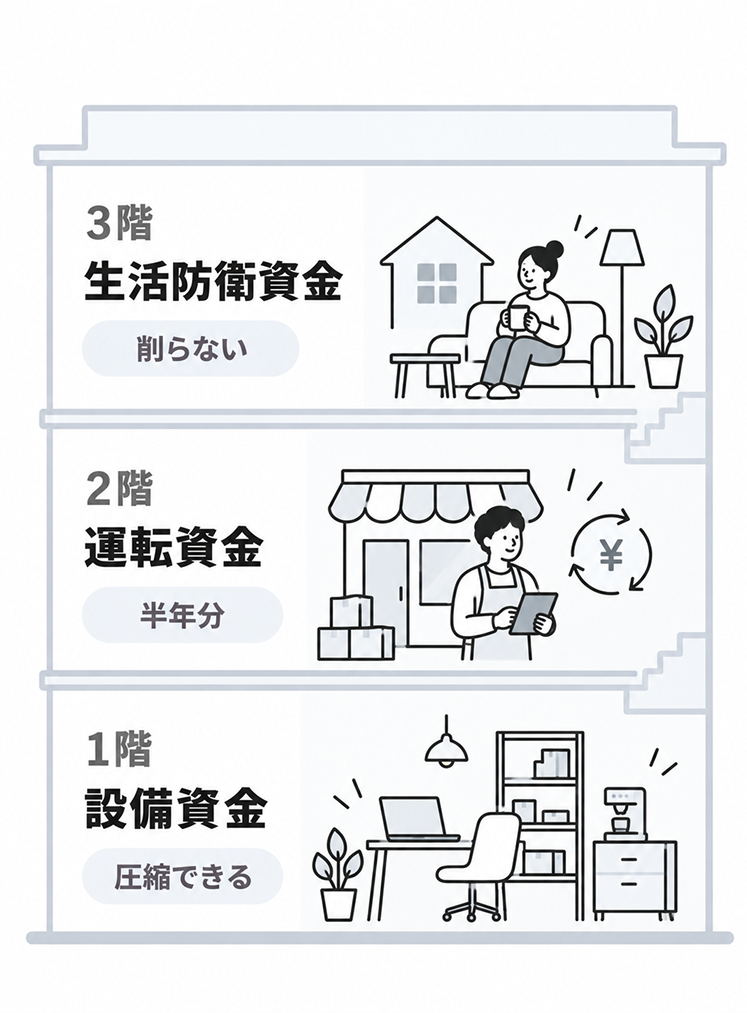
特に見落とされがちなのが、2階と3階です。開業直後は売上がすぐに安定しないため、運転資金は最低でも半年分を確保しておくと安心です。さらに、事業がうまくいかない時期でも生活は続くため、生活費は事業資金とは別枠で手元に残しておきましょう。この「別枠での確保」が精神的な余裕を生み、冷静な経営判断につながります。
なお開業費用は業種で大きく異なります。在宅・PC1台で始めるWebライターなら数十万円規模、サロンや教室なら数百万円、店舗を構える業種では1,000万円以上になることもあります。
※開業資金の見積りや税務上の扱い(開業費の経費計上など)は個別の状況で最適解が異なります。詳細は税理士や、商工会議所・よろず支援拠点などの公的な相談窓口にご確認ください。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
開業前に支払った費用でも、開業準備のために特別に支出した広告宣伝費や打ち合わせ費用などは、「開業費」として処理できる場合があります。開業費は任意償却が認められているため、利益が少ない開業初年度にすべて経費にせず、利益が出た年に経費化することもできます。開業前の領収書や請求書も捨てずに保管しておきましょう。
辰巳 景祐のプロフィールと監修記事を見る →


平均額を眺めているだけでは、自分に必要な額はわかりません。以下のテンプレートをコピーし、【ここに入力】を自分の数字で書き換えてみてください。今わかる範囲の「たたき台」で十分です。
【コピー用テンプレート:開業資金 3階建て見積りシート】
1階|設備資金(一度だけかかるお金)
・物件取得費(保証金・礼金など):【○万円】
・内外装工事費:【○万円】
・機材・什器・PC等:【○万円】
・その他(許認可費用・販促物など):【○万円】
→ 1階の小計:【○万円】
2階|運転資金(毎月かかるお金 × 6ヶ月)
・家賃:【○万円/月】
・仕入れ・材料費:【○万円/月】
・人件費:【○万円/月】
・水道光熱費・通信費・広告費:【○万円/月】
→ 月の合計:【○万円】 × 6ヶ月 =【○万円】
3階|生活防衛資金(自分と家族の生活費 × 6ヶ月)
・毎月の生活費:【○万円/月】 × 6ヶ月 =【○万円】
※ここは削らない前提で計算する
必要な総額
1階+2階+3階 =【○万円】
手元の自己資金
事業に使える自己資金:【○万円】
→ 不足額:【総額 − 自己資金】=【○万円】
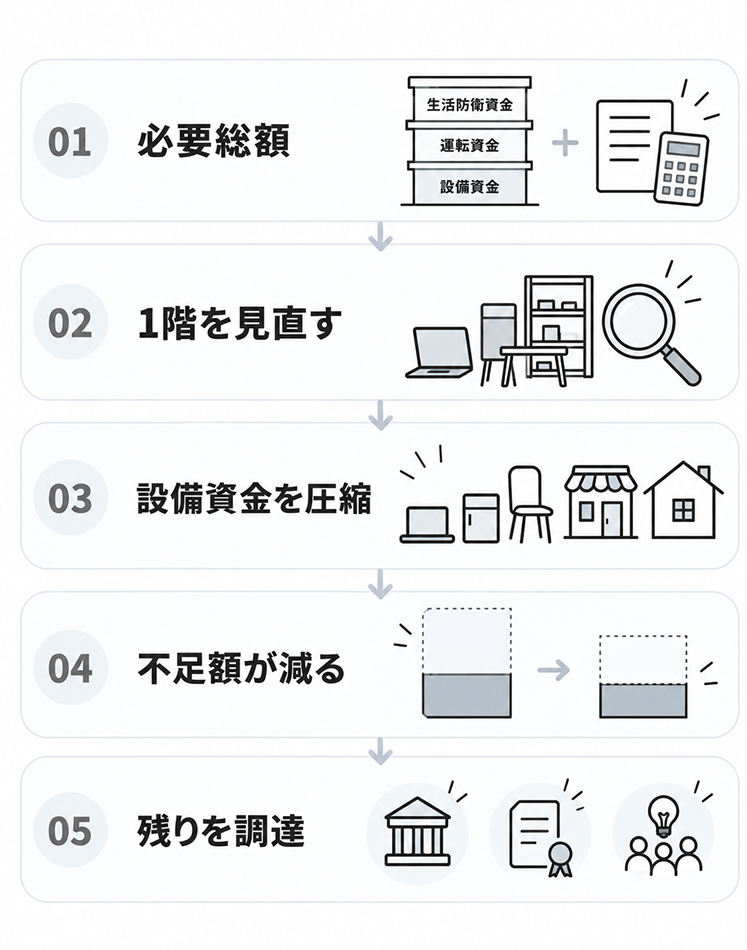
1階を圧縮できないか考える
・居抜き物件にする/中古機材にする/自宅で始める/まず小さく始める → 圧縮後の1階:【○万円】
→ 圧縮後の不足額:【○万円】
不足額の集め方を決める
【融資/補助金・助成金/クラウドファンディング】から組み合わせを選ぶ:【ここに入力】
最後に1文でまとめる
私の開業には【総額○万円】が必要で、自己資金は【○万円】。1階を圧縮して不足【○万円】を、【調達手段】で集める。借りる前に【需要を試す方法】で手応えを確かめる。
記入例:私の開業には620万円が必要で、自己資金は150万円。1階を居抜き物件で圧縮して不足320万円を、公庫融資と補助金で集める。借りる前にイベント出店で手応えを確かめる。
このワークの狙いは、「1階を圧縮すると不足額がどれだけ変わるか」を自分の目で確かめることです。
開業資金の調達方法4つを比較
開業資金の調達方法は、大きく「自己資金」「融資」「補助金・助成金」「クラウドファンディング」の4つです。それぞれ「返済の有無」と「調達スピード」が異なるため、1つに絞らず組み合わせて考えましょう。
| 調達手段 | 返済 | 調達スピード | 特徴 | 向いている場面 |
|---|---|---|---|---|
| 自己資金 | 不要 | 即時 | 融資審査の信用の土台にもなる | どの開業でも基本。全額はつぎ込まない |
| 融資(公庫・制度融資・銀行) | 必要 | 数週間〜2ヶ月 | まとまった額を確保できるが返済義務あり | 設備投資が必要な業種 |
| 補助金・助成金 | 不要 | 数ヶ月〜1年(後払い) | 返済不要だが採択審査あり・後払い | 要件に合う経費を後から取り戻す |
| クラウドファンディング(購入型) | 不要 | 1〜3ヶ月 | 資金調達と需要検証を同時にできる | 共感を集めやすい開業・新商品 |
同調査によると、開業時の資金調達額は平均1,219万円で、そのうち金融機関等からの借入が平均827万円(67.9%)、自己資金が平均279万円(22.9%)を占めています(出典: 日本政策金融公庫「2025年度新規開業実態調査」)。これらは二者択一ではありません。「自己資金で一部をまかない、公庫の融資で設備資金を確保し、開業後に補助金で経費の一部を取り戻す」という組み合わせが王道です。
日本政策金融公庫の創業融資
開業時の融資でまず検討したいのが、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。日本政策金融公庫とは、政府が100%出資する政策金融機関であり、創業期の事業者への融資を担うという特徴があります。実績のない創業期でも相談しやすい制度です。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
融資で受け取ったお金そのものには、原則として税金はかかりません。一方、借入金の返済については、元本部分は経費にはならず、事業のための借入れであれば利息部分が必要経費になります。「返済した金額=経費」ではないため、返済額と利益は別に考えて資金繰りを確認しておきましょう。
辰巳 景祐のプロフィールと監修記事を見る →| 項目 | 内容 |
|---|---|
| 融資限度額 | 7,200万円(うち運転資金は一定額まで) |
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 返済期間 | 設備資金:20年以内/運転資金:10年以内(いずれも据置期間5年以内) |
| 担保・保証人 | 希望を伺いながら相談のうえ決定。なお、創業期の方は原則として無担保・無保証人で利用できます。 |
(出典: 日本政策金融公庫「新規開業・スタートアップ支援資金」。制度の要件は改定されることがあるため、最新の内容は必ず公式サイトや公庫の窓口でご確認ください)
制度上、自己資金がなくても申し込みは可能です。ただし融資審査では、事業計画の実現可能性、これまでの経験、資金調達計画や収支見通しなどを総合的に確認されます。自己資金についても、資金計画を確認する要素の一つとなります。
自治体によっては、金利の優遇や利子補給、信用保証料の補助を受けられる制度があります。一方で、自治体・金融機関・信用保証協会など複数の機関が関わるため、手続きに時間がかかる場合があります。
※融資の審査基準・自己資金の扱い・金利などは制度改定や個別事情で変わります。具体的な相談は、日本政策金融公庫の窓口や、認定支援機関・税理士などの専門家にご確認ください。
開業後に検討できる補助金・助成金と3つの注意点
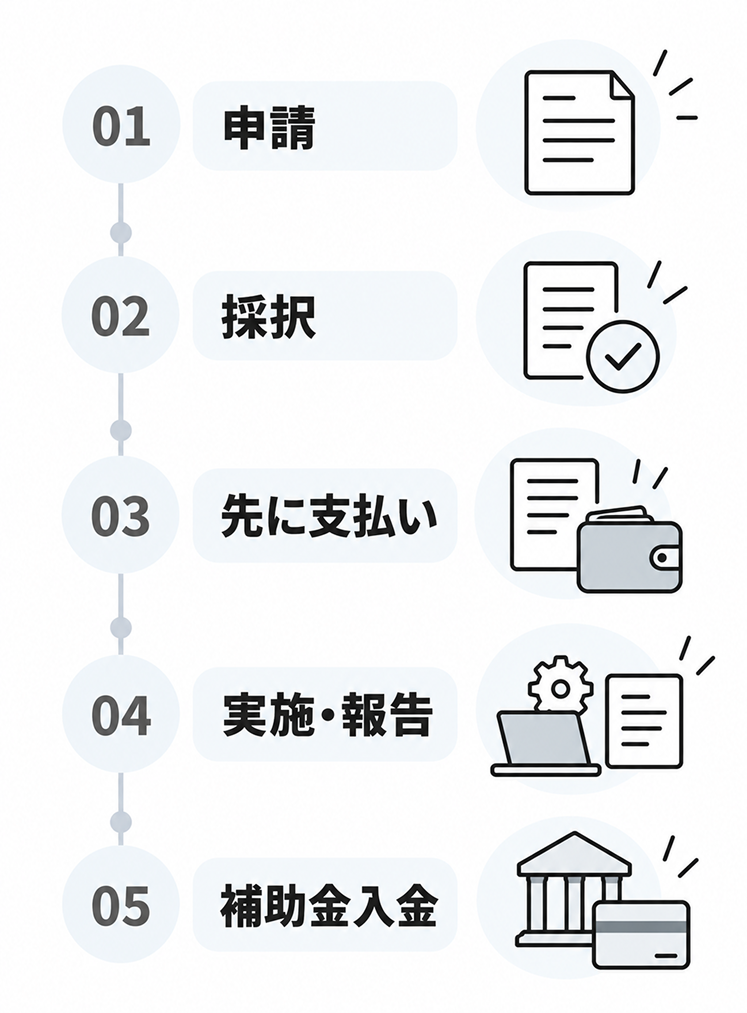
返済不要の補助金・助成金も見逃せません。ただし最大の注意点は、多くが「採択審査あり・後払い」であること。開業時の初期資金としてあてにするのは難しく、「後から一部を取り戻す資金」として計画に組み込むのが現実的です。
補助金とは、主に経済産業省や自治体が政策目的のために交付するお金で、採択審査があります。一方、助成金には、厚生労働省の雇用関係助成金など、競争的な採択審査ではなく、所定の支給要件を満たして適正に申請することで支給される制度が多くあります。どちらも原則返済不要です。開業後に利用を検討できる主な制度は次のとおりです。制度ごとに申請可能な時期や必要書類が異なるため、開業直後に利用できるとは限りません。
| 制度名 | 概要 |
|---|---|
小規模事業者持続化補助金 |
小規模事業者の販路開拓を支援。2026年度は一般型(通常枠)上限50万円、各種特例の併用で最大250万円。創業後1年以内の小規模事業者等を対象とする「創業型」もあります。(特定創業支援等事業による支援を受けた日と開業日・設立年月日の双方が、公募締切日から起算して過去1年以内であること等の要件あり) |
| 新事業進出・ものづくり商業サービス補助金 |
技術的革新性のある製品・サービスの開発や、新市場・高付加価値事業への進出などを支援する制度です。従来の「ものづくり補助金」等を統合したもので、第1回の申請受付期間は2026年9月30日から10月30日18時までです。新事業進出枠は創業後1年未満の事業者は対象外で、少なくとも1期分の決算書、確定申告書類、労働者名簿などの提出が必要なため、基本的に開業直後には利用できません。なお、紙で提出した確定申告書に収受日付印がない場合は、納税証明書(その2)の提出も必要です。 |
デジタル化・AI導入補助金(旧:IT導入補助金) |
会計ソフト・予約システムなど、業務効率化やDX等に向けたITツールの導入を支援。申請には直近の納税証明書や決算・確定申告関係書類が必要で、基本的には決算・確定申告後の事業者向け。開業直後の初期資金として利用する制度ではないです。 |
| 自治体の創業助成 | 地域の創業者を支援(対象・上限は自治体で異なる) |
(出典: 中小企業庁「小規模事業者持続化補助金について」「新事業進出・ものづくり商業サービス補助金」、デジタル化・AI導入補助金2026公募要領。創業型の補助上限は200万円。インボイス特例の要件を満たす場合は50万円が上乗せされ、最大250万円となります。創業型は、申請時点で事業活動を開始していない事業者も対象となり得ますが、補助事業終了までに商品またはサービスの提供を開始する必要があります。各制度の公募状況・申請要件は変更されることがあるため、最新情報を公式サイトで確認してください)
補助金を使ううえで、必ず押さえておきたい注意点が3つあります。
- 後払いが基本:多くの補助金は、採択後にいったん自己負担で経費を支払い、報告を経てから支給されます。開業時の手元資金は別に必要です。
- 採択が保証されない:申請すれば必ず受給できるわけではなく、審査があります。「もらえる前提」で資金計画を立てるのは危険です。
- 対象経費が限定される:使途が細かく定められており、自由に使えるお金ではありません。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
補助金は「返済不要=税金もかからない」というわけではありません。事業に関連して受け取った補助金は、原則として収入計上の対象となります。また、制度によっては交付決定前に契約・購入・支払いをすると補助対象外になる場合もあります。補助金を利用するときは、申請要件だけでなく、支出するタイミングと税務上の処理まで確認しておきましょう。
辰巳 景祐のプロフィールと監修記事を見る →自己資金なし・少額での開業戦略
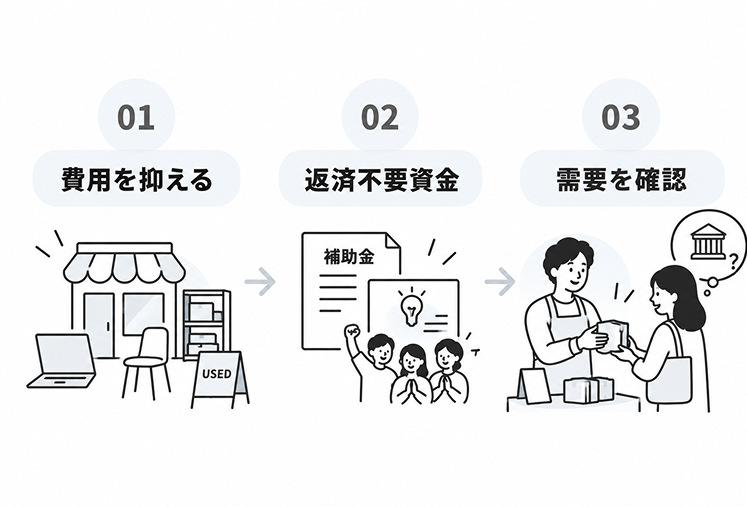
「自己資金がないから開業は無理」と諦めるのは早いです。次の3つを組み合わせて、借入への依存とリスクを下げましょう。
- 開業費用そのものを抑える:居抜き物件、中古機材、自宅開業、まずは小さく始める——1階の設備資金を圧縮すれば、必要な借入額そのものが下がります。
- 返済不要の資金を軸にする:融資で全額を賄おうとせず、補助金(後から取り戻す)と購入型クラウドファンディング(返済不要で先に集める)を組み合わせます。
- 需要を確かめてから借りる:「売れる根拠」を先に作れば、融資審査での事業計画の説得力が増します。テスト販売やクラウドファンディングの成果は、そのまま「需要の証拠」になります。
「借りられるか」だけでなく「返せるか」を冷静に見極めることが、失敗を避ける最大のポイントです。
【最重要】借りる前に「需要」を試す
開業資金で失敗を避ける最大のコツは、大きな借金を背負う前に「そのお店・商品に需要があるか」を小さく試しておくことです。借りてから頑張って売るのではなく、売れる確信を先に作ってから資金を集める。ここが最も重要な考え方です。
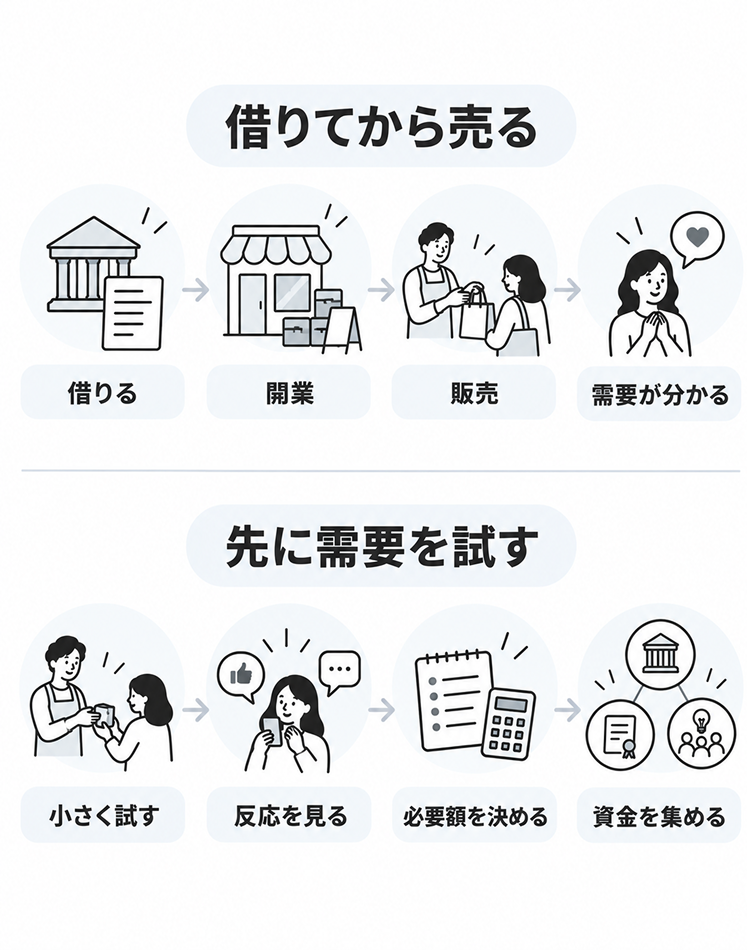
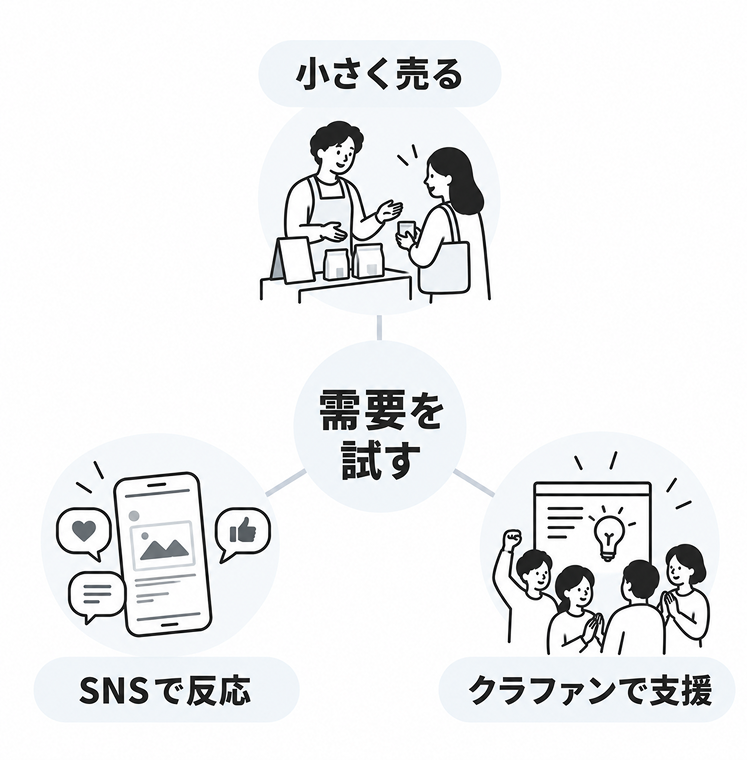
開業で動けない人の本当の理由は、「お金がない」ことだけでなく、「本当にお客さんが来るのか確信が持てない」という不安にあることが多いものです。需要を確かめる主な方法は次の3つです。
- 小規模で先に売ってみる:間借り・イベント出店・オンラインなどで小さく提供します。「お金を払ってでも欲しい」人がいるかが、需要の本当の証拠です。
- SNSで反応を見る:発信して、どんな投稿や商品に反応が集まるかを観察します。お金をかけずに関心を測れます。
- クラウドファンディングで先に支援を募る:開店・商品化の前に、応援購入という形で需要と資金を同時に集めます。
購入型クラウドファンディングは、いわば「開業前の予約販売」です。目標金額が集まれば需要の確かな証拠になり、集まらなければ大きな借金や在庫を抱える前に計画を練り直せます。しかも集まった支援は開業資金の一部になり、支援者は開店後の最初のお客さんにもなってくれます。
なお、誰でも必ず目標を達成できるわけではありません。ただし仮に支援が集まらなくても、それは「今の見せ方では需要が足りない」という早い段階での学びです。融資を受けて内装工事まで進めた後に同じ現実に直面するより、失うものはずっと小さく済みます。
実際に開業資金を集めた方のインタビュー
香川県三豊市で地域に根ざした事業を手がける株式会社CoCRE代表取締役の宮城慎梧さんは、クラウドファンディングで会社設立の資金を集めました。「応援してくれる人に出資してもらって会社を作ろう」という発想からの挑戦でした。
私自身、これまでにたくさん葛藤や後悔がありました。でも、小さなチャレンジから始めて、周りを巻き込みながら仲間を作り、徐々にチャレンジを大きくしていくことが一番だと気づかされました。
クラウドファンディングはまさにその第一歩を踏み出しやすいプラットフォームです。この方法で小さな挑戦を繰り返していけば、いつか自分が最初に夢見た景色を見られるようになると思います。
——株式会社CoCRE 代表取締役 宮城慎梧さん(CAMPFIREアカデミー インタビュー記事より引用)
「いきなり大きく」ではなく「小さなチャレンジから、周りを巻き込みながら」。開業資金の集め方も、この順番で考えてみてください。
開業資金を集めた実例
※以下の支援総額は、CAMPFIREのサービス利用料・決済手数料および税金が差し引かれる前の金額です。プロジェクト実行者が実際に受け取る金額とは異なります。
事例:ボードゲームカフェ「アソビCafe」(目標50万円 → 240万円)
東京・神保町にボードゲームカフェを開くため、開業資金をクラウドファンディングで募りました。目標50万円に対し、集まった支援は2,403,888円、支援者は271人(達成率480%)。小さな目標から始めて、結果的に約5倍の資金と、271人という「このお店を待っている人」を開業前に得られたのです(出典: プロジェクトページ)。
CAMPFIREでは、2011年のサービス開始から2026年6月までに累計約12.4万件のプロジェクトが立ち上がり、延べ約1,500万人から約1,200億円の支援が生まれています(2026年6月時点、自社調べ、出典: CAMPFIRE統計データ)。
この開業、資金を集めて本当に形にできるかな?と思ったら
まずはアイデアを整理するところから始めてみませんか。AIとチャットで質問に答えていくだけで、あなたの構想が企画書とプロジェクトページのサンプルの形になります。
開業資金でよくある失敗と注意点
開業資金で失敗する人の共通点は、「見積りの甘さ」と「需要を確かめずに借りすぎること」です。
| 失敗パターン | 何が起きるか | 対策 |
|---|---|---|
| 運転資金・生活費を見落とす | 売上が安定する前に資金がショート | 最低半年分を別枠で確保する |
| 需要を確かめずに大きく借りる | 集客できず返済だけが残る | 借りる前に小さく試す |
| 補助金をあてにして計画を立てる | 不採択や入金の遅れで計画が崩れる | 開業時の資金は別に確保する |
| 自己資金をすべてつぎ込む | 想定外の出費に対応できない | 手元に余力を残す |
| お金の管理を後回しにする | 黒字でも現金が足りない「黒字倒産」 | 資金繰り表を開業前から作る |
※補助金は原則として収入計上の対象となります。ただし、固定資産の取得等に充てる一定の国庫補助金等については、税務上の特例を利用できる場合があります。補助金の課税関係、融資の審査、法人・個人事業主の選択などの判断は個別性が高く、制度改正で要件も変わります。必ず税理士・認定支援機関等の専門家や、日本政策金融公庫・商工会議所などの公的機関にご確認ください。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
利益が出ていることと、手元にお金があることは別です。売上が計上されても入金が翌月以降になることがありますし、借入金の元本返済は経費にならなくても現金は出ていきます。さらに、税金は後から支払うため、利益だけでなく「毎月いくら現金が残るか」を資金繰り表で確認することが重要です。
辰巳 景祐のプロフィールと監修記事を見る →よくある質問(FAQ)
Q. 開業資金はいくらあればいいですか?
A. 業種や規模で大きく異なります。日本政策金融公庫「2025年度新規開業実態調査」では開業費用の平均は975万円、中央値は600万円です。まずは設備資金・運転資金・生活防衛資金の3つに分けて、自分に必要な額を見積もることが大切です。本記事のチャレンジワークをお使いください。
Q. 自己資金なしでも開業資金は借りられますか?
A. 自己資金がなくても制度上申し込みは可能です。融資の可否や金額・条件は、自己資金だけではなく、事業計画の実現可能性、これまでの経験、収支見通し、資金使途などを含めて総合的に判断されます。あわせて費用を抑える、返済不要の補助金や購入型クラウドファンディングを組み合わせるとリスクを下げられます。制度は変わりやすいため最新情報を公式窓口でご確認ください。
Q. 補助金は開業時にもらえますか?
A. 多くの補助金は原則後払いで、採択・事業実施・報告を経てから支給されます。開業時点の初期費用としてはあてにしにくいため、開業時の資金は自己資金や融資で確保し、補助金は後から戻ってくる資金として計画に組み込むのが現実的です。
Q. 融資審査に通るにはどうすればいいですか?
A. 根拠のある事業計画書、一定の自己資金、実務経験、資金使途の明確さが重視されます。売上見込みの根拠として、事前に需要を確かめた実績(テスト販売やクラウドファンディングの成果)を示せると説得力が高まります。具体的な審査については税理士や公庫窓口への相談が確実です。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
創業融資では、事業計画書の数字だけでなく、その数字に根拠があるかが重要です。「月商100万円を見込む」だけではなく、客単価×客数×営業日数などに分解し、見積書や契約見込み、テスト販売の実績などと結びつけると、事業計画の説得力が高まります。融資申込みの前に、売上計画と返済後の資金繰りを一度数字で確認しておきましょう。
辰巳 景祐のプロフィールと監修記事を見る →まとめ:いきなり大きく賭けなくていい
開業資金の壁は、正しく分解すれば越えられます。要点を振り返ります。
- 開業資金は「設備・運転・生活防衛」の3階建てで見積もる。総額に萎縮する前に、削れる1階を探します
- 調達手段は組み合わせる。返済の有無と自分の状況に合わせて選びます
- 補助金は返済不要だが後払い・採択審査あり。開業時の資金は別に確保します
- 自己資金なしでも打ち手はある。費用を抑え、返済不要の資金を軸に借入を最小限にします
- 借りる前に需要を試す。購入型クラウドファンディングなら、資金調達と需要検証を同時にできます
いきなり大きく賭けなくていい。まずは試すところから始めませんか?
資金の不安の裏には「本当に売れるのか」という需要への不安が隠れていることも少なくありません。焦って大きく借りる前に、まずはアイデアを整理し、小さく試して確信を作るところから始めてみましょう。
この記事は2026年9月時点の情報に基づいて執筆しています。制度の変更により内容が変わる場合がありますので、最新情報は各行政機関にご確認ください。税務・融資・補助金に関する具体的な判断は、税理士・認定支援機関等の専門家にご相談ください。
監修者
辰巳 景祐
税理士
💬 監修者からのひとこと
開業時に支払ったお金が、すべてその年の経費になるわけではありません。たとえば、一定額以上のパソコンや機械、内装設備などは固定資産として計上し、原則として減価償却によって複数年にわたり経費にしていきます。開業資金を考えるときは、「いくら支払うか」と「いつ経費になるか」を分けて考えることも大切です。
辰巳 景祐のプロフィールと監修記事を見る →